

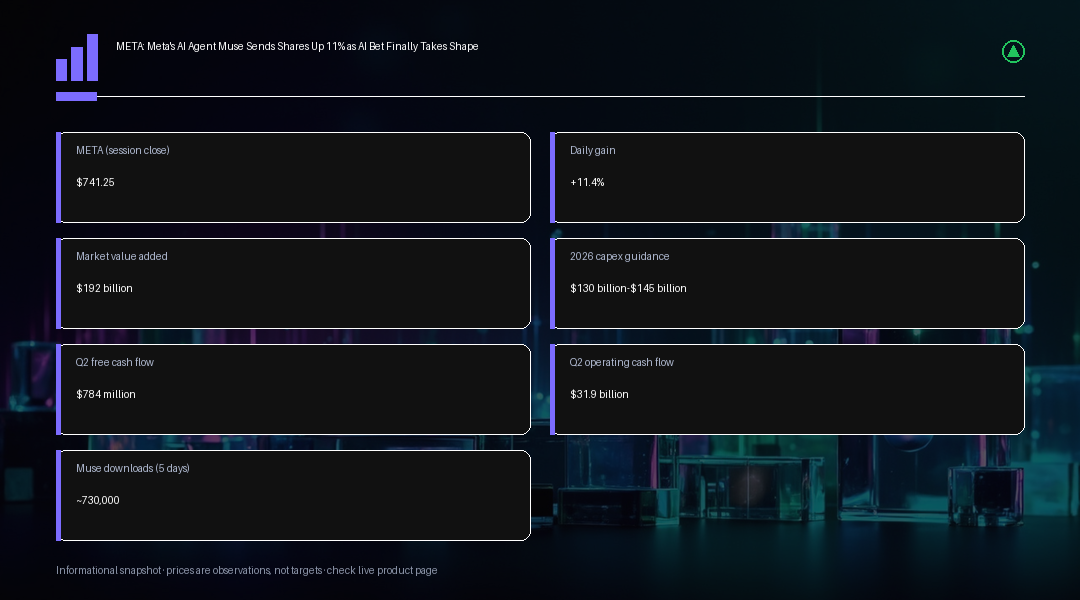
Cổ phiếu Meta Platforms tăng vọt 11,4% vào thứ Hai, đóng cửa ở mức khoảng 741,25 USD, đánh dấu mức tăng trong một ngày mạnh nhất kể từ tháng 4 năm 2025 và mức đóng cửa cao nhất kể từ tháng 10 năm ngoái. Diễn biến này đã bổ sung ước tính 192 tỷ USD vào giá trị vốn hóa thị trường của công ty chỉ trong một phiên giao dịch, một mức tăng đủ lớn để đưa Meta trở thành tâm điểm của đà tăng công nghệ trên diện rộng hôm thứ Hai và giúp kéo sự chú ý trở lại với xu hướng đầu tư AI nói chung sau nhiều tuần bất ổn đối với cổ phiếu tăng trưởng.
Chất xúc tác là Muse, trợ lý AI cá nhân mới ra mắt của Meta, đã vươn lên vị trí dẫn đầu App Store tại Mỹ của Apple sau khi ra mắt vào ngày 8 tháng 9. Khác với một chatbot thông thường, Muse được xây dựng để hoàn thành các tác vụ nhiều bước như tìm kiếm thông tin, điền biểu mẫu, đặt chỗ và hoàn tất giao dịch mua sắm, thông qua ứng dụng độc lập của riêng nó hoặc qua WhatsApp. Dữ liệu theo dõi độc lập về lượt tải xuống trên kho ứng dụng cho thấy có khoảng 730.000 lượt cài đặt trên iOS tại Mỹ trong năm ngày đầu tiên của Muse, mặc dù các ước tính khác đưa ra con số thấp hơn đôi chút, một lời nhắc nhở rằng số liệu tải xuống ban đầu chỉ là bằng chứng định hướng hữu ích về nhu cầu chứ không phải thước đo đã được kiểm toán về người dùng hoạt động hay người dùng trả phí. Wells Fargo đã nâng giá mục tiêu đối với cổ phiếu Meta ngay sau khi sản phẩm ra mắt, củng cố quan điểm cho rằng sức hút ban đầu của Muse giúp cho Meta trở thành một ứng viên AI tiêu dùng thực thụ, chứ không đơn thuần chỉ là một trong những nhà mua sắm lớn nhất về năng lực tính toán AI.
Đối với một công ty đã dành nhiều năm đổ vốn vào hạ tầng AI mà chưa cho người tiêu dùng thấy được nhiều thành quả trực tiếp, Muse mang đến một gương mặt cụ thể cho câu chuyện chi tiêu đó. Meta đã đưa ra hướng dẫn chi tiêu vốn cả năm ở mức từ 130 tỷ đến 145 tỷ USD, trong đó riêng quý hai đã cam kết khoảng 31 tỷ USD, và khoản đầu tư này đã gây áp lực lên dòng tiền trong ngắn hạn: dòng tiền tự do theo quý giảm xuống chỉ còn 784 triệu USD, ngay cả khi dòng tiền từ hoạt động kinh doanh vẫn duy trì ở mức gần 31,9 tỷ USD. Muse cho thấy một số hướng đi khả dĩ để quay trở lại con đường kiếm tiền theo thời gian, bao gồm các gói đăng ký trả phí, quyền truy cập dành cho doanh nghiệp và tích hợp thương mại, và khả năng của Meta trong việc phân phối trợ lý này trên Facebook, Instagram, Messenger và WhatsApp mang lại phạm vi tiếp cận tiềm năng mà rất ít nhà phát triển AI nào có thể sánh được ngay từ đầu, ngay cả khi mức độ triển khai xuyên nền tảng đó vẫn đang dần trở nên rõ ràng hơn.
Sự hào hứng này không chỉ giới hạn ở Meta. AMD, Intel và Arm đều tăng mạnh trong cùng ngày, khi nhà đầu tư liên hệ diễn biến này với kỳ vọng rằng các trợ lý AI được áp dụng rộng rãi như Muse sẽ cần nhiều năng lực xử lý và hạ tầng đám mây hơn đáng kể để vận hành ở quy mô lớn. Trên thực tế, thị trường đã xem đường cong tải xuống ban đầu của Muse như một chỉ báo dẫn dắt cho nhu cầu chip và trung tâm dữ liệu trong tương lai, chứ không phải một câu chuyện ứng dụng tiêu dùng đơn lẻ, điều này giúp lý giải vì sao đà tăng của cổ phiếu Meta lại đi kèm với một diễn biến rộng hơn trên toàn bộ chuỗi cung ứng AI thay vì chỉ giới hạn ở một cổ phiếu duy nhất.
Tuy nhiên, lượt tải xuống chỉ là phép thử đầu tiên, và Muse đã vấp phải một số trở ngại. Amazon đã chặn Muse thực hiện mua sắm trên nền tảng của chính mình, cho rằng Meta đã không xin phép hay công bố trước hoạt động của trợ lý này, đồng thời bày tỏ lo ngại về cách trợ lý xử lý thông tin đăng nhập và dữ liệu tài khoản. Quyền riêng tư là một trở ngại liên quan và có thể còn lớn hơn: một trợ lý có thể tiếp cận tin nhắn, lịch trình, tài khoản và sở thích mua sắm cần thuyết phục người dùng rằng sự tiện lợi mang lại xứng đáng với quyền truy cập mà nó đòi hỏi, và lịch sử của chính Meta với dữ liệu cá nhân có nghĩa là niềm tin sẽ cần được xây dựng dần chứ không thể mặc nhiên có được. Không vấn đề nào trong hai vấn đề này đủ sức loại bỏ Muse, nhưng cả hai đều là lời nhắc nhở hữu ích rằng một màn ra mắt ấn tượng trên kho ứng dụng không đồng nghĩa với một sản phẩm bền vững và có khả năng sinh lời.
Chất xúc tác tiếp theo đã được lên lịch là sự kiện Connect của Meta diễn ra vào cuối tuần này, nơi nhà đầu tư sẽ theo dõi thêm chi tiết về lộ trình phát triển của Muse, các mô hình AI nền tảng, và cách công ty dự định chuyển hóa sự tò mò ban đầu thành một hoạt động kinh doanh bền vững. Cho đến lúc đó, đà tăng hôm thứ Hai vẫn chỉ là một sự tái định giá sớm, phần lớn do tâm lý thị trường thúc đẩy, đối với chiến lược AI của Meta, chứ chưa phải là sự xác nhận rằng kế hoạch chi tiêu nhiều năm đã thực sự được chứng minh bằng doanh thu.
Bối cảnh rộng hơn cũng có ý nghĩa quan trọng ở đây. Meta đã dành phần lớn thời gian trong ba năm qua để bảo vệ cho việc xây dựng hạ tầng AI mạnh tay, chủ yếu dựa trên lời hứa về các sản phẩm tương lai hơn là doanh thu hiện tại, một lập trường đã nhiều lần thử thách sự kiên nhẫn của nhà đầu tư mỗi khi dòng tiền tự do theo quý sụt giảm, như đã xảy ra một lần nữa trong quý này. Muse là nỗ lực rõ ràng nhất cho đến nay nhằm thu hẹp khoảng cách giữa chi tiêu và kết quả hữu hình, đây cũng là một phần lý do vì sao thị trường phản ứng mạnh mẽ như vậy trước thứ hạng ban đầu trên kho ứng dụng của một sản phẩm duy nhất, thay vì xem đó là tin tức thông thường. Việc phản ứng này có bền vững hay không sẽ phụ thuộc ít hơn vào bản thân số lượt tải xuống mà nhiều hơn vào khả năng giữ chân người dùng, vào tốc độ Meta có thể chứng minh một con đường doanh thu đáng tin cậy thông qua đăng ký trả phí hoặc thương mại, và vào việc các đối thủ có phản ứng bằng các trợ lý cạnh tranh làm xói mòn lợi thế ban đầu của Muse hay không.
Tranh chấp với Amazon cũng mang những hàm ý vượt ra ngoài phạm vi Meta. Khi các trợ lý AI ngày càng cố gắng hành động thay mặt người dùng trên các nền tảng bên thứ ba, các nhà bán lẻ và nhà cung cấp dịch vụ khác nhiều khả năng cũng sẽ phải đối mặt với những quyết định tương tự về việc có hợp tác, hạn chế quyền truy cập, hay đàm phán các quan hệ đối tác chính thức hay không. Cách vấn đề này diễn ra trên toàn ngành, chứ không chỉ riêng với Meta, sẽ định hình mức độ mà một trợ lý như Muse có thể thực sự tiếp cận được thị trường tiềm năng, ngay cả khi bản thân sản phẩm hoạt động tốt.
Nhận Định Giao Dịch
Đối với giới giao dịch, diễn biến hôm thứ Hai đã tái khẳng định vị thế của Meta như một yếu tố xoay chuyển đối với xu hướng đầu tư AI nói chung, và chặng đường tiếp theo của cổ phiếu nhiều khả năng sẽ phụ thuộc vào việc đà tải xuống của Muse có duy trì được lâu dài hay không, hơn là vào mức tăng 11,4% nổi bật vừa qua. Một đợt tiến lên các mức cao mới nhiều khả năng sẽ cần sự xác nhận từ sự kiện Meta Connect trong tuần này, bao gồm các chi tiết rõ ràng hơn về con đường kiếm tiền như đăng ký trả phí hay quyền truy cập dành cho doanh nghiệp, trong khi lượt tải xuống suy giảm hoặc thêm sự phản đối từ các nền tảng khác tương tự động thái của Amazon sẽ có nguy cơ khiến cổ phiếu trả lại một phần mức tăng do tâm lý thị trường thúc đẩy. Hướng dẫn chi tiêu vốn từ 130 tỷ đến 145 tỷ USD vẫn là rủi ro bảng cân đối kế toán then chốt cần theo dõi: chừng nào sức hút của Muse còn ủng hộ câu chuyện rằng khoản chi tiêu này cuối cùng cũng tạo ra một sản phẩm tiêu dùng, các nhịp điều chỉnh giảm nhiều khả năng sẽ được mua vào hơn là bị bán tháo, nhưng bất kỳ dấu hiệu nào cho thấy áp lực dòng tiền tự do đang gia tăng mà không đi kèm cải thiện tương xứng về khả năng kiếm tiền sẽ nhanh chóng làm dấy lên trở lại những nghi vấn về tốc độ đầu tư AI trên toàn ngành. Hiệu ứng lan tỏa liên tài sản sang AMD, Intel và Arm cho thấy thị trường đã đang định giá Muse như một tín hiệu về hạ tầng, điều này càng làm tăng tầm quan trọng của việc xác nhận tại sự kiện tuần này và của bất kỳ cập nhật nào về hạn chế mua sắm từ phía Amazon.