

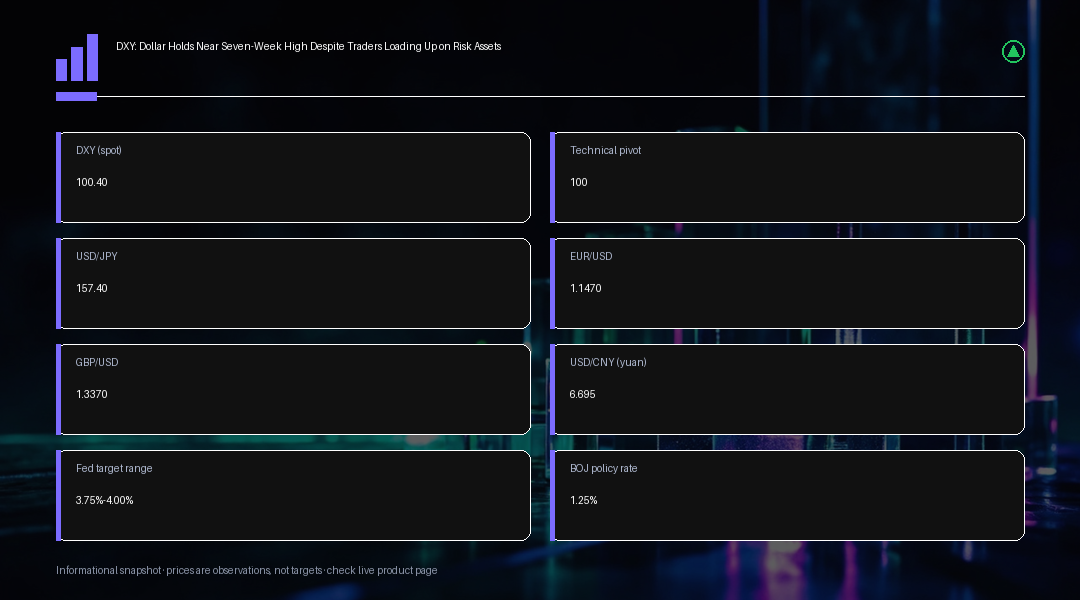
Chỉ số Đô La Mỹ duy trì gần mức cao nhất trong bảy tuần vào thứ Ba, giao dịch quanh mức 100,4, ngay cả khi tâm lý ưa rủi ro lan rộng đã đẩy chỉ số Nasdaq Composite lên mức đóng cửa kỷ lục và nâng đỡ thị trường chứng khoán khắp châu Á. Các nhà cung cấp dữ liệu thị trường ghi nhận chỉ số này ở mức gần 100,43, về cơ bản là ổn định đến tăng nhẹ trong phiên, cho thấy lực cầu đối với đồng đô la đã trở nên bền bỉ đến mức nào ngay cả khi khẩu vị rủi ro thông thường sẽ khiến nhà đầu tư giảm bớt vị thế nắm giữ đồng tiền trú ẩn.
Thông thường, đà tăng của cổ phiếu công nghệ, Bitcoin mạnh hơn và giá dầu giảm sẽ được xem là tín hiệu làm suy yếu nhu cầu đối với đồng đô la với vai trò tài sản trú ẩn. Tuy nhiên lần này, giới giao dịch lại tập trung vào lợi thế lợi suất vẫn còn hiện diện trong các tài sản của Mỹ. Cục Dự trữ Liên bang đã nâng biên độ lãi suất mục tiêu thêm 25 điểm cơ bản lên 3,75%-4,00% vào đầu tháng này, và mặc dù các nhà hoạch định chính sách phát tín hiệu rằng cuộc chiến chống lạm phát chưa hoàn toàn kết thúc, thị trường hợp đồng tương lai vẫn gần như chia đều về khả năng có thêm một đợt tăng lãi suất nữa vào tháng Mười, với mức định giá dao động quanh 53% trong một số khảo sát thay vì hình thành một sự đồng thuận nghiêng hẳn về một phía. Sự bất định hai chiều đó đủ để giữ cho các tài sản đô la kỳ hạn ngắn hấp dẫn hơn so với các lựa chọn thay thế không sinh lãi, và điều này giúp lý giải vì sao đồng tiền này vẫn giữ vững ngay cả khi tâm lý thị trường nói chung đang cải thiện.
Biểu hiện rõ ràng nhất của chênh lệch lợi suất này nằm ở cặp USD/JPY, giao dịch quanh mức 157,40-157,50, không xa mức cao nhất trong ba tuần. Ngân hàng Trung ương Nhật Bản đã nâng lãi suất chính sách lên 1,25% từ mức 1,00% vào tuần trước, nhưng quyết định này chỉ được thông qua với tỷ lệ phiếu 7-2, với hai thành viên hội đồng phản đối, và các định hướng đi kèm không đủ sức thuyết phục giới mua đồng yên rằng việc thắt chặt hơn nữa sắp diễn ra. Ngay cả sau đợt tăng lãi suất này, chênh lệch lãi suất chính sách giữa Washington và Tokyo vẫn ở mức khoảng 2,6 điểm phần trăm tính theo biên độ mục tiêu, đủ rộng để duy trì các giao dịch chênh lệch lãi suất (carry trade) sử dụng đồng yên làm vốn tài trợ, đồng thời khiến đồng tiền này phản ứng với những thay đổi trong chênh lệch đó nhiều hơn là với chính đợt tăng lãi suất.
Ở những nơi khác trong nhóm G10, EUR/USD duy trì gần mức 1,1470 USD và GBP/USD giao dịch quanh mức 1,3370 USD. Cả hai đồng tiền đều tránh được đà giảm sâu hơn, nhưng không đồng tiền nào tạo ra thách thức đáng kể đối với sức mạnh gần đây của đồng đô la, một phần vì Ngân hàng Trung ương châu Âu và Ngân hàng Trung ương Anh đang xử lý áp lực lạm phát của riêng mình mà chưa đưa ra tín hiệu rõ ràng hơn về thời điểm cho động thái tiếp theo. Kết quả chung là thị trường đang so sánh mức độ diều hâu giữa các ngân hàng trung ương lớn thay vì định giá theo hướng phân kỳ chính sách rõ rệt theo bất kỳ chiều nào.
Đồng tiền duy nhất đi ngược lại xu hướng này là nhân dân tệ của Trung Quốc, đã mạnh lên mức khoảng 6,695 nhân dân tệ đổi một đô la, mức mạnh nhất kể từ tháng 1 năm 2023. Diễn biến này trùng với cách tiếp cận mềm mỏng hơn của Ngân hàng Nhân dân Trung Quốc đối với việc để đồng nội tệ tăng giá, trước thềm cuộc gặp giữa lãnh đạo Mỹ và Trung Quốc trong tuần này, cho thấy sức mạnh của đồng nhân dân tệ ít nhất một phần được hỗ trợ bởi chính sách hơn là một phán quyết thuần túy của thị trường về quỹ đạo chung của đồng đô la. Sự phân biệt này quan trọng đối với giới giao dịch: một diễn biến được định hướng bởi chính sách trong một cặp tiền tệ nói lên ít điều về vị thế toàn cầu của đồng đô la hơn so với một đợt suy yếu trên diện rộng.
Sự chú ý hiện chuyển sang các số liệu PMI sơ bộ của Mỹ công bố trong tuần này cùng một loạt phát biểu đã lên lịch từ các quan chức Cục Dự trữ Liên bang, và giới tham gia thị trường sẽ theo dõi các bình luận có thể củng cố hoặc làm giảm khả năng có động thái vào tháng Mười. Dữ liệu hoạt động, việc làm hoặc giá cả mạnh hơn có xu hướng củng cố lợi thế lợi suất của đồng đô la và ủng hộ khả năng duy trì gần mức cao nhất bảy tuần đã thiết lập. Dữ liệu yếu hơn, đặc biệt là bất kỳ bằng chứng nào cho thấy áp lực lạm phát do năng lượng đang giảm bớt sau đợt giảm giá dầu thô gần đây, có thể làm giảm kỳ vọng tăng lãi suất và giảm bớt một phần áp lực đang gia tăng lên các đồng tiền đối thủ.
Xét về mặt kỹ thuật, mốc 100 vẫn là điểm xoay trục trước mắt của chỉ số đô la. Việc duy trì trên mốc này sẽ giữ nguyên đà bứt phá gần đây và đưa mức cao nhất bảy tuần trong tầm với nếu có bất kỳ chất xúc tác mới nào. Một đợt phá vỡ bền vững xuống dưới mốc 100 sẽ là tín hiệu sớm cho thấy giá năng lượng thấp hơn và lợi suất trái phiếu kho bạc giảm đang bắt đầu lấn át thông điệp vẫn còn diều hâu của Fed, đặt chuỗi tăng giá tương đối gần đây của đồng đô la trước bài kiểm tra kỹ thuật thực sự đầu tiên kể từ khi đợt tăng hiện tại bắt đầu.
Bối cảnh này cũng mang những hàm ý vượt ra ngoài thị trường ngoại hối. Một đồng đô la duy trì vững chắc cùng với giá dầu hạ nhiệt có xu hướng thu hẹp cơ sở tăng giá cho vàng và các tài sản không sinh lãi khác, do kỳ vọng lãi suất Mỹ duy trì ở mức cao lâu hơn làm tăng chi phí cơ hội của việc nắm giữ chúng, ngay cả khi khẩu vị rủi ro chung đang cải thiện. Ngược lại, một đợt phá vỡ dứt khoát của chỉ số đô la xuống dưới mốc 100 nhiều khả năng sẽ được xem là tín hiệu bật đèn xanh cho đà tăng tiếp theo của tài sản rủi ro nói chung, chứ không chỉ riêng cổ phiếu, vì điều đó sẽ báo hiệu rằng thị trường đã ngừng định giá khả năng đáng kể cho việc Fed thắt chặt thêm. Cách nhìn nhận liên tài sản này là một phần lý do vì sao dữ liệu PMI sơ bộ và các bình luận của Fed trong tuần này mang tầm quan trọng vượt trội so với một tuần dữ liệu thông thường.
Cũng cần phân biệt rõ điều gì đã được xác nhận và điều gì vẫn chỉ là cách diễn giải của thị trường. Thông điệp chính thức của Fed mô tả cuộc chiến chống lạm phát là vẫn đang tiếp diễn, chứ không đưa ra cảnh báo rõ ràng theo cách mà một số nguồn tin đã diễn giải, và ý tưởng cho rằng lợi thế lợi suất của đồng đô la đang 'thắng thế' trước tâm lý ưa rủi ro chỉ là một cách diễn giải diễn biến giá chứ không phải mục tiêu chính sách được bất kỳ ngân hàng trung ương nào công bố. Giới giao dịch nên nhìn nhận sự dung nạp rõ rệt của Ngân hàng Nhân dân Trung Quốc đối với sức mạnh của đồng nhân dân tệ theo cách tương tự: như một kết quả thị trường được quan sát trước một cuộc gặp ngoại giao cấp cao, chứ không phải một sự thay đổi chính sách tiền tệ được công bố chính thức và chắc chắn sẽ tiếp diễn sau đó.
Nhận Định Giao Dịch
Đối với giới giao dịch, khả năng đồng đô la duy trì vững chắc song song với việc Nasdaq lập kỷ lục là điểm nổi bật nhất của bối cảnh này, và điều đó cho thấy nên nhìn nhận DXY theo hướng phản ứng với sự kiện hơn là theo xu hướng trong những ngày tới. Chừng nào khả năng tăng lãi suất vào tháng Mười vẫn ở mức xấp xỉ 50/50, các nhịp điều chỉnh về mốc 100 nhiều khả năng sẽ thu hút lực mua hơn là dẫn đến phá vỡ hẳn, đặc biệt là so với đồng yên, nơi chênh lệch chính sách khoảng 2,6 điểm phần trăm vẫn ủng hộ các vị thế giao dịch chênh lệch lãi suất. Một mức đóng cửa được xác nhận dưới 100 sẽ là tín hiệu kỹ thuật đầu tiên cho thấy cán cân đang thay đổi, và điều đó sẽ đưa trọng tâm trở lại câu hỏi liệu giá dầu giảm và lợi suất trái phiếu kho bạc thấp hơn có thể gánh vác thêm phần việc mà một Fed vẫn chưa ngã ngũ chưa hoàn thành hay không. Dữ liệu PMI sơ bộ và các bình luận đã lên lịch của Fed trong tuần này là những yếu tố kích hoạt gần hạn có khả năng cao nhất cho một sự thay đổi theo bất kỳ hướng nào, và giới giao dịch nên xem sức mạnh của đồng nhân dân tệ gắn với Ngân hàng Nhân dân Trung Quốc là một câu chuyện riêng biệt, do chính sách thúc đẩy, chứ không phải bằng chứng cho sự suy yếu diện rộng của đồng đô la áp dụng cho các cặp tiền tệ chính khác.