

ĐIỂM CHÍNH: Tesla đã bàn giao 486,532 xe trong quý III năm 2026, cao hơn khoảng 5.3% so với mức đồng thuận được tổng hợp là 461,974 xe. Sản xuất trong quý đạt 464,391 xe, nên số xe bàn giao vượt sản xuất của nhà máy 22,141 chiếc, và lượng lưu trữ năng lượng triển khai đạt 13.7 GWh. Cổ phiếu đóng cửa thứ Sáu ngày 2 tháng 10 ở mức $370.59, tăng khoảng 4.7% trong ngày, với báo cáo lợi nhuận quý III dự kiến công bố sau giờ đóng cửa vào thứ Tư ngày 21 tháng 10.
Con số bàn giao theo quý là số liệu cứng thường xuyên nhất mà Tesla công bố, đến vài tuần trước báo cáo tài chính và không mang theo thông tin doanh thu, lợi nhuận hay dòng tiền nào của riêng nó. Giá trị của nó đối với giá cổ phiếu nằm ở mức độ nó thu hẹp phạm vi các kết quả có thể xảy ra cho quý tiếp theo. Tesla báo cáo 486,532 xe bàn giao trong ba tháng tính đến tháng 9, trong khi mức đồng thuận được tổng hợp là 461,974 xe. Chênh lệch là 24,558 xe, tương đương khoảng 5.3%, đủ lớn để đặt lại kỳ vọng trên toàn bộ mảng ô tô trước khi bất kỳ khoản số nào được ghi sổ. Phản ứng diễn ra rất nhanh. Trong phiên thứ Sáu ngày 2 tháng 10, cổ phiếu tăng khoảng 4.7% và đóng cửa tại $370.59, đóng góp vào một phiên tăng đồng loạt của các chỉ số lớn tại Mỹ.
Số liệu sản xuất mới là nửa tiết lộ nhiều hơn của báo cáo. Tesla đã chế tạo 464,391 xe trong quý trong khi bàn giao 486,532 xe, chênh lệch 22,141 xe được rút ra từ hàng tồn kho sẵn có. Chênh lệch lớn như vậy trong một quý không phải là khoản làm tròn. Nó có nghĩa là các xe đã hoàn thiện tích tụ nhanh hơn khả năng được vận chuyển hoặc đăng ký, và nó làm đẹp dòng số bàn giao so với sức khỏe của hệ thống sản xuất phía sau. Nhà đầu tư chỉ đọc tiêu đề sẽ bỏ lỡ sự phân biệt đó, và báo cáo tài chính ngày 21 tháng 10 sẽ cho biết việc rút hàng tồn kho đó có đi kèm chi phí tiền mặt hay một khoản điều chỉnh giá. Hiệu quả sản xuất, chứ không chỉ khối lượng giao hàng, mới là thứ tách một sự hồi phục bền vững khỏi một quý thuận lợi về thời điểm.
So sánh có trọng lượng hơn cả cú vượt số bàn giao là quý cùng kỳ năm trước. Trong quý III năm 2025, Tesla bàn giao 497,099 xe, một giai đoạn bị thổi phồng bởi làn sóng người mua đổ xô đi kịp thời hạn ưu đãi thuế tại Mỹ. Trên nền đó, 486,532 xe bàn giao trong quý III năm 2026 tương đương mức giảm khoảng 2.1%. Nói cách khác, quý mà thị trường xem là mạnh nhất năm thực ra chỉ là quý đứng thứ hai, và con số bàn giao vượt kỳ vọng trùng hợp với một sự co lại so với cùng kỳ. Bình luận đã đóng khung phần thiếu hụt là do nền so sánh cao chứ không phải do mất thị phần, và sự phân biệt đó sẽ quyết định đợt tăng ngày 2 tháng 10 kéo dài bao lâu.
Chuỗi số liệu trong năm 2026 củng cố cách đọc đó. Xe bàn giao trong quý II là 480,126 chiếc, và 486,532 xe trong quý III cao hơn mức đó 6,406 chiếc. Theo số liệu của chính công ty, quý III vì vậy là quý mạnh nhất của năm 2026, vượt trước quý II và cách xa hai quý yếu hơn là quý I và quý IV của năm trước. Chính diễn tiến đó đã cải thiện cơ hội Tesla tránh một mức giảm số xe bàn giao trong năm thứ ba liên tiếp, một kết cục nếu xảy ra sẽ để lại mảng ô tô trong suy thoái cấu trúc rõ rệt. Câu hỏi còn mở là liệu mức tăng tuần tự khiêm tốn khoảng 1.3% có đủ sức giá để cải thiện lợi nhuận hay không, và báo cáo ngày 21 tháng 10 chính là nơi câu hỏi đó được trả lời.
Ngoài xe, mảng lưu trữ là nơi Tesla tăng trưởng đều đặn nhất. Lưu trữ năng lượng triển khai trong quý đạt 13.7 GWh, một con số tiếp tục chạy nhanh hơn tốc độ của mảng ô tô và đi kèm doanh thu được ghi nhận trải dọc tiến độ dự án thay vì ghi nhận tại một lần bàn giao. Các dự án lưới điện lớn làm con số biến động theo bậc, nên một quý mạnh ở đây nói nhiều hơn về khả năng chuyển đổi dự án so với nhu cầu ở mức tốc độ nền, và tổng số lũy kế từ đầu năm sẽ quan trọng hơn một quý đơn lẻ. Với cổ phiếu, lưu trữ và ô tô là hai lập luận khác nhau: một bên hỗ trợ doanh thu và tiền mặt ngắn hạn, bên kia mang định giá. Giữ chúng tách biệt là hữu ích khi số liệu ngày 21 tháng 10 đến, vì hai bên hiếm khi cùng thất vọng hoặc cùng bất ngờ trong cùng một giai đoạn.
Điểm khởi đầu của toàn bộ chuỗi này là cổ phiếu đã đi xa đến đâu. Mức tăng 4.7% ngày 2 tháng 10 diễn ra khi cổ phiếu vẫn thấp hơn khoảng 18% so với đầu năm, tức mức lỗ khoảng -17.6%. Nói cách khác, một con số bàn giao mạnh chỉ bù lại được một phần của đợt giảm đã chạy xuyên suốt phần lớn năm, và thị trường đang coi mỗi chất xúc thúc là một bước chứ không phải một sự đổi xu hướng. Cách đóng khung đó có hệ quả thực tế với việc lựa chọn vị thế. Khi một cổ phiếu giảm mạnh trong năm và tăng nhờ một dữ liệu, người mua thường đang vừa đóng vị thế vừa nâng lại mức định giá cùng lúc, và điều đó tạo ra một đợt tăng có thể vượt xa thay đổi nền tảng. Mức đóng cửa $370.59 ngày thứ Sáu tốt nhất nên được hiểu là thị trường đang định giá lại rủi ro bàn giao, không phải rủi ro lợi nhuận, và rủi ro lợi nhuận vẫn còn mở cho đến báo cáo tài chính.
Tính tự động hóa là phần của câu chuyện cổ phiếu mà con số bàn giao không thể nói đến, và nó mang trọng số định giá lớn hơn nhiều so với đóng góp hiện tại cho doanh thu. Cybercab được thiết kế riêng của Tesla được cho là đã bắt đầu chở khách trả tiền trong dịch vụ taxi tự lái tại Austin khoảng ngày 3 tháng 9, một bước đưa chương trình từ trình diễn sang dịch vụ thương mại nếu cách báo cáo là chính xác. Các tuyên bố rằng việc giám sát an toàn đã được loại bỏ hoàn toàn khỏi hoạt động tại Texas và Florida vẫn chưa được xác minh và cần được xem là như vậy cho đến khi công ty hoặc một cơ quan quản lý xác nhận. Điều có thể nói là đội xe vẫn nhỏ hơn đội xe của đối thủ dẫn đầu ở cùng những thị trường đó. Quy mô đội xe không phải là kết quả kinh doanh, và chỉ những chuyến đi có trả tiền, tỷ lệ sử dụng xe, chi phí vận hành cùng tỷ lệ chuyến đi cần hỗ trợ từ xa mới cho nhà đầu tư biết liệu tính tự động hóa có đang trở thành một dòng lợi nhuận hay không.
Lý do những cú vượt số bàn giao có giá trị dự báo hạn chế là vì khối lượng và lợi nhuận có thể đi ngược chiều. Tesla không tách riêng giá bán, khuyến mãi hay chiết khấu trong thông cáo bàn giao, nên một quý có thể vượt kỳ vọng về số xe trong khi lợi nhuận gộp ô tô giảm, và cách nhìn thấy điều đó là báo cáo ngày 21 tháng 10. Bốn mục đáng chú ý ở đó: lợi nhuận gộp ô tô không tính khoản tín dụng quy định, chiều diễn biến của giá bán trung bình cùng các khoản khuyến mãi đi kèm, chi tiêu vốn, và dòng tiền tự do. Riêng khoản tín dụng quy định đã làm đẹp lợi nhuận ô tô trong nhiều quý, và người đọc chỉ theo dõi tiêu đề sẽ đánh giá cao hơn thực tế mức cải thiện. Con số 486,532 là đầu vào giúp bốn dòng đó trở nên dễ đọc, không phải sự thay thế cho việc đọc chúng.
Khả năng vay vốn đã trở thành một phần sống của cuộc thảo luận, và ở đây cần cẩn trọng với các con số. Một thông tin được lan truyền rộng rãi gán $25 billion mở rộng hạn mức vay cho Tesla thông qua các hạ tầng tín dụng đã sắp xếp, với quy mô để tài trợ cho khoản đầu tư tăng cao vào trí tuệ nhân tạo. Con số đó không thể xác nhận được từ các nguồn báo chính và được lặp lại ở đây như thông tin chưa kiểm chứng chứ không phải sự thật. Dù con số chính xác có đúng hay không, luận điểm nền tảng vẫn đúng và có thể nói mà không cần đến nó: một công ty theo đuổi tính tự động hóa, người máy và hạ tầng năng lượng với tốc độ mà Tesla mô tả sẽ cần vốn bên ngoài, và quyền tiếp cận vào tín dụng đã cam kết quyết định chương trình đó có thể được tài trợ đến mức nào mà không phải quay lại thị trường vốn cổ phần. Hạn mức vay là quyền chọn, không phải tiền đã chi, và nhà đầu tư nên tách hai khái niệm đó khi đọc báo cáo lưu chuyển tiền tệ.
Có một sự kiện gần hơn có thể thay đổi tâm lý trước khi công bố lợi nhuận. Sự ra mắt Roadster, vốn dự kiến vào ngày 1 tháng 10, đã được hoãn lại ngày 15 tháng 10 vì thời tiết khắc nghiệt và vì buổi trình diễn cần không gian ngoài trời. Điều đó đưa sự kiện vào bên trong cửa sổ báo cáo và nằm trước số liệu ngày 21 tháng 10, điều này quan trọng vì hai lý do. Mọi cam kết về dòng thời gian sản xuất, giá bán hoặc khối lượng được đưa ra tại sự kiện sẽ trở thành thông tin mà thị trường mang vào kỳ vọng quý. Và một lần trì hoãn thứ hai đối với một chương trình đã được mô tả là bị hoãn kéo dài sẽ nói với nhà đầu tư điều gì đó về khả năng thực thi mà không con số bàn giao nào bù lại được. 13.7 GWh lưu trữ được triển khai và 486,532 xe được bàn giao mô tả doanh nghiệp như nó hiện tại, còn sự kiện ngày 15 tháng 10 mô tả doanh nghiệp như ban quản lý dự định xây dựng.
Thứ Tư ngày 21 tháng 10 sau giờ đóng cửa là ngày quyết định giá trị của ngày 2 tháng 10. Thị trường có cú vượt số bàn giao 5.3% so với đồng thuận, một mức giảm 2.1% so với cùng kỳ, sản xuất thấp hơn số xe giao hàng, và một con số lưu trữ 13.7 GWh. Điều thị trường chưa có là bất kỳ bằng chứng nào về lợi nhuận. Một báo cáo tích cực sẽ cho thấy lợi nhuận gộp ô tô không tính khoản tín dụng duy trì trong khi khối lượng tăng, chi tiêu vốn không vượt quá khả năng tạo tiền mặt từ hoạt động, và dòng tiền tự do đủ tài trợ cho chương trình tính tự động hóa và người máy mà không cần phát hành vốn cổ phần mới. Một báo cáo yếu sẽ cho thấy cú vượt số bàn giao được mua bằng giá bán và khuyến mãi. Cho đến lúc đó, sự kiện Roadster ngày 15 tháng 10 là chất xúc thúc theo lịch gần nhất. Đợt tăng nổi lên từ mức đóng cửa $370.59 đã định giá lại rủi ro bàn giao. Nó chưa định giá lại câu hỏi về tỷ suất sinh lời.
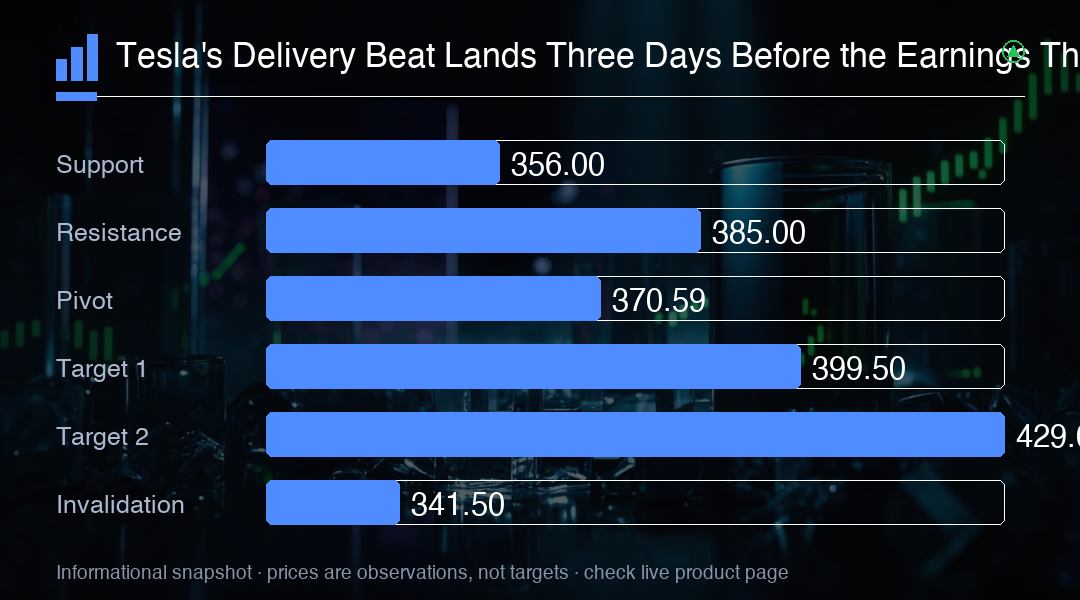
Thông tin giao dịch
Hãy xem cú vượt số bàn giao là sự định giá lại rủi ro khối lượng chứ không phải rủi ro lợi nhuận: 486,532 xe vượt mức đồng thuận 461,974, nhưng số xe bàn giao vẫn giảm 2.1% so với 497,099 xe một năm trước và vượt sản xuất 464,391 xe tới 22,141 chiếc. Với cổ phiếu ở $370.59 và vẫn thấp hơn khoảng 18% so với đầu năm, giao dịch lúc này là một giao dịch theo báo cáo lợi nhuận, và thứ Tư ngày 21 tháng 10 sau giờ đóng cửa là sự kiện nhị phân. Hãy theo dõi lợi nhuận gộp ô tô không tính tín dụng quy định, giá bán trung bình cùng các khoản khuyến mãi, và dòng tiền tự do so với chi tiêu vốn, vì một cú vượt được tài trợ bằng chiết khấu sẽ dẫn tới kết quả thấp hơn. Sự kiện Roadster ngày 15 tháng 10 nằm giữa chừng và có thể làm thay đổi biên độ trước báo cáo.