

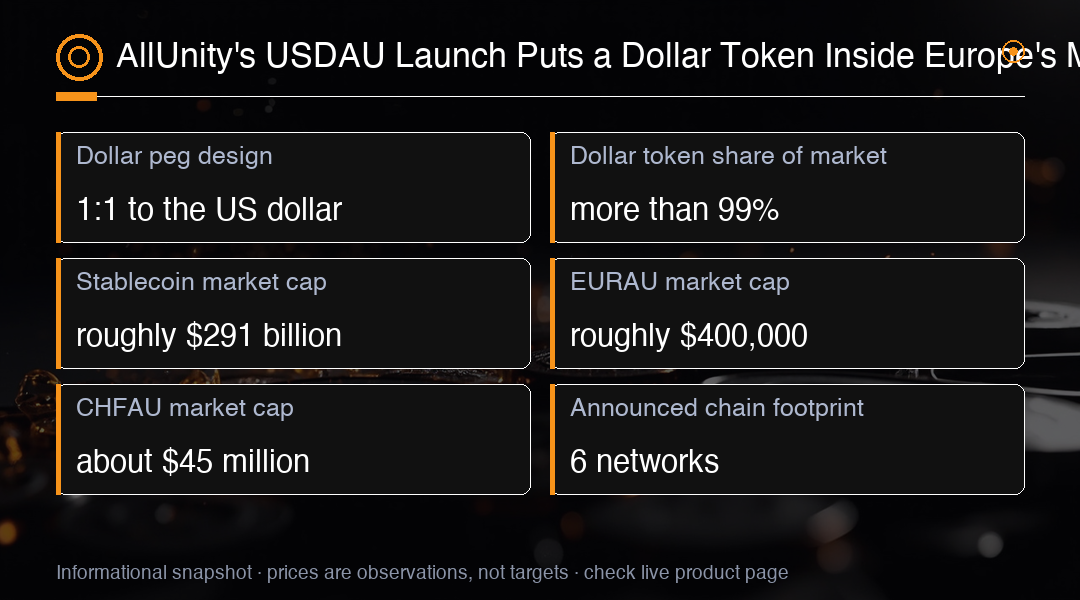
AllUnity, một nhà phát hành stablecoin châu Âu hoạt động theo khung pháp lý về Tiền mã hoá của Liên minh châu Âu, thông báo trong tuần này rằng họ ra mắt USDAU, một token neo theo đô la Mỹ mà nhà phát hành mô tả là tuân thủ MiCAR. AllUnity nói USDAU được thiết kế để duy trì tỷ lệ neo 1:1 với đô la Mỹ thông qua dự trữ đô la Mỹ bị tách biệt. Đây là token thứ tư được bảo chứng bằng tiền tệ fiat từ cùng nhà phát hành này, sau các token euro, franc Thụy Sĩ và krona Thụy Điển đã lưu hành.
Phạm vi triển khai được thông báo gồm sáu mạng lưới: Ethereum, Solana, Base, Tempo, Arc và Polygon. Sự rộng đó quan trọng với việc phân phối, bởi một token được triển khai trên nhiều chuỗi sẽ dễ tiếp cận hơn với các bộ phận ngân quỹ mà không phải cầu nối cho từng khoản thanh toán. Nhưng phạm vi triển khai về mặt kỹ thuật không phải là một thị trường có thanh khoản và dễ tiếp cận trên từng chuỗi. Danh sách niêm yết sàn, độ sâu trên chuỗi, hỗ trợ ví, tuyến cầu nối và sẵn có theo khu vực đều khác nhau theo từng chuỗi, và không có chi tiết nào theo từng chuỗi được công bố khi ra mắt. Hãy đọc việc triển khai này là một phân phối kỹ thuật đã thông báo, không phải một sổ lệnh đang chạy.
Quyền tiếp cận thị trường sơ cấp cũng hẹp hơn số chuỗi của token gợi ý. Thông tin tức thời về đợt ra mắt cho biết các khách hàng tổ chức đủ điều kiện hoàn tất đăng ký có thể đúc và quy đổi USDAU theo giá bằng mặt giá qua tài khoản Business Mint của AllUnity. Đó là một kênh tổ chức có kiểm soát, không phải quyền quy đổi mở cho mọi người nắm giữ trên mọi mạng lưới. Người mua ở thị trường thứ cấp là mua từ một người nắm giữ khác, và kế thừa các lựa chọn thoát ra của người nắm giữ đó chứ không có quyền quy đổi trực tiếp theo giá bằng mặt giá.
Về phần dự trữ, lập trường trung thực là hẹp. AllUnity nói rằng USDAU được bảo chứng bởi dự trữ đô la Mỹ bị tách biệt. Tài liệu đã xem xét không tiết lộ thành phần của dự trữ đó, tên bất kỳ bên lưu ký nào, cơ chế pháp lý của việc tách biệt, nhà cung cấp kiểm toát hoặc chứng thực, tần suất báo cáo, hay tỷ lệ dự trữ hiện tại. Một tỷ lệ neo 1:1 được nêu và một cấu trúc dự trữ được mô tả là các tuyên bố thiết kế của nhà phát hành, không phải bằng chứng độc lập về tài sản bảo chứng theo thời gian thực hay về sự đồng đồng vĩnh viễn. Cho đến khi một báo cáo dự trữ xuất hiện, tỷ lệ neo chỉ là ý định được nêu kèm một khung pháp lý.
Phía euro của bộ sản phẩm cho thấy quy mô khởi đầu. CoinGecko ước tính vốn hóa của EURAU ở khoảng $400,000 và CHFAU ở khoảng $45 million vào thời điểm ra mắt. Đó là những ước tính bên thứ ba có ngày tháng, và vốn hóa không phải là khối lượng thanh toán, mức độ chấp nhận, thanh khoản sẵn có hay năng lực quy đổi. Khoảng cách giữa hai con số euro và franc đó với thị trường neo theo đô la là tín hiệu hữu ích hơn cho bất kỳ ai đọc cấu trúc thị trường tiền mã hoá: phía được định giá bằng đô la của ngành đang hoạt động ở quy mô mà phía được định giá bằng euro chưa từng tiến tới.
Phía đô la chiếm ưu thế áp đảo. Các token neo theo đô la chiếm hơn 99% giá trị của thị trường stablecoin khoảng $291 billion tính theo vốn hóa, theo số liệu CoinGecko được công bố tại thời điểm xuất bản. Tổng số của ngành, cách phân loại nguồn cung và phương pháp của các nhà cung cấp dữ liệu đều thay đổi liên tục, nên con số đó là một ảnh chụp có gắn ngày chứ không phải hằng số cố định của ngành. Dù vậy, một đợt phát hành mới từ châu Âu xuất hiện trong một ngành bị chi phối bởi đô la là một dữ liệu về cấu trúc thị trường chứ không phải một cú sốc, và chính con số tỷ trọng đó là lý do nó quan trọng hơn cả đợt ra mắt.
Căng thẳng chính sách là rõ ràng. Ngân hàng Trung ương châu Âu đã cảnh báo vào tháng 6 rằng việc sử dụng stablecoin đô la nhiều hơn trong tài chính token hóa tại châu Âu có thể làm sâu thêm sự phụ thuộc vào đô la Mỹ và làm suy yếu vai trò quốc tế của euro. Bản công bố gốc của ngân hàng trung ương không được truy xuất độc lập trong quá trình rà soát này, nên cách diễn đạt và ngày tháng chính xác của cảnh báo vẫn chưa được xác nhận. Câu hỏi chiến lược, liệu tài chính trên chuỗi tại châu Âu sẽ thanh toán nhiều bằng đô la hay nhiều bằng euro, dù sao giờ đã được các nhà phát hành trả lời chứ không chỉ các cơ quan quản lý.
Tuân thủ MiCAR cần được đọc một cách chính xác. Việc được phát hành bên trong khung pháp lý châu Âu nghĩa là token hoạt động theo một chế độ cấp phép và công bố thông tin đã được xác định. Điều đó không có nghĩa token được bảo chứng bởi Liên minh châu Âu, được bảo hành bởi chính phủ, được bảo hiểm tiền gửi, là phương tiện lưu hành hợp pháp, hay tương đương với tiền gửi ngân hàng. Rủi ro bên phát hành, vận hành, pháp lý, thanh khoản, thị trường và đối tác đều vẫn nằm ở phía người nắm giữ. Một lớp vỏ pháp lý thu hẹp phạm vi những gì được phép, nó không loại bỏ rủi ro, và nó không biến một token thành nghĩa vụ của ngân hàng.
Định vị kinh doanh cũng đang đi trước bằng chứng. AllUnity định vị USDAU cho các khoản thanh toán doanh nghiệp có giám sát, thanh toán toàn cầu, quản trị ngân quỹ và các dòng tiền đô la xuyên quốc gia, còn giám đốc điều hành của họ đóng khung đợt ra mắt là việc đưa thanh khoản đô la vào bên trong lãnh thổ pháp lý của châu Âu. Không nguồn nào đã xem xét ghi nhận khối lượng giao dịch sau ra mắt, mức độ khách hàng tiếp nhận, độ sâu sàn giao dịch hay doanh thu thực hiện. Lập luận kinh doanh hiện chỉ là một ý định gắn nhãn pháp lý, đó là trạng thái bình thường của một đợt phát hành mới và không phải lý do để mặc định thành công hay thất bại.
Với nhà giao dịch, góc có thể giao dịch nằm ở cấu trúc chứ không phải ở token. USDAU là một đợt phát hành mới nhỏ đi vào một ngành mà các token đô la đã chiếm ưu thế theo tiêu chí quan trọng nhất, đó là vốn hóa. Điều đợt ra mắt này báo hiệu là các nhà phát hành châu Âu có giấy phép đang kỳ vọng một nhu cầu bền vững cho việc thanh toán bằng đô la bên trong châu Âu. Nếu mô hình đó lặp lại qua nhiều nhà phát hành, tài chính trên chuỗi tại châu Âu sẽ thừa hưởng thêm thói quen hóa đơn bằng đô la, và đó chính xác là kết quả mà Ngân hàng Trung ương châu Âu đã nêu khi đưa ra câu hỏi về đồng tiền.
Các mục sẽ biến điều này từ một dữ liệu chính sách thành một bức tranh dòng tiền có thể đo lường rất cụ thể: chứng thực dự trữ từ nhà phát hành, niêm yết trên sàn với độ sâu nhìn thấy được, các tài khoản doanh nghiệp thực sự đúc token, và thêm nhiều nhà phát hành được MiCAR cấp phép ra mắt token định giá bằng đô la. Cho đến khi một hoặc nhiều mục đó xuất hiện, USDAU vẫn chỉ là một thông báo có tỷ lệ neo, một danh sách chuỗi và một câu chuyện ứng dụng kinh doanh. Theo dõi công bố thông tin hữu ích hơn là giao dịch theo tiêu đề, vì công bố mới là thứ biến một tuyên bố thành thứ thị trường có thể định giá.
Kết luận rút ra cho cấu trúc thị trường là khiêm tốn nhưng có thật. Một nhà phát hành châu Âu đã đặt một token đô la vào bên trong lớp vỏ có giám sát, trên sáu chuỗi, hướng đến thanh toán tổ chức, trong khi câu hỏi về euro do các nhà chính sách nêu vẫn chưa được giải quyết. Hạ tầng thanh toán bằng đô la đang được mở rộng ở châu Âu chứ không bị thay thế, và câu hỏi cạnh tranh là liệu một lựa chọn thay thế được giám sát và định giá bằng euro có giữ được những trường hợp sử dụng tổ chức tương tự hay không. Cho đến khi có công bố, độ sâu và khối lượng, đợt ra mắt này thuộc về cột cấu trúc chứ không phải cột hành động giá, và cuộc tranh luận thanh toán bằng euro hay đô la chỉ có thêm một dữ liệu chứ chưa có kết luận.
Thông tin giao dịch
Hãy theo dõi cấu trúc ngành thay vì token: tăng trưởng của nguồn cung token neo theo đô la, việc các nhà phát hành MiCAR khác có bổ sung token đô la hay không, và bất kỳ chứng thực dự trữ, độ sâu sàn giao dịch hay hoạt động đúc token cho khách hàng doanh nghiệp nào từ AllUnity. Một đợt phát hành mới tự nó không làm dịch chuyển gì trong hành động giá tiền mã hoá, vì vậy hãy thể hiện quan điểm qua công cụ đại diện cho tiền mã hoá có thanh khoản sâu nhất, và hãy cân nhắc quy mô vị thế với thực tế rằng sự chú ý trong ngày thông báo sẽ tan dần chỉ trong vài ngày.