

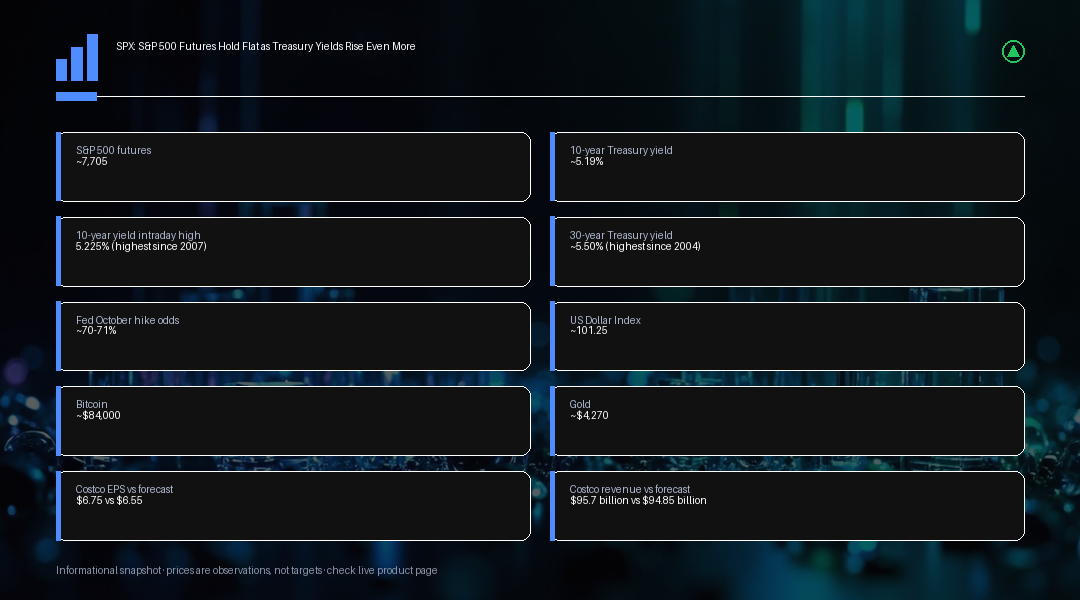
Hợp đồng tương lai S&P 500 gần như không đổi quanh mức 7.705 điểm vào thứ Sáu, sau khi chỉ số cơ sở kết thúc phiên trước đó gần như hoàn toàn đi ngang, một bề mặt bình lặng che giấu một câu chuyện kịch tính hơn nhiều đang diễn ra trên thị trường trái phiếu. Thị trường cổ phiếu đã thu hẹp bớt mức giảm mạnh trong phiên hồi đầu tuần sau các báo cáo cho thấy Mỹ và Iran đang tìm kiếm hướng đi để mở lại Eo biển Hormuz, và với việc không có sự kiện lớn nào được lên lịch trong ngày thứ Sáu, giới giao dịch phần lớn tận dụng phiên này để tạm dừng và ổn định lại sau một giai đoạn biến động mạnh.
Biến động lớn hơn nhiều đang diễn ra trên thị trường trái phiếu Kho bạc. Lợi suất kỳ hạn 10 năm đã tăng lên khoảng 5,19%, sau khi chạm mức cao nhất trong phiên là 5,225%, mức cao nhất kể từ năm 2007. Lợi suất kỳ hạn 30 năm đạt khoảng 5,50%, mức chưa từng thấy kể từ năm 2004, và lãi suất vay thế chấp trung bình tại Mỹ đã quay trở lại trên ngưỡng 7% do hệ quả này. Thị trường đang định giá xác suất khoảng 70 đến 71% cho một đợt tăng lãi suất khác của Fed tại cuộc họp tháng 10, tăng mạnh so với khoảng 53% đầu tuần đó, với hơn 90 điểm cơ bản thắt chặt bổ sung được định giá trong toàn bộ chu kỳ. Ý tưởng cho rằng đợt tăng lãi suất tháng 9 sẽ là động thái “một lần rồi thôi” rõ ràng đã nhanh chóng mất đi sự ủng hộ.
Thị trường châu Á có một phiên giao dịch qua đêm trái chiều. Chỉ số Nikkei của Nhật Bản tăng khoảng 1%, chỉ số Hang Seng của Hồng Kông giảm khoảng 1%, và cổ phiếu Australia mất khoảng 0,6%, trong khi Trung Quốc đại lục, Hàn Quốc và Đài Loan nghỉ lễ, khiến xu hướng chung của khu vực tương đối cân bằng. Các cuộc đàm phán cấp cao giữa Mỹ và Trung Quốc tại Washington cho đến nay vẫn chưa mang lại tiến triển rõ rệt nào về thương mại, trí tuệ nhân tạo, Đài Loan hay Iran, và việc thiếu đột phá này đã gây áp lực nhẹ lên tâm lý thị trường tại Hồng Kông mà không kích hoạt phản ứng né tránh rủi ro mạnh mẽ hơn ở những nơi khác.
Áp lực từ lợi suất trái phiếu tăng không chỉ giới hạn ở nước Mỹ. Lợi suất kỳ hạn 10 năm của Nhật Bản đã vượt lên trên 3,1%, mức cao nhất kể từ năm 1996, trong khi lợi suất kỳ hạn 10 năm của Australia ở mức gần 5,4%, gần với mức cao nhiều năm của chính nước này. Lợi suất tăng cao trên toàn cầu làm tăng chi phí tài trợ vốn và giảm sức hấp dẫn tương đối của các cổ phiếu đang được định giá cao, một động lực gây áp lực không cân xứng lên nhóm công nghệ và các cổ phiếu tăng trưởng có thời gian đáo hạn dài khác, những cổ phiếu có lợi nhuận kỳ vọng nằm xa hơn ở phía chân trời.
Đồng đô la Mỹ đã mạnh lên cùng với đà tăng của lợi suất, với Chỉ số Đô la hướng tới mức tăng khoảng 1% trong tuần, quanh mức 101,25, mức mạnh nhất kể từ cuối tháng 7. Đồng đô la mạnh hơn hỗ trợ cho chính đồng tiền này nhưng lại tạo thêm lực cản đối với các tập đoàn đa quốc gia của Mỹ bằng cách làm giảm giá trị quy đổi của doanh thu kiếm được ở nước ngoài. Giá dầu bổ sung thêm một lớp áp lực nữa vào bức tranh lạm phát sau khi giá dầu Brent tăng vọt khoảng 3% vào thứ Năm sau một cuộc tấn công bằng tên lửa của lực lượng Houthi nhằm vào Ả Rập Xê Út, trước khi hạ nhiệt trở lại vùng dao động rộng khoảng 100 đến 106 USD một thùng vào thứ Sáu. Các nhà sản xuất năng lượng hưởng lợi từ giá cao hơn, nhưng chỉ số rộng hơn phải đối mặt với rủi ro bù trừ từ lạm phát mạnh hơn và khả năng chính sách của Fed trở nên thắt chặt hơn do hệ quả này.
Bitcoin giữ quanh mức 84.000 USD trong khi vàng vẫn ở thế phòng thủ, quanh mức 4.270 USD một ounce vào đầu phiên thứ Sáu, cả hai đều phù hợp với một môi trường mà lợi suất trái phiếu Kho bạc tăng khiến các tài sản không sinh lãi và mang tính đầu cơ khó được bảo vệ hơn. Một nhịp tăng tiếp theo của lợi suất nhiều khả năng sẽ tiếp tục gây áp lực lên cả hai thị trường này, do chi phí cơ hội của việc nắm giữ các tài sản không tạo thu nhập tăng lên cùng với lãi suất thực.
Đằng sau sự bình lặng ở cấp độ chỉ số, các chất xúc tác riêng lẻ từ từng cổ phiếu đã tạo ra sự phân hóa thực sự. Akamai tăng vọt trong phiên giao dịch kéo dài sau khi công bố thỏa thuận hạ tầng điện toán đám mây trị giá 11,6 tỷ USD kéo dài 7 năm với Anthropic, một thỏa thuận có khả năng đạt tổng giá trị lên tới 20 tỷ USD. Costco báo cáo lợi nhuận theo quý đạt 6,75 USD một cổ phiếu trên doanh thu 95,7 tỷ USD, cả hai đều vượt dự báo lần lượt là 6,55 USD và 94,85 tỷ USD, tuy nhiên phản ứng khá trầm lắng trong phiên ngoài giờ cho thấy nhà đầu tư muốn nhiều hơn một quý kết quả vững chắc nhưng không có gì nổi bật từ một cổ phiếu vốn đã được định giá ở mức cao. Meta tăng khoảng 4,5% vào thứ Năm khi sự hào hứng tiếp tục xây dựng quanh sản phẩm AI Muse của hãng, trong khi Oracle giảm gần 5% và một số cổ phiếu bán dẫn suy yếu dưới áp lực của lợi suất cao hơn.
Những giai đoạn mà các chỉ số cổ phiếu giữ ổn định trong khi lợi suất trái phiếu tăng mạnh không phải là điều chưa từng xảy ra, nhưng trong lịch sử, chúng có xu hướng là trạng thái chuyển tiếp hơn là trạng thái ổn định lâu dài. Trong các chu kỳ trước đây, một đà tăng bền vững của lợi suất dài hạn lên mức cao nhất nhiều thập kỷ cuối cùng đã buộc thị trường cổ phiếu phải định giá lại, hoặc thông qua việc thiết lập lại định giá ở những góc thị trường nhạy cảm nhất với lãi suất và có thời gian đáo hạn dài, hoặc thông qua một đợt né tránh rủi ro trên diện rộng hơn một khi lợi suất đạt đến mức gây tổn hại rõ rệt cho kỳ vọng tăng trưởng. Với lợi suất kỳ hạn 10 năm hiện ở mức cao nhất kể từ năm 2007 và kỳ hạn 30 năm ở mức chưa từng thấy kể từ năm 2004, khả năng của S&P 500 duy trì gần vùng đỉnh lịch sử ngày càng phụ thuộc vào tăng trưởng lợi nhuận, đặc biệt là chi tiêu vốn liên quan đến AI, tiếp tục vượt qua lực cản từ lãi suất chiết khấu cao hơn.
Kịch bản rủi ro đáng chú ý là khả năng tăng lãi suất của Fed được định giá tiếp tục leo thang vượt xác suất hiện tại là 70 đến 71% cho tháng 10. Nếu dữ liệu lạm phát hoặc việc làm sắp tới đẩy xác suất đó tăng cao rõ rệt, hoặc nếu chính Fed phát tín hiệu về một phản ứng chính sách cứng rắn hơn tại cuộc họp tiếp theo, biến động lợi suất kết quả có thể diễn ra đủ nhanh để buộc thị trường cổ phiếu, tín dụng và tiền tệ phải định giá lại một cách hỗn loạn hơn cùng lúc, thay vì sự điều chỉnh đa tài sản tương đối được kiểm soát như đã thấy trong tuần này. Ngược lại, bất kỳ sự dịu bớt nào trong dữ liệu khiến xác suất tăng lãi suất giảm trở lại nhiều khả năng sẽ được xem là chất xúc tác giải tỏa cho cả trái phiếu lẫn các phần nhạy cảm hơn với lãi suất của thị trường cổ phiếu.
Hiện tại, giới giao dịch đang phải cân bằng giữa một chỉ số chính vẫn giữ được sức bền và một thị trường trái phiếu đang phát đi tín hiệu ngày càng cấp bách, và mức đi ngang của hợp đồng tương lai trong phiên thứ Sáu nên được hiểu là một khoảng dừng để chờ thêm thông tin hơn là một sự hóa giải căng thẳng đó theo hướng nào.
Nhìn chung, phiên giao dịch thứ Sáu phản ánh một thị trường mà bản thân chỉ số vẫn giữ ổn định ngay cả khi nền tảng bên dưới nó, tức lãi suất, đang thay đổi nhanh chóng. Sự kết hợp đó, các chỉ số cổ phiếu bình lặng chồng lên một thị trường trái phiếu đang định giá lại nhanh chóng, thường không kéo dài mãi mãi, và nhà giao dịch nên theo dõi liệu thị trường cổ phiếu cuối cùng có bắt kịp thông điệp đến từ thị trường trái phiếu Kho bạc hay không, thay vì cho rằng sự bình lặng hiện tại sẽ tự duy trì.
Nhận Định Giao Dịch
Câu chuyện chính đối với S&P 500 thực chất không hẳn xoay quanh cổ phiếu, mà xoay quanh việc thị trường có thể giữ được sự bình lặng trong bao lâu khi lợi suất trái phiếu tiếp tục leo lên mức cao nhất nhiều thập kỷ. Chừng nào lợi suất kỳ hạn 10 năm còn tiếp tục nhích lên hướng tới và vượt qua vùng 5,2%, định giá cổ phiếu, đặc biệt là các cổ phiếu tăng trưởng có thời gian đáo hạn dài và liên quan đến AI vốn đang dẫn dắt chu kỳ này, sẽ đối mặt với lực cản ngày càng lớn từ lãi suất chiết khấu tăng cao, ngay cả khi diễn biến giá ở cấp độ chỉ số trông có vẻ trật tự trên bề mặt. Nhà giao dịch nên theo dõi liệu xác suất khoảng 70% mà thị trường đang định giá cho một đợt tăng lãi suất khác của Fed vào tháng 10 có tiếp tục tăng theo dữ liệu sắp tới hay không, vì việc xác suất đó tiếp tục được định giá lại cao hơn nhiều khả năng sẽ chuyển hóa trực tiếp thành áp lực mới đối với cả trái phiếu lẫn các nhóm cổ phiếu nhạy cảm với lãi suất. Các chất xúc tác riêng lẻ từ từng cổ phiếu, bao gồm thỏa thuận điện toán đám mây giữa Akamai và Anthropic, kết quả lợi nhuận vượt dự báo của Costco, và đà tăng liên tục của Meta nhờ sản phẩm Muse, đang tạo thêm sự phân hóa hai chiều bên dưới sự bình lặng ở cấp độ chỉ số, và môi trường chọn lọc cổ phiếu đó có thể tiếp diễn chừng nào câu chuyện lợi suất rộng hơn vẫn khiến chỉ số tổng thể dao động trong biên độ thay vì hình thành xu hướng rõ ràng theo bất kỳ hướng nào.