

ĐIỂM CHÍNH: Anthropic có thể bắt đầu giao dịch sớm nhất vào giữa tháng 11 năm 2026, với hoạt động tiếp thị chính thức dự kiến bắt đầu trong tuần của ngày 9 tháng 11 và ngày ra mắt có thể xảy ra trước Lễ Tạ Ơn ngày 26 tháng 11. Các nhà đầu tư tiềm năng nhìn thấy một mức định giá hợp lý từ $1.8 trillion đến $2 trillion cho công ty. Doanh thu đạt khoảng $4.6 billion trong năm 2025 trong khi khoản lỗ hoạt động là $8.06 billion, nên đợt chào bán này sẽ định giá một doanh nghiệp tăng trưởng nhanh nhưng vẫn lỗ sâu.
Khung thời gian là phần dễ giao dịch nhất của câu chuyện. Những bài đưa tin trong tuần này cho thấy công ty có thể lên sàn sớm nhất vào giữa tháng 11, khoảng bảy tuần kể từ bây giờ, sau một giai đoạn tiếp thị dự kiến bắt đầu trong tuần của ngày 9 tháng 11. Lễ Tạ Ơn rơi vào thứ Năm ngày 26 tháng 11 năm nay, nên ngày giao dịch đầu tiên trước thời điểm đó sẽ nằm thoải mái trong lịch chứ không phải ở mép của nó. Hãy xem lịch trình là khả thi chứ không phải đã xác nhận, bởi không có gì trong các bài đưa tin là một cam kết và một công ty luôn có thể dời lịch, hoãn lại hoặc hủy bỏ.
Giai đoạn tiếp thị thường được gọi là roadshow. Đây là khoảng thời gian mà ban lãnh đạo trình bày doanh nghiệp trước các nhà đầu tư tiềm năng trong khi các ngân hàng điều hành đợt chào bán đánh giá xem có bao nhiêu nhu cầu thực sự ở mức giá chào bán hay không. Điều đó quan trọng hơn với một công ty quy mô này so với một đợt niêm yết thông thường, bởi một mức định giá tính bằng trillion không thể chốt chỉ nhờ phân bổ cho các tổ chức lớn. Roadshow là nơi sổ lệnh được kiểm tra, và nơi khung giá được định hình hoặc phá vỡ trước khi cổ phiếu được phân phối.
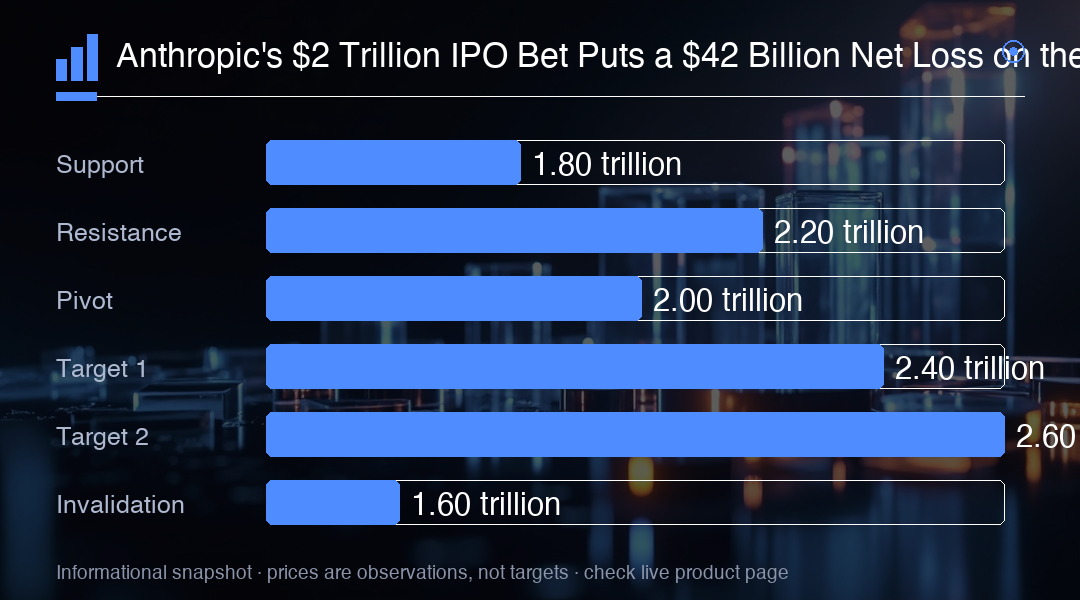
Về định giá, các nhà đầu tư tiềm năng nhìn thấy một khoảng hợp lý từ $1.8 trillion đến $2 trillion. Anthropic cũng kỳ vọng quy mô đợt chào bán sẽ ngang bằng hoặc vượt quá đợt chào bán mà SpaceX đang chuẩn bị. Có hai điểm cần lưu ý. Thứ nhất, chưa có đợt niêm yết nào của SpaceX được thực hiện, nên mốc tham chiếu đó là so với một thương vụ còn đang chờ chứ không phải một thương vụ đã hoàn tất. Thứ hai, từ quy mô có nhiều nghĩa trong ngữ cảnh này. Định giá công ty và số tiền thu được là hai con số rất khác nhau, bởi một đợt chào bán chỉ bán một phần của doanh nghiệp, và các bài đưa tin về mục tiêu đó không phải lúc nào cũng phân biệt rõ ràng giữa hai khái niệm này.
Dòng doanh thu là lập luận mạnh nhất ủng hộ đợt chào bán. Doanh thu đạt khoảng $4.6 billion trong năm 2025, tăng từ $386 million vào năm 2024. Đó gần như là mức tăng gấp mười hai lần chỉ trong một năm, và đó là kiểu đường cong tăng trưởng biện minh cho một hệ số định giá phi thường. Nó cũng cho biết doanh nghiệp thực sự là gì ở giai đoạn này: một nhà cung cấp quyền truy cập mô hình cho nhà phát triển và doanh nghiệp chứ không phải một doanh nghiệp phần cứng, với doanh thu tập trung vào một số lượng nhỏ khách hàng lớn và các hợp đồng sử dụng.
Dòng chi phí là lập luận mạnh nhất chống lại việc trả mức cao nhất của khoảng đó. Khoản lỗ hoạt động là $8.06 billion, lớn hơn cả doanh thu. Việc vận hành các mô hình tiên phong có nghĩa là phải trả tiền cho điện toán, trung tâm dữ liệu và nhân tài trước khi doanh thu tương ứng đến, và chi phí được dồn vào đầu trong khi doanh thu dồn vào sau. Vì vậy nhà đầu tư đang được yêu cầu tài trợ cho một khoảng hở, chứ không đơn thuần là vốn hóa một dòng lợi nhuận, và bất kỳ đợt niêm yết nào cũng sẽ trao cho thị trường một con số theo quý sẽ biến động theo khoảng hở đó chứ không phải theo tốc độ tăng trưởng.
Con số lỗ ròng tiêu đề gần $42 billion cần được xử lý cẩn thận. Khoảng $34 billion trong con số đó là một khoản chi phí kế toán liên quan đến các công cụ tài trợ có thể chuyển đổi thành cổ phiếu. Khoản chi phí như vậy là sự ghi nhận sự loãng dòng dự kiến, không phải tiền mặt rời khỏi doanh nghiệp, và nó không tác động trực tiếp đến số tiền công ty phải chi mỗi quý để duy trì hoạt động. Bất kỳ phân tích nào coi toàn bộ $42 billion là chi phí tiền mặt sẽ sai hoàn toàn. Lỗ hoạt động và dòng tiền tạo ra là hai con số đáng tách biệt, và chúng kể hai câu chuyện rất khác nhau về công ty này.
Đặt các con số cạnh nhau, cấu trúc của thương vụ trở nên rõ ràng. Nền tảng doanh thu khoảng $4.6 billion, tăng gần gấp mười hai lần, đứng đối diện với khoản lỗ hoạt động $8.06 billion, điều này cho thấy đây là một công ty chưa từng ở gần mức hòa vốn trên dòng hoạt động. Chi phí xây dựng các hệ thống AI tiên tiến hiện lớn hơn doanh thu mà những hệ thống đó tạo ra. Điều đó không có nghĩa câu chuyện cổ phiếu là sai, vì lập luận dựa trên quy mô tương lai chứ không phải lợi nhuận hiện tại, nhưng nó có nghĩa khung định giá là một cuộc đánh cược vào việc lợi nhuận sẽ đến sau nhiều năm trong mô hình, chứ không phải vào báo cáo kết quả kinh doanh hiện tại.
Bên cạnh lập luận tài chính còn có một lập luận về quản trị. Giám đốc điều hành Dario Amodei đang kêu gọi tiến bộ chậm hơn ở vùng tiền phong của AI. Khung đề xuất của ông bao gồm các bộ đánh giá độc lập được tích hợp, các tiêu chuẩn an toàn chung cho ngành và sự phối hợp quốc tế giữa các chính phủ. Với nhà đầu tư, điều này có hai mặt. Tốc độ tăng năng lực chậm hơn có thể giảm rủi ro của một sự kiện chấn động làm định giá lại toàn ngành, và nó có thể củng cố lập luận cho công ty dẫn đầu về an toàn. Nó đồng thời giới hạn tốc độ tăng trưởng ngắn hạn mà hệ số doanh thu phụ thuộc vào.
Bức tranh cạnh tranh càng củng cố sự thận trọng. Đối thủ OpenAI đã hoãn kế hoạch niêm yết của riêng họ, với Sam Altman cho rằng việc lên sàn lúc này là không khôn ngoan. Hai nhà phát triển hàng đầu đưa ra những kết luận trái ngược về cùng một thị trường là một tín hiệu hữu ích cho thấy định giá cổ phiếu AI đã bấp bênh đến mức nào. Nếu Anthropic đi trước, công ty sẽ dẫn trước người ngang hàng gần nhất trong việc xác lập giá tham chiếu, đó là một lợi thế trong một đợt chào bán mang tính quảng bá. Điều đó cũng có nghĩa mức định giá công khai nghiêm túc đầu tiên của một phòng thí nghiệm AI tiền phong độc lập sẽ đặt điểm tham chiếu cho mọi thứ đi sau.
Những điều cần theo dõi rất cụ thể và đến theo một lịch đã biết. Khung giá cuối cùng sẽ cho thấy nhu cầu thực tế nằm ở đâu so với cuộc thảo luận $1.8 trillion đến $2 trillion. Số cổ phiếu được chào bán sẽ cho thấy bao nhiêu phần công ty đang được bán và do đó thực sự bao nhiêu tiền được huy động. Giá chốt sẽ cho thấy liệu cơn hào hứng ban đầu đã chuyển thành lệnh mua hay chưa. Từ bây giờ đến tuần của ngày 9 tháng 11 không có gì nhiều để giao dịch ngoài lịch trình, và từ đó đến ngày 26 tháng 11, dòng hồ sơ đăng ký sẽ đảm nhiệm phần lớn công việc.
Đối với thị trường rộng hơn, hệ quả thực tế là một mức định giá AI tính bằng trillion sẽ sớm được đặt ra một cách công khai thay vì trong các vòng gọi vốn riêng, và ngành sẽ được đánh giá theo mức giá mà con số đó ngụ ý. Nếu đợt chào bán đạt gần đỉnh của khoảng, thông điệp là tích cực cho hạ tầng AI, các nhà cung cấp điện toán và các công ty niêm yết cùng ngành. Nếu định giá ở hoặc dưới đầu thấp, hoặc trượt khỏi khung trước Lễ Tạ Ơn, thông điệp đó sẽ đảo chiều. Hiện tại, thang định giá bên dưới đóng khung cho cuộc thảo luận, với các con số doanh thu và lỗ đặt ra những ranh giới cơ bản mà bất kỳ giá ngày đầu tiên nào cũng phải biện minh.
Thông tin giao dịch
Hãy xem giữa tháng 11 là một ngày có thể xảy ra chứ không phải ngày đã định, và theo dõi tuần của ngày 9 tháng 11 để biết khung giá và số cổ phiếu, những thứ tiết lộ liệu cuộc thảo luận $1.8 trillion đến $2 trillion còn đứng vững trước sổ lệnh thực tế hay không. Một thương vụ ở gần đỉnh khoảng đó sẽ đẩy toàn bộ nhóm cổ phiếu AI niêm yết lên cao hơn, trong khi định giá ở hoặc dưới đầu thấp, hoặc trượt khỏi ngày 26 tháng 11, sẽ tạo ra chiều ngược lại. Hãy neo kỳ vọng vào khoản lỗ hoạt động $8.06 billion thay vì con số ròng $42 billion, vốn bị chi phối bởi một khoản chi phí kế toán không phải tiền mặt.