

ĐIỂM CHÍNH: Chỉ số đô la giao dịch gần 102.00 vào thứ Sáu, giữ quanh một đỉnh 17 tháng và trên đà chiếm thêm mức tăng tuần thứ ba liên tiếp. Nhà giao dịch đưa xác suất một khoản tăng lãi suất tháng 10 vào khoảng 25% đến 26%, giảm từ khoảng 70% một tuần trước. Dữ liệu việc làm tháng 9 công bố lúc 8:30 sáng giờ Đông vào thứ Sáu, với dự báo đồng thuận là 90,000 việc làm mới và tỷ lệ thất nghiệp đi ngang ở 4.1%.
Một bản chụp thị trường cho thấy chỉ số đô la giao dịch gần 102.00 vào thứ Sáu, đứng quanh mức có thể là đỉnh 17 tháng và tiến tới tuần tăng thứ ba liên tiếp. Các mức được niêm yết trong phiên mô tả chỉ số tăng khoảng 1% trong tuần, với euro ở gần mức yếu nhất kể từ tháng 5 năm 2025 trong cùng bản chụp đó. Sự kết hợp này quan trọng hơn từng con số riêng lẻ: một đợt tăng tuần thứ ba liên tiếp với quy mô như vậy là kiểu biến động thường buộc phải đánh giá lại bối cảnh vị thế đô la thay vì bị xem là trôi chậm. Nó cũng đưa chỉ số trở lại vùng mà nó chưa từng ở kể từ giữa năm 2024, điều đó thay đổi câu hỏi của các nhà giao dịch từ việc đô la có giữ được mức tăng không sang mức tăng đó còn bao xa để đi thêm bao nhiêu.
Đặc điểm đáng chú ý nhất của tuần là những gì mà đô la không cần đến. Xác suất một khoản tăng lãi suất ngay tại cuộc họp tháng 10 sụp sập, nhưng đồng tiền gần như không dừng lại. Điều đó cho biết điều gì về cách đường lãi suất hiện được định giá: thị trường đã phần lớn loại bỏ khả năng một động thái tức thời, và đô la đã hấp thụ tin đó mà không trả lại mức tăng tuần. Có hai cách đọc. Một là bối cảnh vị thế, khi một vị thế bắt đáy đông đảo được xây trên kỳ vọng tăng lãi suất đang được bảo vệ thay vì bị bán tháo. Cách còn lại là đô la hiện được mua vì những lý do không liên quan gì đến cuộc họp kế tiếp, và đó là một lực cầu bền vững hơn. Cách đọc nào đúng sẽ rõ hơn khi dữ liệu việc làm công bố.
Nhà giao dịch gán cho một khoản tăng lãi suất tháng 10 xác suất khoảng 25% đến 26%, giảm từ khoảng 70% một tuần trước. Đó là xác suất trên thị trường hợp đồng tương lai lãi suất liên bang cho chính động thái tháng 10, và cuộc họp mang quyết định định giá đó là phiên FOMC ngày 27 đến 28 tháng 10. Sự phân biệt này quan trọng hơn vẻ ngoài của nó, bởi xác suất 25% cho tháng 10 là một tuyên bố về một cuộc họp, không phải về toàn bộ đường lãi suất. Xác suất một phần tư cho một động thái tại một cuộc họp hoàn toàn có thể cùng tồn tại với một thị trường kỳ vọng chính sách vẫn thắt chặt xuyên suốt năm. Nó cũng có nghĩa lần định giá lại tiếp theo có thể đi theo cả hai chiều với lực rất mạnh, vì các xác suất đang bắt đầu từ một nền rất thấp so với vị trí của chúng bảy ngày trước.
Phần dài hạn của đường cong lợi suất chưa đi xuống theo xác suất, và đó là nửa còn lại của câu đố. Lợi suất trái phiếu kho bạc 10 năm vẫn ở gần 5.25%, sau khi từng chạm 5.34%, mức cao nhất kể từ năm 2002. Một thị trường thực sự kỳ vọng chính sách dễ hơn sẽ bình thường thấy phần dài đáp ứng theo. Thay vào đó, đường cong lợi suất vẫn giữ lợi suất ở mức cao trong khi định giá tăng lãi suất ở phần đầu rút đi, điều này phù hợp với một nền kinh tế không rõ ràng là đang chậm lại và với rủi ro lạm phát đang được xem nghiêm túc. So sánh với năm 2002 nên được đọc như một tham chiếu về quy mô chứ không phải một dự báo: lợi suất ở những mức như vậy về mặt lịch sử phản ánh điều kiện thắt chặt thực sự, không chỉ là kỳ vọng về chúng. Đối với đô la, điều đó có nghĩa câu chuyện dòng thu vẫn đúng, bởi thu nhập thực ở phần đầu chưa bị đẩy lật.
Châu Âu đang cung cấp một nguồn hỗ trợ thứ hai và gần như hoàn toàn tách biệt. Trái phiếu chính phủ Pháp chịu sức ép khi các nhà đầu tư nghi ngờ thế cân bằng tài chính của đất nước này, và euro mất khoảng 2.5% trong tháng 9. Căng thẳng chính trị và tài chính như vậy không cần bất kỳ sự phối hợp nào với chính sách Mỹ để xuất hiện trong chỉ số đô la. Nó xuất hiện bởi vì chỉ số là một công cụ so sánh, và sự yếu tương đối của một thành phần lớn chính là sức mạnh của đô la theo phép tính. Sự bền bỉ của đà tăng mới là phần đáng chú ý. Một tháng xấu với euro có thể chỉ là một sự kiện bối cảnh vị thế. Một xu hướng đã hấp thụ cả đợt giảm tháng 9 và một phiên chịu áp lực mới đang bắt đầu mang tính cấu trúc, và các biến động tiền tệ mang tính cấu trúc có xu hướng ít nhạy với một điểm dữ liệu Mỹ đơn lẻ.
Cơ cấu của chỉ số đô la giải thích vì sao điều đó lại quan trọng đến vậy. Euro chiếm 57.6% trọng số của chỉ số, khiến các diễn biến ở châu Âu có ảnh hưởng bất thường đến con số chính. Điều này đáng nhớ mỗi khi chỉ số biến động mạnh, bởi một điểm DXY tăng có thể đến từ việc mua đô la đại trà hoặc chỉ từ việc euro yếu đi, và hai nguyên nhân này có sức bền khác nhau. Nếu chỉ số chạm một đỉnh mới trong khi euro chỉ tiếp tục trượt dần xuống, đà tăng đó là đang thừa hưởng câu chuyện châu Âu chứ không phải tạo ra một câu chuyện Mỹ mới. Điều đó có hệ quả thực tế với cách bạn giao dịch khi dữ liệu việc làm bất ngờ. Một con số đủ mạnh để kéo đô la tăng trên diện rộng sẽ là một tín hiệu sạch hơn nhiều so với một con số chỉ ngắt quãng một đợt giảm của euro đang diễn ra.
Trong giao dịch đầu thứ Sáu, các mức được niêm yết trong phiên gồm EUR/USD dao động gần $1.1240 sau khi phá một mức hỗ trợ dài hạn, GBP/USD ở khoảng $1.32, USD/JPY gần 158 và USD/CAD ở 1.4220. Nhìn chung, các mức đó mô tả một phiên giao dịch mà bảng Anh và đô la Canada cũng yếu hơn trong khi yên Nhật giữ tương đối vững, điều này gần với một đợt đô la tăng đại trà hơn là một đợt riêng của euro. Hỗ trợ bị phá dưới EUR/USD là chi tiết cần ghi nhớ. Các mức đã được bảo vệ trong thời gian dài có xu hướng trở thành điểm tham chiếu, và một lần phá xuống bền vững dưới một mức sẽ mời gọi một bộ bối cảnh vị thế khác so với một lần chạm thất bại. Nó cũng cho các nhà giao dịch một đường giá rõ ràng để theo dõi khi dữ liệu công bố.
Yên có một động lực trong nước riêng, điều này làm phân tích USD/JPY gần 158 khó hơn. Lạm phát lõi của Tokyo tăng tốc lên 2.7% trong tháng 9, từ 1.8% vào tháng 8 và cao hơn mức 2.4% từng được kỳ vọng. Một bước nhảy như vậy, theo hướng đó, củng cố lập luận cho việc Ngân hàng Nhật tiếp tục thắt chặt và đưa yên vào một vị thế đặc biệt trong chu kỳ này: được hỗ trợ bởi câu chuyện ngân hàng trung ương của chính nó chứ không chỉ nhờ đô la yếu. Điều đó không làm cho yên trở thành chân mạnh của chỉ số, bởi USD/JPY vẫn phụ thuộc nặng vào lợi suất Mỹ và vào chênh lệch giữa lãi suất kỳ vọng của hai nền kinh tế. Một số liệu việc làm Mỹ mạnh hơn đẩy lợi suất trái phiếu kho bạc lên có thể dễ dàng bù đắo một lộ trình diều hậu từ Ngân hàng Nhật.
Báo cáo việc làm Mỹ tháng 9 sẽ công bố vào thứ Sáu lúc 8:30 sáng giờ Đông, và dự báo đồng thuận kỳ vọng 90,000 việc làm mới với tỷ lệ thất nghiệp đi ngang ở 4.1%. Để đặt con số đó trong bối cảnh, một kết quả 90,000 là con số mềm nếu xét tuyệt đối và là con số vững nếu so với xu hướng gần đây, và nó đến trên nền một tỷ lệ thất nghiệp vẫn nằm trong một dải hẹp. Con số đầu bảng quan trọng nhất là việc làm, nhưng tỷ lệ thất nghiệp là phần kiểm tra tính nhất quán bên trong bản công bố. Một con số việc làm vượt dự báo đồng thuận đi kèm tỷ lệ thất nghiệp tăng đang nói với bạn điều khác với cùng con số đó đi kèm tỷ lệ giảm, và sự khác biệt thường xuất hiện trước tiên trong phản ứng lãi suất chứ không phải ở tiền tệ.
Yếu tố đáng theo dõi nhất là tăng trưởng lương, và nó cần được xem là một kỳ vọng đồng thuận chứ không phải một con số đã chốt. Các nhà kinh tế được khảo sát đặt tăng trưởng lương hàng năm ở 3.2%, so với 3.1% vào tháng 8. Mức tăng dự kiến đó chính là con số cần theo dõi trong bản công bố, bởi lương giúp phân biệt tuyển dụng bền vững với một nguồn áp lực lạm phát mới. Nếu tăng trưởng lương đạt hoặc vượt mức 3.2% dự kiến, sự kết hợp giữa một số việc làm vững và lương vững là tín hiệu rõ ràng nhất có thể rằng thị trường lao động không lạnh đi, và đô la sẽ có một lý do rõ ràng để mở rộng đà tăng. Nếu lương đến mềm hơn trong khi việc làm vẫn giữ vững, câu chuyện tích cực hơn là các doanh nghiệp đang tăng số lượng nhân sự mà không tạo thêm áp lực chi trả.
Điều chỉnh là yếu tố thứ hai cần theo dõi, và nó mang trọng số phân tích lớn trong bản công bố này. Mức tăng việc làm tháng 8 là một kết quả mạnh hơn dự kiến bất ngờ mà các nhà kinh tế giờ kỳ vọng sẽ được điều chỉnh giảm. Quy mô của mức tăng trước đó tốt nhất nên để bản công bố chính thức và các bảng điều chỉnh quyết định thay vì được nêu ở đây như một kết luận, bởi các con số sơ bộ có thể thay đổi và bởi hướng của điều chỉnh quan trọng hơn nhiều so với mức độ. Kịch bản then chốt là một con số đầu bảng tháng 9 tử tế đi kèm với các điều chỉnh giảm đáng kể cho các tháng trước, điều đó sẽ để lại thị trường lao động trông yếu hơn đáng kể so với điều mà con số đầu bảng gợi ý và nhiều khả năng sẽ chặn bất kỳ đợt đồng đô la ban đầu nào. Bối cảnh vị thế dựa trên một con số tháng 8 mạnh là phần dễ tổn thương của giao dịch đó, và đó cũng là lý do một kết quả vượt dự báo trên bề mặt báo cáo không tự động xác nhận tuần tăng thứ ba. Việc đặt khung cho phiên giao dịch quanh hai rủi ro hữu ích hơn là quanh một dự báo đơn lẻ: rủi ro thứ nhất là một con số việc làm nóng, đặc biệt khi lương ở hoặc vượt mức 3.2% dự kiến, đẩy xác suất động thái tháng 10 trở lại từ khoảng 25% đến 26% và kéo lợi suất 10 năm trở về vùng 5.34% chưa từng thấy kể từ năm 2002; rủi ro thứ hai là một con số đầu bảng yếu kèm các điều chỉnh giảm lớn làm mất toàn bộ đà tăng tuần của đô la chứ không chỉ một phần. Giữa hai kịch bản đó là mức đồng thuận 90,000 việc làm với tỷ lệ thất nghiệp ở 4.1%, nơi kỳ vọng đang đứng và nơi thị trường ít nhất có lý do để đi xa. Cuộc họp ngày 27 đến 28 tháng 10 vẫn là sự kiện mà thị trường hợp đồng tương lai đang định giá, và bản công bố thứ Sáu là bài kiểm tra thực sự đầu tiên cho định giá đó chứ không phải một bản xem trước.
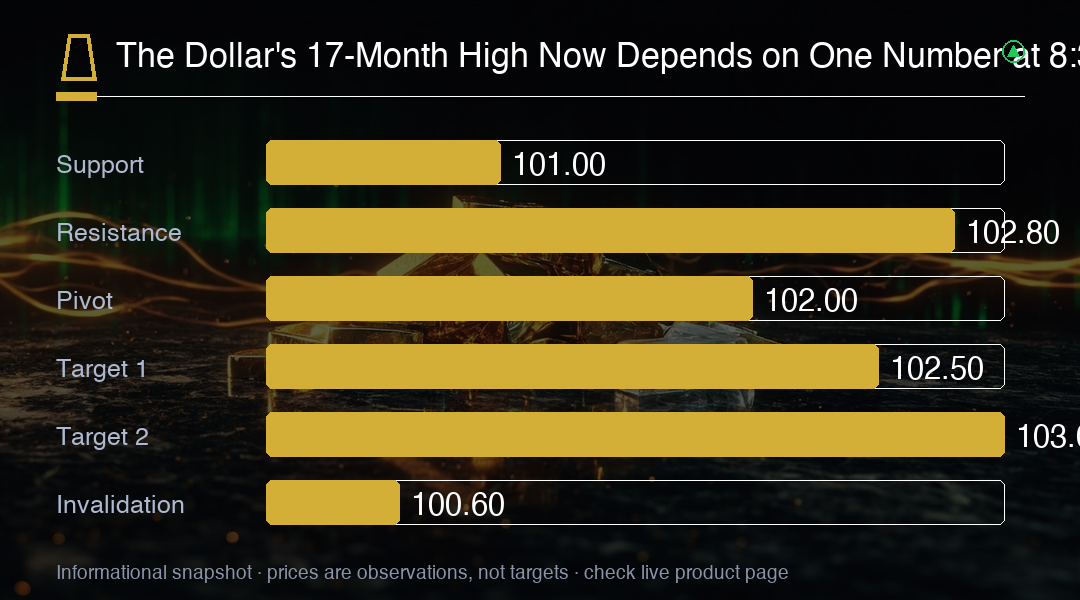
Thông tin giao dịch
Với chỉ số đô la ở gần 102.00 và xác suất động thái tháng 10 ở khoảng 25% đến 26%, sự bất cân xứng nghiêng về việc chờ số liệu việc làm thay vì đu theo đà tăng tuần. Một con số đầu bảng nóng với lương ở hoặc vượt 3.2% đưa vùng 103.00 trở lại vào cuộc, trong khi một kết quả mềm kèm các điều chỉnh giảm lớn đưa chỉ số đối diện với vùng 101.00. Hãy theo dõi tăng trưởng lương trước và các điều chỉnh sau, vì các điều chỉnh quyết định liệu phản ứng ban đầu của đô la có giữ được hay không.