

ĐIỂM CHÍNH: Một bản chụp thị trường cho thấy dầu thô Brent giao tháng 12 ở mức $101.62 mỗi thùng và dầu West Texas Intermediate giao tháng 11 ở mức $90.19 lúc 03:00 ET vào thứ Hai, với Brent giảm 0.6% và WTI giảm 1% khi thị trường châu Á mở cửa. G7 đã thỏa thuận vào thứ Sáu về việc tung 100 million thùng dầu thô và sản phẩm nhiên liệu từ kho dự trữ khẩn cấp, với một tỷ lệ lớn diesel trong 20 ngày. Luồng xuất khẩu Trung Đông cũng đã phục hồi lên trên mức trước chiến tranh, với trung bình bảy ngày là 18.5 million thùng mỗi ngày vào ngày 1 tháng 10 so với mức bình quân 18 million thùng mỗi ngày trước chiến tranh.
Sự kết hợp đẩy dầu thô xuống trong sáng thứ Hai có hai chiều. Nguồn cung khẩn cấp đang được tổ chức ngay lúc các thùng dầu vật lý đã bắt đầu lưu chuyển trở lại qua khu vực Trung Đông, và cùng nhau chúng đã gỡ bớt phần phần trăm thiếu hụt tức thời đã tích tụ kể từ khi cuộc chiến tranh liên quan đến Iran bắt đầu. Giá chỉ nhường đi trong phạm vi vừa phải chứ không sụp đổ, và điều đó cho thấy mức chiết khấu địa chính trị quay trở lại nhanh như thế nào ngay khi tin tức về dòng chảy được tiêu hóa. Một bản chụp thị trường lúc 03:00 ET cho thấy hợp đồng tương lai dầu thô Brent kỳ hạn tháng 12 giảm 0.6% ở mức $101.62 mỗi thùng, trong khi hợp đồng tương lai West Texas Intermediate tháng 11 giảm 1% xuống $90.19. Căng thẳng địa chính trị ở mức cao, được mô tả trong cùng bài báo là tăng cao, đã giới hạn khoảng cách mà mức giảm có thể đi.
Hai mức giá cách nhau khoảng mười một đô la chính là hình dạng của thị trường lúc này. Brent ở $101.62 và WTI ở $90.19 phản ánh mức chênh lệch đã duy trì rộng xuyên suốt xung đột, vì rủi ro vận chuyển biển, phí bảo hiểm hàng hóa và khả năng tiếp cận các thùng dầu ngoài Trung Đông đều cộng vào đó. Với nhà giao dịch, cách đọc thực tế là chuẩn bản thuộc lưu vực Đại Tây Dương là nơi đang mang cánh tay chiến tranh, còn chuẩn bản nội địa của Mỹ phản ứng nhiều hơn với mức tồn kho trong nước và biên lợi nhuận lọc hóa. Mức biến động dưới một phần trăm ở cả hai hợp đồng vào thứ Hai là một nhịp nghỉ, không phải một bước ngoặt. Cánh tay chiến tranh đã tồn tại đủ lâu để trở thành mốc nền mà mọi tin tức cung ứng giờ đều được đo lường.
Thỏa thuận của G7 đạt được vào thứ Sáu là biến số chính sách lớn nhất trên bàn. Nhóm này thống nhất tung 100 million thùng dầu thô và sản phẩm nhiên liệu từ các kho dự trữ khẩn cấp, và một phần đáng kể trong khối diesel sẽ được tung ra trong 20 ngày. Mục đích được nêu là đệm cho các thị trường năng lượng trước gián đoạn cung ứng do cuộc chiến tranh liên quan đến Iran gây ra. Quy mô của đợt tung đó ít quan trọng bằng cấu trúc và tốc độ của nó. Một trăm triệu thùng rải trên tất cả các quốc gia tiêu thụ có ý nghĩa nhưng không mang tính áp đảo, trong khi diesel đến trong cửa sổ ba tuần sẽ đổ thẳng vào thị trường sản phẩm khan hiếm nhất của vài tháng tới.
Các chuyên gia phân tích cho biết quyết định này phản ánh tình trạng thị trường diesel ngày càng chật hẹp khi mùa đông Bắc bán cầu đến gần, và nó cũng gỡ bỏ một rủi ro chính sách cụ thể vốn treo trên thị trường, đó là khả năng Mỹ cấm xuất khẩu diesel. Một ghi chú phân tích đóng khung đợt tung này như một sự thay thế cho một quyết định cung ứng sẽ gây tổn hại trực tiếp hơn cho các nhà máy lọc hóa và người tiêu dùng. Một lệnh cấm xuất khẩu diesel của Mỹ sẽ siết chặt cán cân lưu vực Đại Tây Dương và kéo sản phẩm về phía Mỹ đúng vào lúc tồn kho chưng cất toàn cầu vốn đang giảm. Động thái của G7 đã loại trừ khả năng đó vào lúc này, và đó là lý do phản ứng trong sản phẩm tiêu thụ dịu hơn phản ứng trong dầu thô.
Dữ liệu vật lý là phần làm phức tạp thêm câu chuyện thiếu hụt. Dữ liệu theo dõi xuất khẩu cho thấy xuất khẩu dầu thô Trung Đông chạy trên mức trước chiến tranh vào bốn ngày riêng biệt trong tuần cuối tháng 9. Cùng dữ liệu đó đặt luồng chảy ở khoảng 19.5 million đến 22.5 million thùng mỗi ngày vào ngày 24 tháng 9 và cũng trong các ngày 27, 28 và 29 tháng 9, với đường trung bình động bảy ngày là 18.5 million thùng mỗi ngày vào ngày 1 tháng 10, cao hơn mức bình quân 18 million thùng mỗi ngày trước chiến tranh. Xét bề mặt, nguồn cung không khan hiếm ở mức tổng hợp. Theo dõi xuất khẩu là một ước tính dựa trên tàu chở và cầu cảng chứ không phải số liệu của chính phủ, nhưng chiều hướng nhất quán qua từng ngày riêng lẻ.
Sự phục hồi trong những con số đó có hai thành phần, nhiều thùng dầu hơn đi qua Eo đổ Hormuz và việc sử dụng rộng hơn các tuyến xuất khẩu thay thế. Cả hai đều kéo theo chi phí không thể hiện trong bảng thống kê số thùng mỗi ngày. Vận chuyển trong khu vực vẫn có rủi ro, phí bảo hiểm tiếp tục ở mức cao, và việc đi vòng qua các điểm nghẽn làm hành trình dài hơn cũng như giữ chân nhiều tàu hơn. Đó là lời giải thích thực tế cho việc tại sao sức mạnh xuất khẩu trên bề mặt chưa chuyển hóa trọn vẹn thành giá bình ổn. Một thùng dầu đến muộn, hoặc một thùng mà chủ tàu không chịu nhận, không tương đương với một thùng được xuất theo lịch tải thông thường. Tính sẵn có vật lý và tính sẵn có thương mại là hai vấn đề riêng biệt, và khoảng cách giữa chúng chính là nơi phần quyền phí rủi ro còn lại nằm.
Bức tranh nguồn cung vẫn phức tạp vì các cuộc tấn công liên tiếp diễn ra trong khu vực, và đó là phần của câu chuyện không thể kiểm chứng chỉ từ dữ liệu thị trường. Houthis được cho là do Iran hậu thuẫn tại Yemen nói rằng họ đã phóng tên lửa và máy bay không người lái vào các cơ sở Saudi Aramco tại Riyadh và khu vực Khurais, để đáp lại các đòn tấn công do Saudi Arabia dẫn đầu tại Yemen. Saudi Arabia chưa xác nhận các cuộc tấn công này. Tuyên bố đó cần được xem nghiêm túc là một khẳng định chưa được xác minh. Nếu bất kỳ phần nào của nó được xác minh, tác động lên dầu thô sẽ tức thời và lớn, bởi các cơ sở đó nằm trong hệ thống công suất dự phòng lớn nhất Trung Đông. Cho đến khi được xác nhận, nó mang tính một đầu vào tạo biến động chứ không phải một sự thật về nguồn cung.
Saudi Aramco riêng lẻ đã hành động theo hướng giá chứ không phải khối lượng, và động thái đó ngược với đặc trưng của một thị trường khan hiếm. Công ty bất ngờ cắt giá bán chính thức tháng 11 của Arab Light tại châu Á xuống $3 mỗi thùng, đưa loại dầu này xuống mức chiết khấu $5 so với trung bình Oman-Dubai. Đó là mức chiết khấu rộng nhất kể từ tháng 6 năm 2020. Lý do được nêu là bảo vệ thị phần tại châu Á khi chi phí vận chuyển tăng, và một mức chiết khấu kỷ lục là công cụ cạnh tranh chứ không phải tín hiệu thiếu hụt. Các nhà sản xuất hạ giá niêm yết trong khi xuất khẩu vẫn cao hơn mức trước chiến tranh là một khuôn mẫu mà nhà giao dịch đã thấy trước đây trong điều kiện nhu cầu yếu, và nó là một trong những luận điểm nhẹ nhàng nhất chống lại ý tưởng rằng dầu vật lý thực sự khan hiếm.
Nhóm các nước sản xuất thêm lớp cuối cùng. OPEC+ đã thống nhất giữ nguyên mục tiêu sản xuất tháng 11, và nhóm cho biết cuộc họp tiếp theo sẽ diễn ra vào ngày 1 tháng 11. Giữ mục tiêu thay vì tăng là một lựa chọn đáng chú ý khi lượng vốn chính trị đã được chi tiêu rất nhiều để quản lý thị trường này, và nó để lại cho nhóm không có bước tăng nào được cam kết trước nếu giá tiếp tục trượt xuống. Ngày họp đặt ra một mốc lịch rõ ràng. Trước thời điểm đó, nhóm có động lực bảo vệ công khai dải giá hiện tại trong khi không hành động gì trên thực tế, nghĩa là tín hiệu chính sách trong bốn tuần tới nhiều khả năng là lời tuyên bố chứ không phải hành động.
Mức giá trên $100 cho Brent là bất thường, và hiện chúng đang được đặt bởi một cuộc đối đầu giữa hai lực đều gắn với một mốc thời gian. Các thùng dầu của G7 đến trong 20 ngày, nhóm các nước sản xuất họp vào ngày 1 tháng 11, và xuất khẩu Trung Đông vốn đã trung bình cao hơn mức trước chiến tranh. Đối lại, rủi ro tấn công trong khu vực vẫn chưa giải quyết và bất kỳ thiệt hại nào được xác nhận tới hạ tầng xuất khẩu của Saudi Arabia sẽ định giá lại toàn bộ đường cong giá chỉ trong một đêm. Đó là một bộ mốc rõ ràng một cách bất thường đối với một thị trường đang giao dịch ở mức cánh tay chiến tranh, và đó là lý do các nhà giao dịch đang giữ vị thế thay vì xây vị thế mới. Mức quan trọng nhất là nơi Brent giữ được nếu các thùng dầu khẩn cấp được hấp thụ mà không có sự cố, vì mức đó trở thành điểm tham chiếu mới cho mọi điều đi sau.
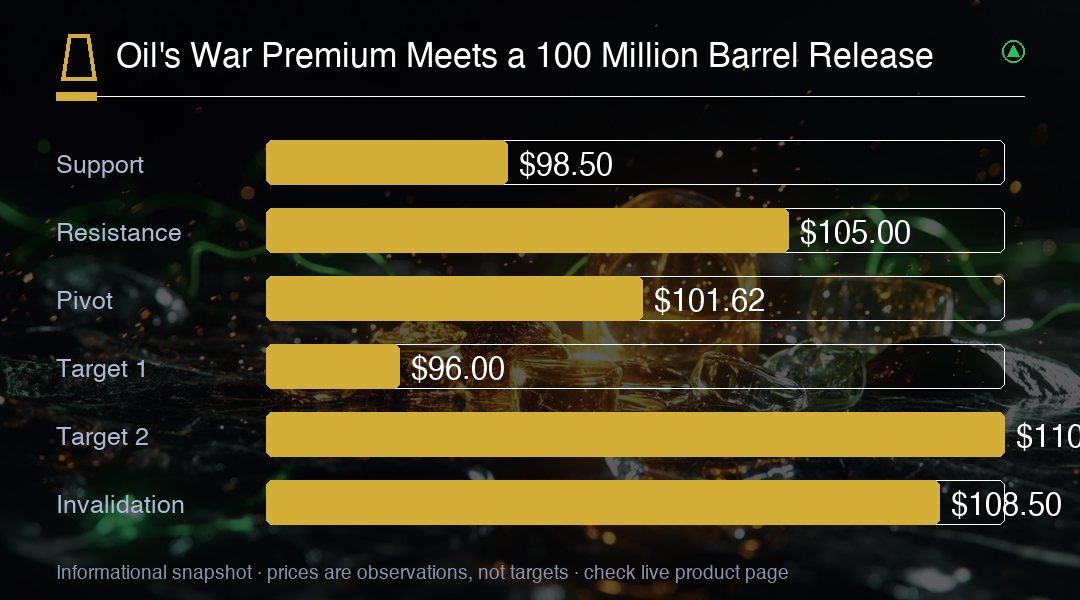
Bối cảnh thực tế nghiêng về sự kiên nhẫn trên một thị trường đang nằm giữa hai mốc chính sách, với một tuyên bố quân sự chưa được xác minh nằm trên bảng điện tử. Brent ở $101.62 giữ nguyên lập luận tăng giá dài hạn trong khi đợt tung dầu và sự phục hồi xuất khẩu chặn phía trên, còn WTI ở $90.19 cho thấy bao nhiêu phần cánh tay chiến tranh được định giá vào chuẩn bản vận chuyển biển thay vì chuẩn bản Mỹ. Một phiên đóng cửa quay lại dưới $99 sẽ nói rằng các thùng dầu khẩn cấp đang được coi là nguồn cung thật, còn một nhịp tăng trên 105 đô la với bất kỳ thiệt hại hạ tầng khu vực nào được xác nhận sẽ nói ngược lại. Cho đến khi một trong hai điều kiện đó được giải quyết, dải giá khoảng từ $98 đến $105 là nơi phần lớn giá trị nằm, và diesel là hợp đồng mà cấu trúc đợt tung của G7 thực sự tạo tác động.
Thông tin giao dịch
Brent đang bị ghìn quanh $101.62 bởi một cuộc đua giữa cung ứng giảm căng có mốc thời gian và rủi ro tấn công chưa giải quyết, vì vậy hãy xem 98 đô la đến 105 đô la là dải vận hành cho đến khi các thùng dầu của G7 được hấp thụ trọn vẹn hoặc thiệt hại hạ tầng khu vực được xác minh. Một phiên đóng cửa dưới 99 đô la xác nhận phía cung đang thắng và nghiêng về bán vào vùng mạnh hơn trong dải 90 cao; một đòn trúng được xác minh vào công suất xuất khẩu hoặc cảng của Saudi Arabia trên 105 đô la mở ra vùng 110 thấp. Diesel là nơi cấu trúc đợt tung thực sự tạo tác động, vì vậy chênh lệch sản phẩm cần được quan tâm không kém hướng dầu thô khi bán cầu bán cầu Bắc bán cầu đi vào mùa đông.