

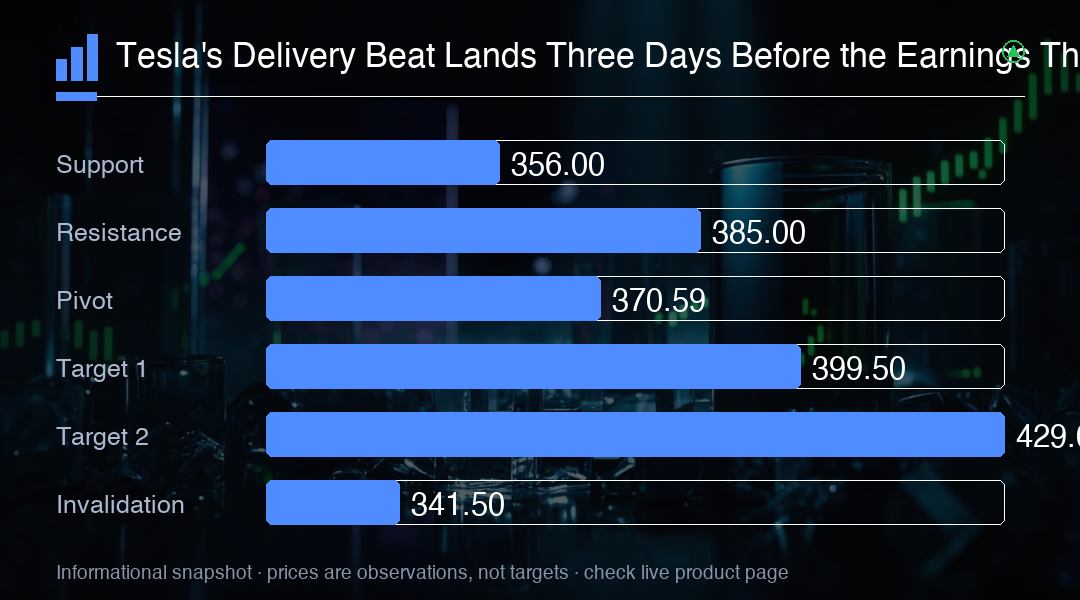
重要ポイント: テスラは2026年第3四半期に486,532台を納車し、集計コンセンサス461,974台を約5.3%上回った。第3四半期の生産は464,391台で、出荷が工場を22,141台上回り、エネルギー蓄積は13.7 GWhに達した。株価は10月2日(金)に約4.7%上昇し、$370.59で終値をつけた。第3四半期決算は10月21日(水)の引け後に予定されている。
四半期の納車台数は、テスラが公開する数値の中で最も頻度の高い客観的な数字であり、決算の数週間前に発表される。それ自体には収益、利益、キャッシュに関する情報は含まれない。株価への価値は、続く四半期の結果としてあり得る幅をどれだけ狭めるかにある。9月までの3か月でテスラの納車は486,532台、集計コンセンサスは461,974台としていた。差は24,558台、約5.3%に達し、会計処理に入る前から自動車事業の期待値をやり直すほど大きい。反応は速かった。10月2日(金)の取引で株価は約4.7%上昇し、$370.59で終値をつけ、また、米国の主要指数が全体として力強い値動きを見せた一因ともなっていた。
報告書のうち、より多くを語っているのは生産台数の方だ。テススは第3四半期に464,391台を生産し、486,532台を納車した。差の22,141台は、すでに在庫にある車両を動員して処理した分である。完成車の増加が、出荷や登録の処理速度を上回っていたことを示す。その納車台数は、背後にある生産体制の健常さを映すものではなく好看な数字であり、在庫の消化を隠してしまう。見出しだけを読む投資家はこの違いを見落とす。10月21日の決算は、在庫の引き下げに現金のコストと価格調整のどちらが伴ったかを示す。出荷量だけでなく生産効率こそが、持続的な回復と追い風のタイミングによる四半期を分ける。
上振れよりも重みを持つのは、1年前との比較である。テススは2025年第3四半期に497,099台を納車した。この期は、米国の税制優遇が期限を前に利用者が殺到したため、嵩上げされていた。その基数に照らせば、2026年第3四半期の486,532台は約2.1%の減少にあたる。つまり、市場が年間最多と見た四半期は、実際には2番目だった。見出しの上振れと前年同期比の縮小が同時に起きていた。理論では、この不足を共有の奪取ではなく高い基数だと整理している。その区別が、10月2日の上昇にどの程度の長さ続くかを決める。
2026年内の並び順がこの読み方を支持している。第2四半期の納車は480,126台だった。第3四半期の486,532台はそれを6,406台上回った。会社自身の数字では、第3四半期が2026年で最も強く、第2四半期を上回り、前年より弱い四半期を明確に上回った。この流れが、納車台数が3年連続で減少する事態を避ける確率を高めた。そうでなければ自動車事業は構造的な減少に直面していた。残る疑問は、約1.3%の緩やかな前四半期比成長が利益率の改善に足りるかだ。答えは10月21日の決算で出る。
蓄積事業は、テスラの成長として最も一貫した領域である。第3四半期のエネルギー蓄積は13.7 GWhに達した。この数字は車両事業のペースを依然として上回り、収益は一度の引き渡しではなくプロジェクト進行に合わせて認識される。大規模な系統案件は数字を段階的に動かすため、ここでの好業績は定常的な需要より案件の進捗を語る。年初来の合計が1つの四半期より重要になる。年初来の合計が1つの四半期より重要になる。株式で見れば、蓄積と車両は別の議論である。一方は近い将来の収益とキャッシュを支え、他方が評価額を担う。10月21日の数字が届くとき、この区別は有益である。両者が同時に期待を外すことは少ない。
すべてを出発点とするのは、株価がどれだけ戻ってきたかである。10月2日(金)の4.7%上昇は、年初来約18%低い水準での出来事だった。リターンはおよそマイナス17.6%である。つまり、力強い納車データ1回では、今年のほとんどを貫いた下落の一部を戻したにすぎない。市場は材料を方向的転換ではなく一歩として扱っている。この見立てはポジション取り实际问题につながる。年間大きく下落した銘柄がデータで上昇するとき、买入势力的には整理と評価直しが同時に起きる。そのため値動きは本来の変化を大きく超えることがある。10月2日の終値$370.59は、納車リスクが再評価されたと読むのが妥当である。利益率リスクは決算まで開いている。
自律運転は、納車台数が語れることの違う、株式物語の一部である。その評価額は、現在の収益寄与をはるかに超える重みで反映されている。専用設計のサイバーカブは、報道によれば9月3日頃からオースティンのロボタキシサービスで有料乗客を運び始めたとされる。報道が事実であれば、この計画は実証段階から商業サービスへ移る。テキサス州とフロリダ州で安全監視が完全に撤去されたという主張は未確認であり、会社または規制当局が確認するまでそう扱うべきではない。言えるのは、同市場で最も大きな競合の規模にまだ届いていないということだ。台数はリターンではない。有料乗車、車両の利用率、運行コスト、遠隔支援が必要な乗車の割合のみが答えを語る。自律運転が利益の項目になるかは、投資家が自行判断する。
納車の上振れが予測力を持たない理由は、台数と利益が逆方向に進む可能性があるためである。テススは納車発表で価格設定、誘導策、値引きの内訳を示さない。そのため台数で上振れする四半期でも、自動車事業の粗利は落ちうる。見分ける方法は10月21日の決算にある。そこで確認すべき4項目がある。規制クレジットを除く自動車事業の粗利、平均販売価格の方向と誘導策、設備投資、自由現金フロー。規制クレジットは自動車事業の収益力を好看に見せてきた。見出しだけを読む人は改善幅を大きく評価しすぎる。486,532という数字は、その4項目を解釈できるようにする入力であって、代わりではない。
資金調達力という論点は議論の一部になり、記録の確認は慎重を要する。広く回っている数字では、人工知能への投資拡大を賄うため信用枠が$25 billion拡大したとされている。その数字は一次報道で確認できなかったため、ここでは事実ではなく未確認として扱う。正確な数字であるかどうかにかかわらず、その背後にある論点は数字なしでも述べられる。テスラの示す速度で自律運転、ロボット、エネルギー基盤を進める会社は外部資金が必要になる。確約済み信用へのアクセスが、その計画のどこまでを株式市場に戻らずに実行できるかを左右する。資金調達力は選択肢であり、消化された現金ではない。キャッシュフロー計算書を読むときは両者を区別すべきである。
決算を前にして気分を変えうる、より近い催しがある。ロードスターの公開は当初10月1日に予定されていたが、悪天候と屋外での会場が必要だったことから10月15日に延期された。この延期は催しを報告期間内、10月21日の数字より前に置いた。意味は2つある。そこで示される生産スケジュール、価格設定、台数の約束は、四半期の期待値に持ち込まれる情報になる。すでに長期遅延として説明されてきた計画が重ねて延期されたら、納車台数では埋め合わせられない実行力の問題が投資家に伝わる。蓄積の13.7 GWhと納車486,532台は現在の事業を描き、10月15日の催しは経営陣が築こうとしている事業の姿を描く。
10月21日水曜日の引け後が、10月2日の一日の意味を決める日である。市場はコンセンサス比5.3%の納車上振れ、前年比2.1%の減少、出荷对上生産の不足、蓄積13.7 GWhを持っている。持っていないのは利益率に関する証拠である。好内容の決算であれば、台数が増えつつ規制クレジットを除く自動車事業の粗利が保たれ、設備投資が営業キャッシュの生成を追い越すことなく、新しい株式発行なしに自律運転とロボットの計画を支えられる自由キャッシュフローが残る状態である。弱い決算であれば、納車の上振れは価格と誘導策で買った結果になる。その間、10月15日のロードスターの催しが最後の予定材料である。$370.59の終値からの上昇は納車リスクを再評価したが、リターンの論点は再評価していない。
取引インサイト
納車の上振れは、利益率ではなく台数リスクの再評価として扱うべきである。486,532台はコンセンサス461,974台を上回ったが、前年の497,099台からは2.1%減であり、出荷は生産464,391台を22,141台上回った。株価は$370.59で、年初を起点にまだ約18%低い水準にある。10月21日水曜日の引け後が分岐点である。規制クレジットを除く自動車事業の粗利、平均販売価格と誘導策、設備投資に対する自由キャッシュフローを確認する。値引きで買われた上振れは、下落に解決する。その間に10月15日のロードスターの催しが位置しており、決算前に値幅を広げうる。