

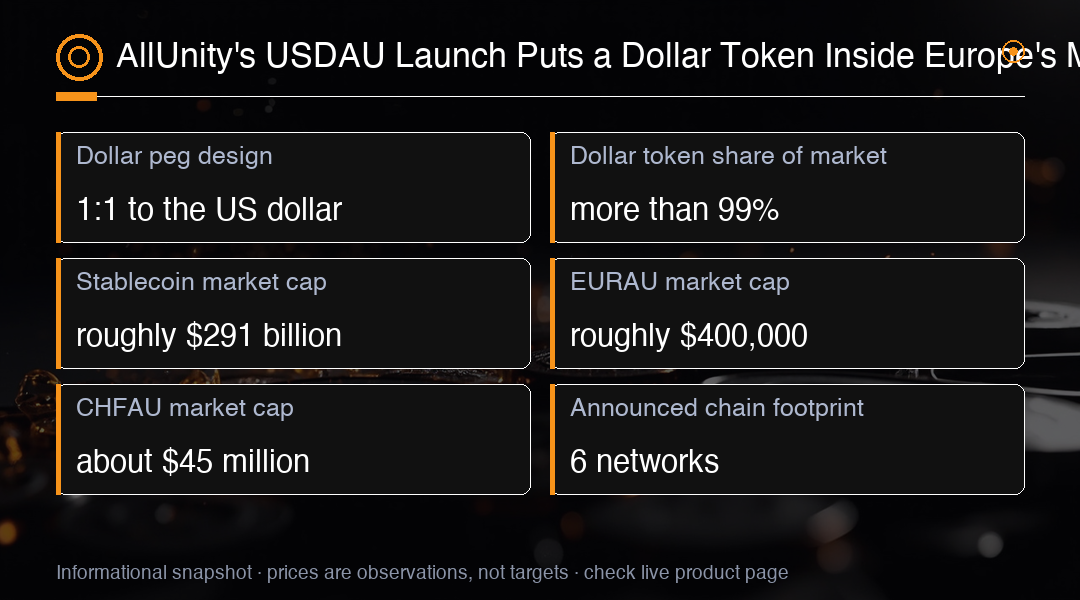
欧州のステーブルコイン発行会社AllUnityは、欧州連合の暗号資産市場規制の枠組みの下で活動する企業として、今週、米ドルにペグしたトークンUSDAUを発行すると発表した。AllUnityは、USDAUが分別管理された米ドル準備によって米ドルとの1対1のペグを維持するよう設計されていると説明している。同じ発行会社による法定通貨連動のトークンとしては4つ目であり、先に流通しているユーロ、スイスフラン、スウェーデンクローナのトークンに続く。
発表された展開先は6つのネットワーク、すなわちEthereum、Solana、Base、Tempo、Arc、Polygonである。この広さは流通の観点で意味を持つ。より多くのチェーンに配備されたトークンは、決済のたびにブリッジを中継させることなく、財務チームが扱いやすくなります。ただし、技術的な展開範囲は、各チェーンに実体のある流動性のある市場が存在することとは別である。取引所への上場、オンチェーンの厚み、ウォレットへの対応、ブリッジの経路、地域ごとの入手可能性はチェーンごとに異なり、発行時にチェーン別の細目は示されなかった。展開は、技術的な配布の発表として読むべきであり、動いている注文帳としてではない。
一次市場へのアクセスもまた、そのトークンのチェーン数よりずっと狭い。同時期の発売時の報道によれば、適格な機関投資家で、KYC登録を完了した顧客は、AllUnityのビジネスミントアカウントを通じて、USDAUを額面金额で発行および償還できるとされる。これは閉ざされた機関投資家のチャネルであり、すべてのネットワーク上のすべての保有者に開かれた償還ではない。二次市場の買い手は別の保有者から購入しており、その保有者の出口の選択肢を受け継ぐのであって、額面金額での直接の償還権を得るわけではない。
準備資産について、確実に言えることは限られている。AllUnityは、USDAUが分別管理された米ドル準備によって裏付けられていると述べている。確認された資料は、その準備資産の構成、管理者の名称、分別保全の法律上の仕組み、監査または証明の提供元、報告の頻度、現在の準備比率を明かにはしていない。1対1のペグの表明と説明された準備資産の構造は、発行会社側の設計上の主張であって、リアルタイムの裏付けや恒常的な等価性を示す独立した証明ではない。準備資産の報告書が現れるまで、ペグは、規制の枠組みに囲まれた、表明された意図にすぎない。
事業体のユーロ側は、出発点となる規模感を示している。発行時点のCoinGeckoの計測では、EURAUの時価総額は約$400,000、CHFAUは約4,500万ドル相当だった。これらは時点を付された第三者による見積もりであり、時価総額と決済高、採用実績、実際に使える流動性と償還能力とは異なる。このユーロとフランの規模とドルペグ市場との差は、暗号資産の市場構造を読む者にとってより有用なシグナルである。業界のドル建て側は、ユーロ建て側がまだ近づいていない規模で動いている。
ドル側が支配している。公表時点のCoinGeckoのデータによると、時価総額で約2,910億米ドルに相当するステーブルコイン市場において、ドルペグのトークンが99%を超えている。このセクターの総量、供給量の分類、提供者の方法論はいずれも常に変動するため、この数字は固定された業界上の定数ではなく、日付の付いたスナップショットである。とはいえ、ドル優位のセクターに欧州からの新たな発行が加わったのは、市場構造上のデータポイントであって、破壊的なものではない。むしろ、この発行そのものより重要なのは、この比率の統計なのである。
政策上の緊張関係は明示的である。欧州中央銀行は6月、欧州のトークン化金融でドルステーブルコインの利用が増えていくと、米国ドルへの依存を深め、ユーロの国際的な役割を弱めると警告した。この警告の基礎となった中央銀行の資料は、今回の確認作業の中で独立には取得されていない。そのため、警告の正確な文言と日付は確認できていない。欧州のオンチェーン金融の決済がドル中心へ向かうのか、ユーロ中心へ向かうのかという戦略的な問いは、規制当局だけでなく、発行会社自身が答えを出す段階に入っている。
MiCARへの適合は正確に読むべきである。欧州の枠組みの中で発行されるということは、そのトークンが、定められた認可と開示の体制の下で運用されることを意味する。トークンが政府によって保証されている、預金として保護されている、法定通貨である、あるいは銀行預金と同じものとみなせることを意味しない。発行元のリスク、業務上のリスク、法務上のリスク、流動性のリスク、市場のリスク、そして取引先のリスクは、すべて保有者に残る。規制の枠組みは、許可される範囲を狭めるものであり、リスクをなくすものではない。トークンを銀行債務に変換するものでもない。
事業の位置づけも、証拠より先に進んでいる。AllUnityはUSDAUを、規制下の企業向け支払い、グローバル決済、資金管理、そして越境するドル建て活動のために位置づけており、その最高経営責任者は、この発売を欧州の規制の枠組みの内側に置いてきたドル流動性の出現と捉えている。確認された資料のいずれにも、発売後の取引高、顧客の獲得、市場の厚み、または実現した収益を記録したものはない。事業の主張は、現時点では規制上のラベルを付けられた意図のままであり、新興の発行としては通常の状態である。成功とも失敗とも推測する理由にはならない。
トレーダーにとって、取引できる切り口はトークンそのものよりも構造にある。USDAUは、最も重要な尺度である時価総額でドル建てトークンがすでに支配しているセクターに、小さな新規発行として加わる。この発表が示しているのは、規制下の欧州の発行会社が、欧州の内部でのドル建て決済に対する持続的な需要を前提としたものである。この傾向が発行会社を通じて続けば、欧州のオンチェーン金融はより多くのドル建て請求の習慣を定着させることになり、それはまさに、欧州中央銀行が通貨の問題を提起したときに示した帰結そのものである。
これを政策上のデータポイントから測定可能な流れの図景に変えるものは具体的である。発行会社による準備資産の証明、厚みが見える形での取引所への上場、実際に発行が行われているビジネスアカウント、そしてドル建てトークンを追従するMiCARで認可された追加の発行会社だ。それらのいずれかが現れるまでは、USDAUは、ペグとチェーンの一覧と事業利用の物語だけを持った発表にとどまる。開示を待つほうが、見出しを取引するより有用である。開示こそが、主張を市場が価格付けできるものに変えるからだ。
市場構造についての総合的な読み取りは、控えめだが現実的なものである。欧州の発行会社が、規制の枠組みの中に、6つのチェーンで、機関投資家の決済を対象とする新規発行である。一方で、政策当局が掲げた疑問は未解決のままである。ドル建ての決済レールは、欧州において置き換えられるのではなく、拡張されている。競争上の問いは、規制下のユーロ建ての選択肢が、同じ機関投資家の利用シーンを保持できるかどうかである。開示と厚みと取引高が現れるまで、この発表は値動きの欄ではなく構造の欄に属し、ユーロとドルの決済をめぐる議論には結論ではなく、データポイントが一つ増えただけである。
取引インサイト
トークンではなく、セクターの構造を注視する。ドルペグの供給の増加、他のMiCAR認可の発行会社がドル建てトークンを追加するか、そしてAllUnityからの準備資産の証明、市場の厚み、またはビジネス発行が現れるかを見る。新規の発行自体では暗号資産の価格は動かないため、看法は最も流動性の高い暗号資産のプロキシを通じて表現し、発表日の注目が数日で後退するという点を踏まえてサイズを調整する。