

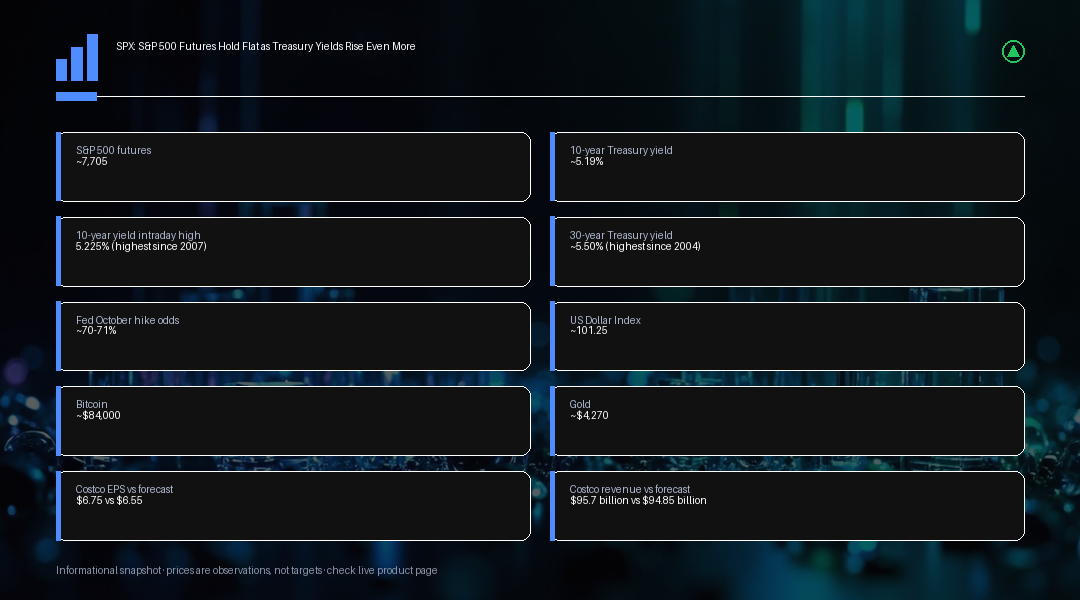
S&P500先物は金曜日、7,705近辺でほとんど変わらずに推移しました。現物指数は前日の取引をほぼ完全に横ばいで終えており、この穏やかな表面の下では、債券市場でよりドラマチックな展開が進行しています。株式市場は週前半、米国とイランがホルムズ海峡の再開に向けた道筋を模索しているとの報道を受けて、日中の大幅な下落を縮小させる場面がありました。金曜日の予定表には大きな材料が見当たらなかったこともあり、トレーダーはこの日の取引を、ボラティリティの高かった局面の後の一息つく機会として活用した形です。
はるかに大きな動きが生じているのは米国債市場です。10年債利回りは日中に一時5.225%と2007年以来の高水準をつけた後、およそ5.19%まで上昇しました。30年債利回りは2004年以来となる約5.50%に達し、この結果、米国の平均住宅ローン金利も7%台を回復しています。市場は10月のFOMC会合での追加利上げの確率をおよそ70〜71%と織り込んでおり、これは同じ週の序盤に見られたおよそ53%という水準から急速に切り上がったものです。サイクル全体を通じては90ベーシスポイントを超える追加引き締めが織り込まれています。9月の利上げが一回限りの措置にとどまるとの見方は、明らかに急速に後退しています。
アジア市場の前日の取引はまちまちの結果となりました。日本の日経平均は約1%上昇した一方、香港のハンセン指数は約1%下落し、オーストラリア株も約0.6%下落しました。一方で中国本土、韓国、台湾は祝日で休場となっており、地域全体としてはおおむね方向感の乏しい展開となりました。ワシントンで行われている米中の高官級協議は、貿易、人工知能、台湾、イランのいずれの分野でも目立った進展を示せておらず、こうした突破口の欠如が香港市場のセンチメントをやや圧迫したものの、他地域でより強いリスク回避の反応を引き起こすには至りませんでした。
債券利回り上昇の圧力は、米国だけにとどまりません。日本の10年国債利回りは1996年以来の高水準となる3.1%を上回り、オーストラリアの10年債利回りも約5.4%と、それ自体、数年ぶりの高水準に近づいています。世界的な利回り上昇は資金調達コストを引き上げるとともに、割高な水準にある株式の相対的な魅力を低下させるものであり、こうした力学は、期待される利益がより先の将来に見込まれるテクノロジー株など、デュレーションの長いグロース株に不釣り合いなほど重くのしかかります。
米ドルも利回りの動きに歩調を合わせて上昇しており、ドル指数は101.25近辺で週間ベースで約1%の上昇となり、7月下旬以来の高水準に向かっています。ドル高は通貨自体を下支えする一方、海外で得た収益の換算価値を目減りさせることで、米国の多国籍企業にとっては追加の逆風となります。原油価格もインフレをめぐる情勢にもう一つの材料を加えました。北ブレント原油は、サウジアラビアに対するフーシ派によるミサイル攻撃を受けて木曜日に約3%急騰した後、金曜日には1バレルあたり100〜106ドルのレンジに落ち着きました。エネルギー生産企業は価格上昇の恩恵を受けますが、指数全体としては、これに伴うインフレ圧力の強まりとFRBの引き締め長期化の可能性という相殺的なリスクに直面しています。
ビットコインは約84,000ドル近辺で推移し、金は金曜日早朝の時点で1オンス約4,270ドル近辺と軟調な展開が続きました。いずれも、米国債利回りの上昇が無利息資産や投機的資産を維持しにくくする環境と整合的な動きです。実質金利の上昇に伴い、収益を生まない資産を保有することの機会コストが高まるため、利回りがさらに一段と上昇すれば、両市場への圧力が続く可能性が高いでしょう。
指数レベルでの落ち着きの裏側では、個別銘柄をめぐる材料が実際にはばらつきの大きい値動きを生んでいます。アカマイはAnthropicとの間で7年間・116億ドル規模のクラウドインフラ契約(契約総額は最大200億ドルに達する可能性)を開示し、時間外取引で急伸しました。コストコは1株当たり6.75ドルの四半期利益、売上高957億ドルを計上し、それぞれ予想の6.55ドル、948.5億ドルを上回りましたが、時間外での反応が鈍かったことは、すでに割高なバリュエーションを抱える同銘柄に対し、投資家が手堅くとも際立たない四半期決算以上のものを求めていたことを示唆しています。メタは木曜日、AI製品「Muse」をめぐる期待の高まりを受けて約4.5%上昇した一方、オラクルは5%近く下落し、複数の半導体銘柄も利回り上昇の圧力の下で軟化しました。
債券利回りが急上昇する一方で株価指数が横ばいを維持する局面は、前例がないわけではありませんが、歴史的に見て安定した状態というよりも過渡的な状態である傾向があります。過去のサイクルでは、長期利回りが数十年ぶりの高水準に向けて持続的に上昇すると、最終的には株式市場の再評価を余儀なくされてきました。それは、金利感応度が高くデュレーションの長い市場の一角でのバリュエーションの見直しという形か、あるいは利回りが成長期待を明らかに損なう水準に達した段階でのより広範なリスクオフの動きという形のいずれかを通じて生じています。10年債利回りが2007年以来の高水準、30年債利回りが2004年以来の水準にある現在、S&P500が最高値圏付近にとどまり続けられるかどうかは、ますます利益成長、とりわけAI関連の設備投資が、割引率上昇による下押し圧力を上回り続けられるかどうかにかかっています。
注視すべきリスクシナリオは、現在10月分としておよそ70〜71%まで織り込まれているFRB利上げ確率が、さらに加速することです。今後発表されるインフレ指標や雇用指標がこの確率を明確に押し上げた場合、あるいはFRB自体が次回会合でよりタカ派的な反応関数を示唆した場合、それに伴う利回りの動きは、今週これまでに見られた比較的抑制されたクロスアセットの調整とは異なり、株式・信用・為替市場全体でより無秩序な形の再評価を短期間のうちに強いる可能性があります。反対に、指標が軟化して利上げ確率が押し下げられるようなことがあれば、それは債券と、より金利感応度の高い株式市場の一角の双方にとって、安心材料として受け止められる可能性が高いでしょう。
現時点でトレーダーは、底堅さを保つ主要株価指数と、ますます切迫したシグナルを発する債券市場との間で、バランスを取ることを迫られています。金曜日の先物の横ばいという結果は、この緊張関係がどちらか一方の方向に決着したというよりも、材料待ちの小休止として読むべきでしょう。
総じて金曜日の取引は、指数そのものは安定を保ちながらも、その足元にある金利という土台は急速に変化しているという、市場の姿を映し出しています。急速に再評価が進む債券市場の上に、落ち着いた株価指数が重なっているというこの組み合わせは、無期限に続くものではない傾向があり、トレーダーは、現在の落ち着きが自然に持続すると想定するのではなく、株式が最終的に米国債市場から発せられるメッセージに追いつくかどうかを注視すべきです。
トレーディングインサイト
S&P500をめぐる本質的なストーリーは、実のところ株式そのものについてのものではなく、債券利回りが数十年ぶりの高水準に向けて上昇を続ける中で、株式市場がどれだけ長く落ち着きを保てるかという話です。10年債利回りが5.2%台に向けて、さらにはそれを超えてじりじりと上昇を続ける限り、株式のバリュエーション、とりわけ今回のサイクルを牽引してきたデュレーションの長いグロース株やAI関連銘柄は、指数レベルの値動きが表面上は秩序立って見えたとしても、割引率上昇という逆風の高まりに直面することになります。トレーダーは、10月の追加利上げについて市場が織り込むおよそ70%の確率が、今後の指標を受けてさらに上昇を続けるかどうかを注視すべきです。この確率のさらなる切り上がりは、債券と金利感応度の高い株式セクターの双方に対する圧力の再燃に直結する可能性が高いためです。アカマイとAnthropicのクラウド契約、コストコの決算上振れ、メタの「Muse」主導の上昇継続といった個別銘柄をめぐる材料は、指数レベルの落ち着きの裏側で、双方向のばらつきを加えています。より広範な利回りをめぐるストーリーが指数全体をどちらか一方に明確にトレンドさせるのではなくレンジ内にとどめ続ける限り、こうした個別株選別の相場環境は続く可能性があります。