

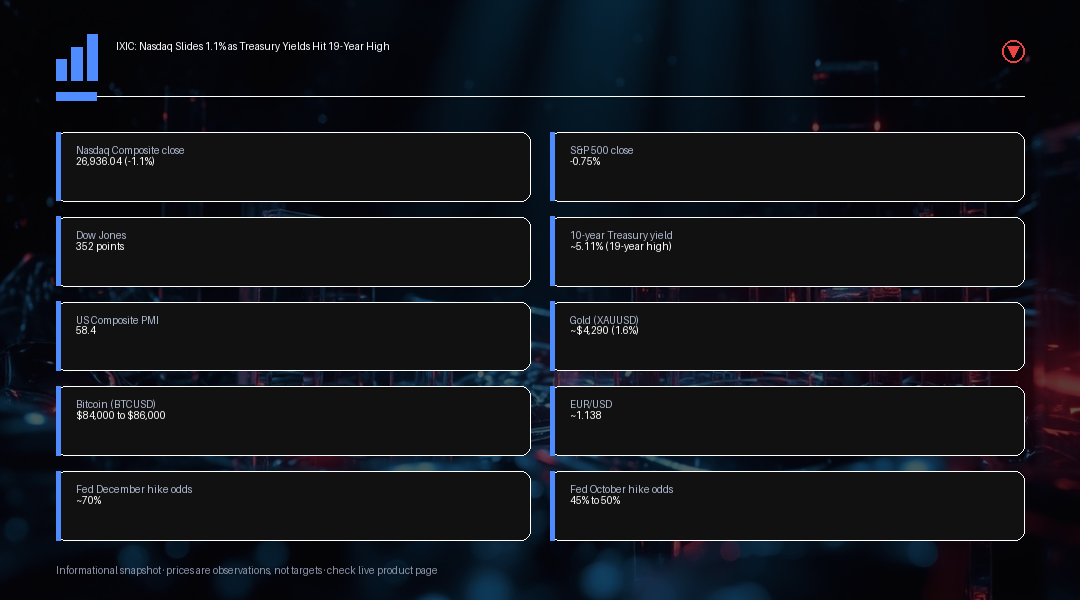
IXIC:米国債利回りが19年ぶり高水準、ナスダックは1.1%下落 ナスダック総合指数は、2026年9月23日(水曜日)の取引において1.1%下落し、26,936.04で取引を終えました。これは、直前の2営業日連続で過去最高値を更新してきた流れからの反落となるものであり、市場予想を上回る強い内容の米経済指標の発表が、いったんは後退していたはずの利上げ懸念を改めて再燃させ、米国債利回りをおよそ20年ぶりとなる高い水準にまで押し上げる結果となりました。 今回の売りは、特定の銘柄に偏ることのない、市場全体を巻き込んだ広範なものでした。S&P500種指数は約0.75%下落し、ダウ工業株30種平均はおよそ352ポイントの値下がりとなり、さらにラッセル2000指数は、大型株中心の主要指数と比較しても劣後する展開となりました。これは、金利動向に対してより敏感な性質を持つ小型株が、今回の下落局面において最も大きな圧力を吸収する形となったことを反映しています。今回の下落のきっかけとなったのは、市場予想を上回る強さを示した米国の成長関連指標でした。具体的には、S&Pグローバルが発表したフラッシュ総合PMIが、9月には58.4まで上昇し、これは2021年7月以来となる高水準を記録しました。この結果は、経済活動が加速していることを示す一方で、同時にインフレ圧力が改めて強まりつつあることをも示唆するものでした。市場参加者の間では、今回のPMIの内容を受けて、これまで年内据え置きを予想していた一部の見方が修正され始めているとの指摘もあり、今後の経済指標の発表内容がこれまで以上に神経質に受け止められる展開が続く可能性があります。このPMIの内容は、製造業とサービス業の両方において、事前予想を上回る底堅い活動状況が続いていることを示すものであり、当面のあいだ景気後退の懸念が後退した一方で、インフレの再燃という新たな懸念材料を市場にもたらすことになりました。こうした状況を受けて、10年物米国債利回りは急激に上昇し、終値ベースでは5.11%近辺という水準まで達し、日中の取引時間中には5.14%に迫る高値を付ける場面もあり、これは2007年以来の高水準を記録することとなりました。 この利回りの急激な上昇は、FRBの金融政策に対する市場の見方そのものを大きく塗り替える結果となりました。市場は現在、10月における追加利上げの実施確率をおよそ45%から50%程度と織り込んでいる一方で、2026年12月までに少なくとももう一度FRBが利上げに踏み切る確率については、それを大きく上回るおよそ70%近辺という、かなり高い水準を織り込んでいます。この二つの数字の違いは、決して軽視できるものではありません。市場は、10月における即座の利上げについては、依然としてほぼ五分五分に近い確信度合いにとどまっている一方で、年内のどこかの時点でもう一度追加の利上げが実施されるという見方については、かなり明確に自信を強めつつある状況にあると言えます。 木曜日の早朝に始まった取引でも、目立った安心感はほとんど得られませんでした。ナスダック100先物とダウ先物は、いずれも約0.1%程度の下落となり、投資家たちはワシントンで開催される予定の、トランプ大統領と習近平国家主席による極めて注目度の高い首脳会談の行方を静かに見守っている状況です。この会談では、米中間で結ばれている貿易休戦の延長が議題の中心になると見られているほか、人工知能(AI)関連の輸出規制、半導体のサプライチェーン、そして台湾問題についても話し合いが行われる見通しであり、これらの論点はいずれも、中国向けのビジネス上のエクスポージャーが大きい半導体メーカーや、その他のテクノロジー企業に対して、直接的かつ大きな影響を及ぼし得るものです。会談の結果次第では、半導体や防衛関連、農産品といった特定のセクターに属する銘柄が、指数全体の値動きとは異なる、独自の反応を示す可能性も十分に考えられます。 首脳会談を目前に控えたアジア市場の動向は、全面的な上昇局面を迎えるというよりは、むしろまちまちの展開となりました。日本市場はこの日祝日にあたり休場となっており、中国本土市場と香港市場はいずれも下落し、オーストラリア市場についてもごくわずかな上昇にとどまりました。こうした状況は、水曜日にウォール街で発生した売りの動きが、アジア地域全体において一様に軽視され、聞き流されていたわけではないことを、改めて浮き彫りにするものと言えます。こうした地域ごとの反応の違いは、それぞれの市場が抱える独自の事情、たとえば現地の金融政策や個別企業の業績動向によっても左右されており、必ずしも米国市場の動きだけで単純に説明できるものではありません。 株式以外の資産クラスにおける一連の値動きもまた、利回りが今後も長期にわたって高止まりを続けるだろうという見方が、市場全体のポジションを再構築しつつあるという、一貫したストーリーを物語るものでした。ブレント原油価格は、ホルムズ海峡を巡る中東情勢の緊張が続く中で、1バレルあたり$104近辺という水準で推移しており、これは堅調なPMIデータに加えて、新たなインフレ懸念材料として意識される展開となりました。米ドルについては、2か月ぶりとなる高値圏に迫る動きを見せており、ユーロ・ドル(EUR/USD)は約1.138まで下落し、これはおよそ2か月ぶりの安値圏に相当する水準です。金価格については、株式相場全体が売られる中にもかかわらず、約1.6%下落して1オンスあたり$4,290近辺となりました。この動きは、金という資産そのものが利息を生まない性質を持つため、米国債利回りが上昇する局面においては相対的な魅力が低下してしまうという事情に加えて、ドル高がさらなる逆風として働き、米国以外の地域にいる買い手にとって金の購入コストそのものが割高になってしまうという、二重の要因によって説明できるものです。ビットコインについては、1月以来の高値となる$87,400近辺の水準を一時的に付けたのち、$84,000から$86,000というレンジへと軟化しており、かつてレジスタンスとして意識されていた$82,000近辺の水準が、今後における重要なサポートの試金石として残される形となりました。こうした複数の資産クラスにまたがる同時多発的な値動きは、単一の市場だけを見ていては捉えきれない、より大きな資金の流れの変化を示唆しているとも考えられます。こうした状況の中では、特定の資産クラスだけに偏った見方をするのではなく、株式、債券、為替、コモディティといった複数の市場の値動きを横断的に確認していく姿勢が、これまで以上に重要になってきていると言えるでしょう。 トランプ大統領と習近平国家主席による首脳会談は、利回りの上昇に主導された今回の売り局面に加えて、さらにもう一つのイベントリスクという層をもたらすことになります。関税の水準、技術輸出に関する規制の内容、あるいは新たに延長された貿易休戦の具体的な期間について、何らかのサプライズが生じるようなことがあれば、今後の米国債利回りの動向がどうであるかにはかかわらず、半導体関連の銘柄が、いずれかの方向に大きく動く可能性は十分にあります。市場全体としては、これまでのところ貿易休戦の延長という見通しを、ややポジティブな材料として概ね受け止めてきましたが、過去の米中間の交渉がいかに素早くその論調を変化させてきたかということを踏まえれば、トレーダーとしては、今回についても円滑な結果になると安易に前提を置くことには、慎重であるべきでしょう。市場関係者の間では、今回の首脳会談が過去の交渉と同様に土壇場での方針転換を伴う可能性についても指摘されており、最終的な合意内容が発表されるまでは、楽観的な見方を過度に強めることは避けるべきだとの声も聞かれます。その一方で、Meta株の上昇と、ナスダック市場全体の下落という、両者の間に見られる乖離は、水曜日の売りが、金利に敏感なグロース株に集中したものであり、テクノロジー分野全体が一様に弱かったわけでは決してないということを示す、有益な一例だと言えます。MetaにおけるMuse主導の勢いのような、個別銘柄に固有の材料は、その日その日によっては、マクロ的な逆風を十分に上回ることもあり得るということです。木曜日に発表が予定されているコストコの決算内容は、借入コストの上昇がすでに家計の支出行動へと波及し始めているのかどうかを判断するうえで、比較的明確で近い将来の手がかりの一つとなるものであり、これは同時に、現在進行している金利主導の株式再評価という動きが、今後いったいどの程度まで続く余地があるのかを、トレーダーたちが見極めていくうえでも、大いに役立つことになるはずです。こうした複数の材料が同じ週に重なっている状況そのものが、今週の相場に対する不確実性を一段と高めており、トレーダーとしては、いずれか一つの材料だけに注目するのではなく、複数のシナリオを同時に想定しておくことが求められます。 個別の銘柄に目を向けると、その値動きは市場全体の地合いとは異なる展開を見せました。Meta株は、テクノロジーセクター全体が下落するという厳しい地合いの中にあっても、AIアシスタント「Muse」に対する根強い期待感を背景として、約1%の上昇を記録しました。その一方で、AlphabetとAmazonについては、指数全体の重しとなった銘柄の中に含まれる結果となりました。市場の注目は現在、木曜日の取引終了後に決算発表を控えているコストコへと移りつつあります。市場のコンセンサス予想では、1株当たり利益が約$6.55、そして売上高については、およそ949億ドルという水準が見込まれています。この決算発表は、依然として高水準にある金利環境のもとにあっても、消費者による支出行動が引き続き底堅さを維持できるのかどうかについて、トレーダーたちに新たな判断材料を提供することになるとみられます。仮にコストコの決算が市場予想を下回るような内容となれば、これまで比較的堅調とされてきた消費関連セクター全体に対する見方にも、一定の下方修正が加わる可能性があります。この決算は、高止まりする金利環境が家計の大型支出を抑制し始めている兆候がないかという観点からも注視されており、その動向は年末の最終四半期に向けて消費関連セクターや小売セクター全体にも影響を及ぼす可能性があります。
トレーディング・インサイト
株式トレーダーにとっての中心的な問いは、水曜日に生じた下落というものが、直近2営業日連続で最高値を更新してきた後の、ごくありふれた利益確定売りに過ぎないのか、それとも、債券利回りの上昇に主導される形で始まった、より持続的なバリュエーション調整の始まりなのかという点にあります。そして、その答えを見極めるうえで最も注視すべき水準こそが、日中の高値が5.14%近辺にまで迫った、10年物国債利回りの5.11%への上昇という動きです。もし利回りがこのゾーンに向けてさらに上昇を続けるようなことがあれば、金利に敏感なグロース株に対する圧力は今後も続く公算が大きいと言えます。逆に、ここ数年で最も高い水準からの反落が見られるようなことがあれば、それはFRBによるタカ派的な政策見通しがすでに十分に織り込まれた状態にあってもなお、株式市場が安定を取り戻すことができるという、一つのシグナルになり得るでしょう。目先の注目材料としては、半導体メーカーをはじめとする、中国向けのエクスポージャーが大きいその他のテクノロジー銘柄に対して直接的な影響を及ぼすトランプ・習近平首脳会談の結果、そして、依然として高水準にある金利環境のもとでも消費者支出が底堅さを維持できているかどうかを確認するための材料となる、木曜日のコストコの決算発表が挙げられます。金とビットコインの両方が同時に反落し、それと同時にドル高も進行しているという状況は、リスク資産全体からの全面的な逃避というよりも、むしろ典型的な、利回り上昇に主導されたリスクの再評価というダイナミクスを反映したものだと考えられます。したがってトレーダーとしては、米国債利回りと、より広範なドル指数の両方を、主要なクロスアセットの確認シグナルとして、あわせて注視していくべきでしょう。現在のサイクルにおける高値からの利回りの反落と、トランプ・習近平会談における穏当な結果とが組み合わさることこそが、ナスダック市場およびテクノロジー銘柄全体にとって、目先の安定を支え得る最も明確な材料の組み合わせになるものと考えられます。加えて、今後発表される米国のその他の経済指標や、FRB高官による発言内容についても、今回形成されつつある金利観測をさらに強化するのか、それとも和らげる方向に働くのかを見極めるうえで、引き続き重要な判断材料になるとみられます。また、原油価格や為替市場の動向についても、インフレ期待や金融政策の見通しに影響を及ぼす重要な材料であるため、株式市場の値動きと合わせて総合的に判断していく姿勢が求められます。