

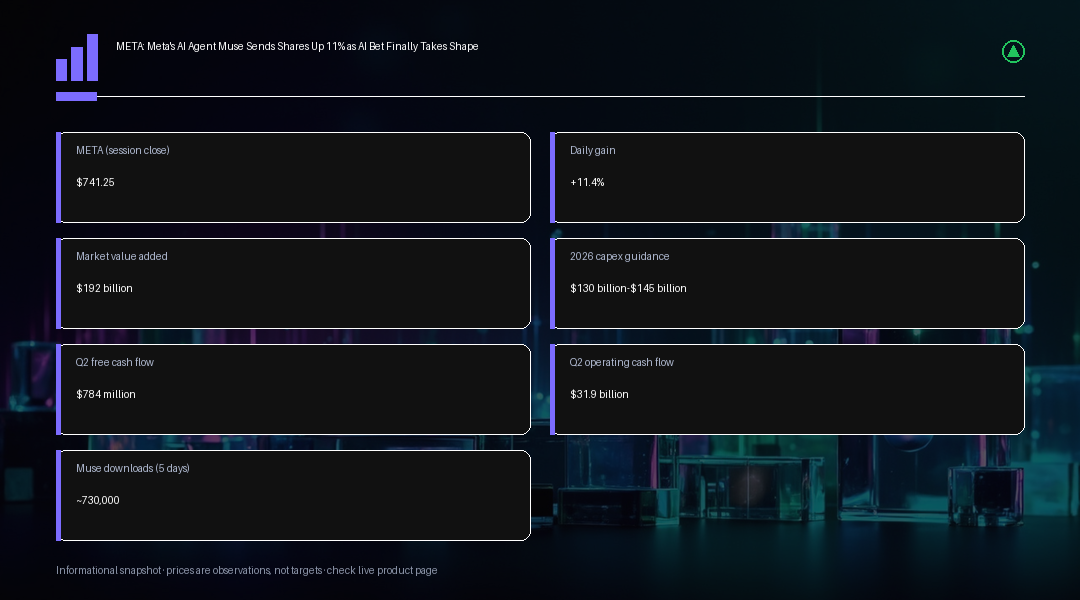
Meta Platformsの株価は月曜日に11.4%急騰し、約741.25ドルで取引を終えました。これは2025年4月以来最大の1日あたりの上昇率であり、昨年10月以来の高値での終値となりました。この上昇により、Metaの時価総額はわずか1営業日で約1920億ドル増加し、その規模の大きさから、Metaは月曜日の広範なテクノロジー株ラリーの中心となり、成長株にとって落ち着かない状況が続いていた数週間を経て、AI関連銘柄への注目を改めて集めることになりました。
きっかけとなったのは、Metaが新たに発表した個人向けAIアシスタント「Muse」です。9月8日のデビュー後、米アップルのApp Storeでトップの座に上り詰めました。従来型のチャットボットとは異なり、Museはリサーチ、フォーム入力、予約、購入手続きといった複数の工程を伴うタスクを、専用の単独アプリまたはWhatsApp経由で完了できるように設計されています。アプリストアのダウンロード数を独自に追跡した調査によれば、Museの公開から最初の5日間で米国内のiOSインストール数はおよそ73万件に達したとみられていますが、他の推計ではこれをやや下回る数字も示されており、初期のダウンロード数はあくまで需要の方向性を示す参考値であって、実際に利用しているユーザーや課金ユーザーを監査した数値ではない点には留意が必要です。ウェルズ・ファーゴはこの発表を受けてMeta株の目標株価を引き上げ、Museの早期の支持拡大が、Metaを単なるAI計算インフラの最大級の買い手の一社としてだけでなく、真の意味での消費者向けAI分野の有力な担い手として位置づける根拠を強めるとの見方を示しました。
消費者に直接示せる成果がほとんどないまま何年にもわたりAIインフラに資本を注ぎ込んできた企業にとって、Museはその投資ストーリーに具体的な形を与えるものです。Metaは通期の設備投資額について1300億ドルから1450億ドルとの見通しを示しており、そのうち第2四半期だけで約310億ドルが計上されています。この投資は直近のキャッシュ創出力にも重くのしかかっており、四半期のフリーキャッシュフローはわずか7億8400万ドルまで落ち込んだ一方、営業キャッシュフローは約319億ドルと堅調を維持しました。Museは、有料サブスクリプション、法人向けアクセス、コマース連携など、時間をかけて収益化へと向かう複数の道筋を示唆しており、Facebook、Instagram、Messenger、WhatsApp全体にこのアシスタントを展開できるMetaの能力は、こうしたクロスプラットフォーム展開の全容がまだ明らかになりきっていない段階であっても、ゼロからスタートする他のAI開発企業にはなかなか真似のできない潜在的なリーチをもたらしています。
この盛り上がりはMeta単独にとどまりませんでした。AMD、インテル、Armはいずれも同日に大幅に上昇し、投資家はこの動きを、Museのような広く普及するAIエージェントが大規模に稼働するためには、処理能力とクラウドインフラが今後大幅に必要になるとの見方に結び付けました。市場は事実上、Museの初期のダウンロード曲線を、単発の消費者向けアプリの話としてではなく、今後の半導体・データセンター需要の先行指標として扱ったのであり、これがMeta株のラリーに、AIサプライチェーン全体を巻き込んだより幅広い動きが伴った理由の説明になっています。
しかし、ダウンロード数はあくまで最初の関門にすぎず、Museはすでに摩擦に直面しています。Amazonは自社プラットフォーム上での買い物にMuseが利用されることをブロックしました。Metaが事前に承認を求めず、このエージェントの活動についても開示していなかったとし、認証情報やアカウントデータの扱い方についても懸念を示しています。プライバシーも関連する、おそらくより大きな障害です。メッセージ、カレンダー、アカウント、購買嗜好に触れるアシスタントは、提供される利便性がそれに見合うアクセス権限を要求するだけの価値があると利用者に納得させる必要があり、個人データをめぐるMeta自身の過去の経緯を踏まえれば、信頼は当然に与えられるものではなく、獲得しなければならないものです。どちらの問題もそれ単独で致命的というわけではありませんが、いずれも、アプリストアでの好調な滑り出しが、持続的で収益化可能な製品であることと同義ではないことを思い起こさせるものです。
次に予定されているカタリストは、今週後半に開催されるMetaのConnectイベントです。投資家はここで、Museの今後のロードマップ、その基盤となるAIモデル、そして初期の関心をいかにして持続的なビジネスへと転換していくのかについて、さらなる詳細が示されるかを注視するでしょう。それまでの間、月曜日のラリーは、多年にわたる投資計画がすでに収益によって正当性を証明されたことの確認というよりも、Metaが自社のAI戦略について受けた、主にセンチメント主導の早期の再評価と位置づけられます。
より広い文脈も重要です。Metaはこの3年近くにわたり、現在の収益というよりも将来の製品の約束を主な根拠として、積極的なAIインフラ投資を正当化し続けてきました。この姿勢は、今四半期も繰り返されたように、四半期のフリーキャッシュフローが振るわないたびに投資家の忍耐を試してきました。Museは、支出と目に見える成果とのギャップを埋める最も明確な試みであり、市場が単一製品の初期のアプリストア順位に対してこれほど強く反応した理由の一端はここにあります。この反応が持続するかどうかは、ダウンロード数そのものよりも、継続率や、Metaがサブスクリプションあるいはコマースを通じて信頼できる収益への道筋をどれだけ早く示せるか、そして競合他社が対抗するエージェントでMuseの早期のリードを侵食するような対応に出るかどうかに、より大きく左右されるでしょう。
Amazonをめぐる対立は、Metaにとどまらない波及効果も持っています。AIエージェントがユーザーに代わってサードパーティのプラットフォーム上で行動しようとする動きが強まるにつれ、他の小売業者やサービス提供企業も、協力するか、アクセスを制限するか、正式な提携を交渉するかという同様の判断を迫られる可能性が高いでしょう。これが業界全体でどのように展開するか、Metaだけの問題ではなく、Museのような製品が自社の性能次第でどこまで現実的に対象市場へリーチできるかを左右することになります。
トレーディングインサイト
トレーダーにとって、月曜日の値動きは、Metaを幅広いAI関連相場を左右する変動要因として改めて位置づけるものであり、株価の次の展開は、見出しとなった11.4%の上昇そのものよりも、Museのダウンロードの勢いがどれだけ持続するかに左右される可能性が高いでしょう。新たな高値への上昇には、サブスクリプションや法人向けアクセスといった収益化の道筋に関するより明確な詳細を含め、今週のMeta Connectイベントによる裏付けが必要になると見られる一方、ダウンロード数の失速や、Amazonの措置に類似したさらなるプラットフォーム側の反発があれば、センチメント主導で積み上がった上昇分の一部を吐き出すリスクがあります。1300億ドルから1450億ドルという設備投資見通しは、引き続き注視すべき最大のバランスシート上のリスクです。Museの支持拡大がこの投資がついに消費者向け製品を生み出しつつあるという物語を裏付ける限り、押し目は売られるよりも買われる可能性が高いものの、フリーキャッシュフローへの圧力が、それに見合う収益化の改善を伴わずに強まっている兆候が見られれば、セクター全体のAI投資のペースをめぐる疑問が再燃しかねません。AMD、インテル、Armへの資産クラスをまたいだ波及は、市場がすでにMuseをインフラ需要のシグナルとして織り込みつつあることを示しており、今週のイベントでの裏付けと、Amazonの購入制限をめぐる今後の続報の重要性を一段と高めています。