

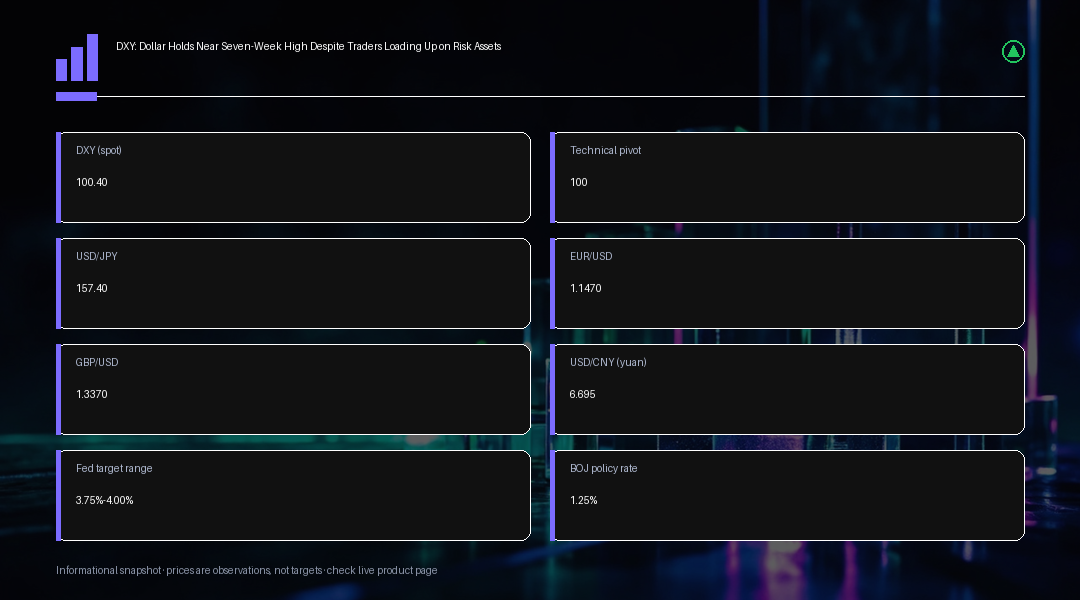
米ドル指数は火曜日、7週間ぶりの高値近辺である100.4付近で取引され、その水準を維持しました。ナスダック総合指数が過去最高値で取引を終え、アジア株全体を押し上げる幅広いリスク選好ムードが広がる中でのことです。市場データ提供各社は同指数を100.43近辺、つまりこの日はほぼ横ばいからやや上昇という水準としており、リスク選好が通常であれば防御的通貨への需要を弱めるはずの局面でも、ドル買いの根強さがいかに定着しているかを浮き彫りにしています。
通常であれば、ハイテク株の上昇、ビットコインの上昇、そして原油価格の軟化は、安全資産としてのドル需要を弱める材料として受け止められます。しかし今回、トレーダーは米国資産に依然として存在する利回り優位性に注目しています。FRBは今月初め、政策金利誘導目標を25ベーシスポイント引き上げて3.75%から4.00%としましたが、当局者はインフレとの戦いが完全には終わっていないと示唆しており、先物市場では10月の追加利上げの有無について、ほぼ五分五分の見方が続いています。一部の指標では確率が53%前後に集中しており、明確などちらか一方の方向へのコンセンサスには至っていません。この両論併記的な不確実性は、無利回りの代替資産に対して短期のドル建て資産の魅力を維持するのに十分であり、市場全体のセンチメントが改善する中でもドルが底堅さを保っている理由の一端を説明しています。
この利回り格差が最も明確に表れているのがドル円で、157.40から157.50付近で取引され、3週間ぶりの高値からそう遠くない水準にあります。日本銀行は先週、政策金利を1.00%から1.25%に引き上げましたが、この決定は7対2の賛成多数で採決されており、2名の政策委員が反対票を投じました。あわせて示された指針も、円買い方に対してさらなる引き締めが差し迫っているとの確信を与えるものにはなりませんでした。利上げ後もなお、ワシントンと東京の政策金利差は誘導目標ベースで約2.6ポイントと大きく、円を調達通貨とするキャリー取引を成立させるには十分な水準であり、通貨の値動きは利上げそのものよりも、この金利差の変化に対してより敏感に反応する状態が続いています。
G10通貨全体を見渡すと、ユーロドルは1.1470ドル付近、ポンドドルは1.3370ドル付近で推移しました。両通貨とも一段の下落は回避しているものの、最近のドル高に対して本格的な挑戦を仕掛けるには至っていません。これは欧州中央銀行とイングランド銀行がそれぞれ自国のインフレ圧力への対応を進める一方で、次の政策変更の時期について明確なシグナルを示せていないことも一因です。結果として市場は、いずれかの方向への明確な政策の乖離を織り込むというよりも、主要中央銀行間のタカ派度合いの違いを比較する状況になっています。
この流れに逆行している唯一の通貨が中国人民元で、対ドルで約6.695まで上昇し、2023年1月以来の高値水準となりました。この動きは、今週予定される米中首脳会談を前に、中国人民銀行が人民元の上昇に対してより容認的な姿勢を見せていることと重なっており、人民元高が少なくとも部分的には政策的に後押しされたものであり、ドルの全般的な方向性に対する純粋な市場の審判ではない可能性を示唆しています。この違いはトレーダーにとって重要です。特定の通貨ペアにおける政策主導の動きは、幅広い下落が示すほどには、ドルの世界的な地位について多くを物語らないからです。
現在、市場の関心は今週発表される米国の速報値PMIと、FRB当局者による一連の講演予定に移っています。市場参加者は、10月の利上げ観測を強めるのか弱めるのかを判断する材料となる発言に注目するでしょう。景況感、雇用、あるいは物価に関するデータが上振れすれば、ドルの利回り優位性を一段と強め、すでに確立された7週間ぶりの高値近辺を維持する根拠を後押しする傾向があります。一方でデータが軟調となり、特に最近の原油価格下落を受けてエネルギー主導のインフレ圧力が和らいでいる証拠が示されれば、利上げ観測が後退し、対抗通貨にかかっている圧力の一部が和らぐ可能性があります。
テクニカル面では、100の水準が依然としてドル指数にとって当面の分岐点となっています。この水準を上回って推移すれば、最近のブレイクアウトは維持され、新たな材料が出れば7週間ぶりの高値も射程圏内に入ります。一方、100を明確に下回る展開が続けば、原油価格の軟化と米国債利回りの低下が、FRBの依然としてタカ派的なメッセージを上回り始めている初期シグナルとなり、現在の上昇局面が始まって以来初めての本格的なテクニカルな試練にドルの最近の相対的な強さがさらされることになります。
この構図は為替市場を超えた含意も持っています。原油価格の軟化と並んでドルが底堅さを保つ状況は、金など無利回り資産にとって不利な材料になりがちです。米国の高金利が長期化するとの見方は、リスク選好が全体として改善する局面でもこうした資産を保有する機会費用を高めるためです。逆に、ドル指数が100を明確に下回れば、FRBによる追加引き締めの可能性を市場がほぼ織り込まなくなったことを示すシグナルとして受け止められ、株式だけでなくリスク資産全般のさらなる上昇への好材料と解釈される可能性が高いでしょう。こうした資産クラスをまたいだ見方があるからこそ、今週の速報値PMIとFRB当局者の発言は、通常の週半ばのデータ発表以上の重要性を帯びています。
確定した事実と、市場の解釈にとどまるものを区別しておくことも重要です。FRB自身の発信は、インフレとの戦いを継続中としているにすぎず、一部で受け止められているような明示的な警告を発しているわけではありません。また、ドルの利回り優位性がリスクセンチメントに対して「勝っている」という見方も、値動きに対する一つの解釈であって、いずれかの中央銀行が明言した政策目標ではありません。トレーダーは、中国人民銀行が人民元高に対して容認姿勢を見せているとされる点についても同様に扱うべきです。これは、注目度の高い外交会談を前にした市場での観察された結果であり、その後も必ず継続するような正式に発表された通貨政策の転換ではありません。
トレーディングインサイト
トレーダーにとって、記録的な高値を更新するナスダックと並んでドルが底堅さを維持している点は、今回の相場展開において最も注目すべき特徴であり、今後数日間はDXYをトレンドフォロー型としてではなく、イベント主導型として扱うべきことを示唆しています。10月の利上げ観測がコイントスに近い水準で推移する限り、100の水準への押し目は、明確な下抜けよりも買いを引き寄せる可能性が高く、特に対円では、約2.6ポイントの政策金利差が依然としてキャリーポジションを支えています。100を下回る確定的な終値は、この均衡が変化し始めていることを示す最初のテクニカルシグナルとなり、原油価格の下落と米国債利回りの軟化が、いまだ態度を決めかねているFRBの代わりにどこまで働きを果たせるかに焦点が戻ることになります。今週の速報値PMIデータとFRB当局者の発言予定は、いずれかの方向への転換を引き起こす最も可能性の高い直近のきっかけであり、トレーダーは人民元の中国人民銀行に絡む上昇を、他の主要通貨ペアにも当てはまるようなドル全般の弱さの証拠としてではなく、独立した政策主導の材料として扱うべきです。