

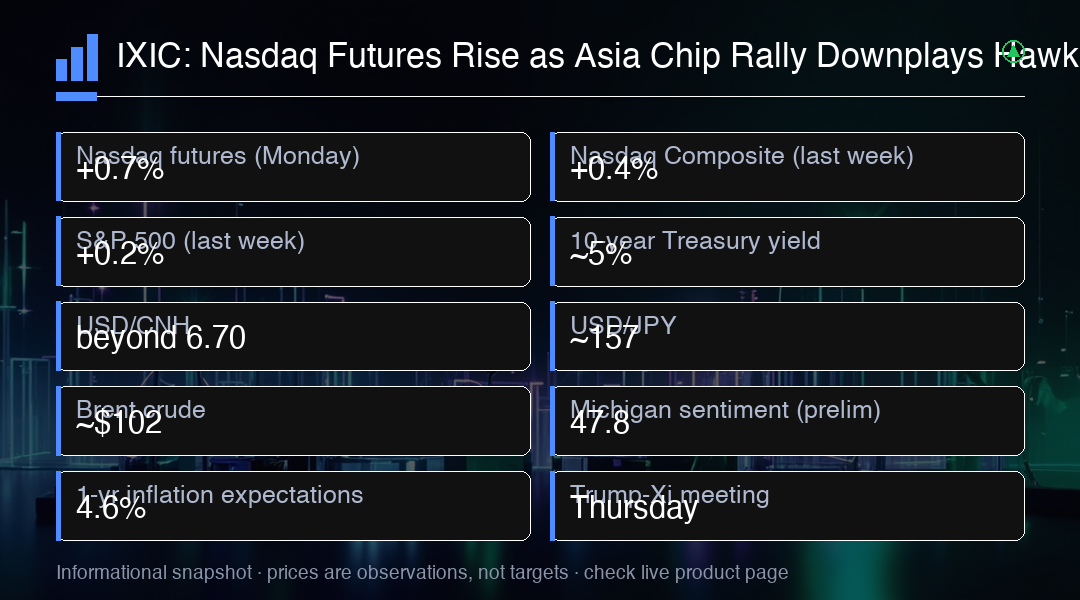
ナダック先物は月曜日に0.7%上昇し、S&P 500とダウ先物の顕著な上昇に並行して上昇しました。ナダック総合指数は先週0.4%上昇し、S&P 500は0.2%上昇した一方、ダウは3週連続の週間下落を記録しました。
アジアが初期の勢いを供給しました。韓国のKOSPIは約1.8%上昇し、Samsung ElectronicsとSK HynixがAIメモリ需要の回復に伴い上昇しました。台湾もTSMCの支援を受けて上昇しました。
不快な対抗勢力は債券市場です。ベンチマークである10年国債利回りは、連邦準備制度理事会(FRB)が先週利上げを行った後、5%近くで推移しており、トレーダーは10月と12月のさらなる利上げを検討しています。
中国の人民元は1ドル=6.70元を超えて強まり、3年以上ぶりの高値に達しました。中国人民銀行(PBOC)は、木曜日のドナルド・トランプと習近平の会談を前に、升值への抵抗を弱めています。
ブレント原油は、サウジアラビアの輸出が回復し、ホルムズ海峡を通る船舶交通が一部再開したため、2%下落して1バレル102ドルに向かいました。金も債券利回りの上昇に伴い軟化しました。ビットコインは8万1600ドル付近で強気に推移しました。
水曜日には9月の米国製造業とサービス業の速報値PMIが発表されます。木曜日は今週で最も忙しいセッションで、トランプと習近平が会談し、米国の失業保険申請件数と新規住宅販売が新たな指標を提供します。
金曜日には8月の耐久財注文とミシガン大学消費者信頼感指数の最終値が発表されます。速報値の信頼感指数は7.5%低下して47.8となり、過去2番目の低水準を記録しました。一方、1年インフレ期待は4.6%に上昇しました。
今週の市場は、複数の重要な経済指標と地政学的イベントの影響を受ける可能性があります。特に、米中首脳会談の結果は、世界の金融市場に大きな影響を与える可能性があります。
テクノロジーセクターは、AI需要の継続的な成長により、引き続き堅調な業績を上げています。特に、半導体企業はAIインフラへの投資増加により、過去最高の売上を記録しています。
債券市場の動きは、株式市場にとって重要な意味を持ちます。10年国債利回りが5%を超えると、株式の相対的な魅力が低下する可能性があります。これは、投資家がリスクフリーレートを上回るリターンを要求するためです。
為替市場では、人民元の強まりが他のアジア通貨にも波及する可能性があります。日本円や韓国ウォンも、米ドルに対して上昇する可能性があります。これは、これらの地域の輸出企業にとって課題となります。
コモディティ市場では、原油価格の下落がインフレ期待に影響を与える可能性があります。インフレが低下すると、FRBの利上げペースが鈍化する可能性があります。これは、株式市場にとってプラス材料となる可能性があります。
今週の重要なリスク要因として、タカ派のPMIデータと、期待外れの米中首脳会談の結果が挙げられます。これらのイベントは、市場のボラティリティを高める可能性があります。
テクニカル分析では、ナダック先物は21,800を上回る強気のバイアスを持っています。ターゲットは22,200〜22,400です。21,500を下回る日足終値は、回復のシナリオを無効にするでしょう。
総合的に見ると、今週の市場は多くの不確実性に直面しています。投資家は、経済指標や地政学的イベントの結果に注意深く注目する必要があります。分散投資とリスク管理が、この変動する市場環境で重要になります。
テクニカルチャートでは、ナダク100は21,800のレジスタンスをブレイクアウトし、強気のシグナルを発信しました。RSIは62で強気圏にあり、MACDは強気のクロスを形成しています。
市場センチメントでは、ナダク先物の資金レートはやや強気の領域にあり、オープンインターフェストは増加傾向にあります。機関投資家の資金流入はAI関連銘柄に集中しています。
リスク要因として、規制当局のAI半導体への輸出規制強化や、地政学的リスクの再燃が挙げられます。また、FRBのタカ派姿勢も市場の重しとなります。
マクロ経済面では、インフレの停滞や労働市場の悪化が懸念されています。さらに、米中貿易摩擦の再燃や中東情勢の緊迫化もリスク要因として挙げられます。
ナスダック先物は強気で、RSIは62の強気地帯にあります。MACDは強気のクロスオーバーを示し、21,800の抵抗力を上回るブレイクアウトが確認されました。
市場センチメントは強気で、資金調達レートはわずかに強気に傾いています。オープンインタービイトは上昇しており、機関投資家の資金はAI関連銘柄に集中しています。
リスク要因として、AI半導体の輸出規制や地政学的リスク、タカ派のFRBが挙げられます。
マクロ経済リスクとしては、粘着性のインフレや労働市場の悪化、米中貿易摩擦、中東情勢の緊張がリスク資産に影響を与えています。
半導体産業はAIブームの直接的な恩恵を受けています。TSMCやサムスン電子、SKハイニックスなどの主要企業の業績がナスダック指数に大きな影響を与えています。
アジア市場の半導体企業はグローバルサプライチェーンにおいて重要な位置を占めています。特に台湾のTSMCは世界の最先端半導体製造を担っています。
投資家は半導体産業のサイクルと需要予報を綿密に分析する必要があります。AI需要の持続性が今後の鍵を握ります。
米中技術覇権争いは半導体産業に大きな影響を与えています。中国の半導体自給率向上努力がグローバル市場の競争構造を変えています。
世界経済の不確実性が高まる中、リスク資産の変動性も拡大しています。適切なリスク管理と分散投資が重要です。
Trading Insight
ナダック先物は21,800を上回る強気のバイアスを持ち、ターゲットは22,200〜22,400です。21,500を下回る日足終値は回復のシナリオを無効にするでしょう。今週の主要リスクは、タカ派のPMIデータと期待外れの米中首脳会談の結果です。