

Figmaは急成長を達成して業績見通しを引き上げましたが、水曜日の時間外取引で株価は下落しました。この反応は、人工知能に多額の投資を行うソフトウェア企業が直面する問いを浮き彫りにしています。利用拡大を持続的な利益につなげながら、サービス提供コストの過度な上昇を避けられるでしょうか。Figmaの第3四半期決算は、双方の材料を示しました。売上高の伸びは加速し、顧客の支出は堅調で、経営陣はAI機能の利用拡大を報告しました。同時に、同社は非GAAPベースの売上総利益率が82%だったと発表しましたが、AI機能の拡充には計算資源と継続的な製品投資が必要です。決算を評価する際は、確認済みの数値と、コストが今後どう推移するかという未解決の問いを分けて考える必要があります。
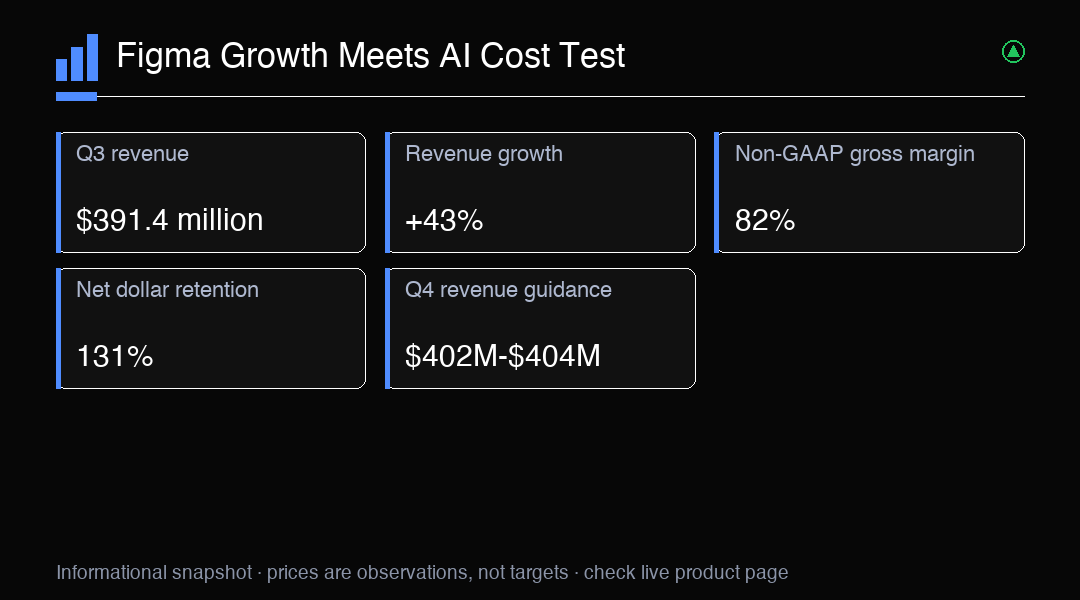
第3四半期の売上高は3億9,140万ドルで、前年同期比43%増となり、Figmaが従来示していた業績見通しの上限を1,640万ドル上回りました。すでに大企業にサービスを提供している企業として大幅な成長であり、需要が初期の試用段階を超えていたことを示しています。ただし、売上高だけでは、その成長を実現するために追加でどれほどのコストが必要だったかは分かりません。次に確認したいのは、Figmaが効率的に顧客へサービスを提供しながら、顧客が同社製品の利用を拡大し続けるかどうかです。投資家は今後、売上高成長率を売上総利益率、営業利益、キャッシュ創出と比較できます。これらの指標も並行して改善すれば、売上高の強さはより持続的なものとなりますが、単一四半期の結果から分かることには限りがあります。
利益の数値も慎重に区別する必要があります。非GAAPベースの希薄化後1株当たり利益は0.10ドルで、市場予想の0.05ドルを上回りました。GAAPベースの1株当たり損失は0.15ドルで、FigmaはGAAPベースの純損失8,134万8,000ドルを計上しました。非GAAPベースの営業利益は4,700万ドルでした。これらの指標が答える問いはそれぞれ異なります。調整後利益は会社が選択した除外項目を反映した業績を把握する助けとなる一方、GAAPベースの結果には報告上の財務像を構成するコストが含まれます。いずれか一つの指標だけでは、事業モデルが強化されているかどうかは判断できません。調整後利益の上振れだけで成長に伴うすべてのコストが吸収されたとみなさず、期間ごとの数値と調整内容の推移を確認する必要があります。
非GAAPベースの売上総利益率は82%で、GAAPベースの売上総利益率は80%でした。これらの数値は、それぞれの計算に含まれるコストを差し引いた後も、売上高の相当部分が残ったことを示しますが、利益率の今後の方向性までは明らかにしません。また、未確認の前四半期推計と比較すべきではありません。AI機能を拡張するソフトウェアプラットフォームでは、利用が増えるにつれて、ホスティング、推論処理、製品開発がコストに異なる影響を与える可能性があります。顧客の活動が増えれば、売上高の拡大や製品価値の向上につながる一方、利用増加によって各顧客へのサービスに必要なインフラも増える場合があります。今後の利益率の開示は、どちらの影響が強まっているかを見極める手がかりとなります。
Figmaは第3四半期に4,150万ドルのフリーキャッシュフローを計上し、その利益率は約10.6%でした。キャッシュフローは事業運営だけでなく、現金の受け取りと支払いのタイミングも反映するため、利益指標以外の視点を投資家に提供します。単一四半期の結果を機械的に将来へ当てはめるべきではありません。運転資本、投資時期、その他の現金の動きは期間ごとに変わる可能性があります。それでも、AIに投資する企業にとってキャッシュ創出は重要です。投資を社内資金で賄えれば経営陣の柔軟性を高められますが、複数四半期にわたって現金創出力が弱まれば、成長を維持するコストが上昇する可能性があります。フリーキャッシュフローを単独で判断せず、売上高や利益率と合わせて確認しましょう。
顧客の採用拡大は収益化につながる可能性がありますが、利用は有料売上高と同じではありません。10月末時点で、年間経常収益が1万ドルを超える顧客の65%がFigmaのエージェント機能を毎週利用し、80%超がAIクレジットを消費していました。経営陣によると、自社モデルが処理する作業の割合は7月から10月にかけて2倍超に増えました。自社開発モデルの利用が広がればサービスコストの抑制に役立つ可能性がありますが、報告された利用状況の数値はコスト削減額を示しておらず、将来の収益性を保証するものでもありません。AIの利用が顧客支出の増加、顧客維持率の向上、ワークフローへの定着につながるかを確認しつつ、提供コストが利用拡大より緩やかに伸びるかを見ていく必要があります。
売上高ベースの顧客維持率は131%でした。これは、指標の定義上、既存顧客から得た経常収益が比較対象となる基準時点よりも増えたことを示しています。Figmaでは、年間経常収益が10万ドルを超える顧客が1,717社となり、前年同期より450社超増加しました。これらの数値は、既存顧客の利用拡大が引き続き重要な成長エンジンであることを示唆しています。ただし、すべての顧客が契約を更新することや、同じペースで利用拡大が続くことを保証するものではありません。顧客維持率や大口顧客の増加を、そうした顧客へのサービス提供コストと合わせて追跡すべきです。顧客の利用拡大が幅広く続き、利益率が維持されれば、売上高の加速だけの場合よりも健全な成長像を支えるでしょう。
Figmaは通期売上高の業績見通しを14億9,700万ドルから14億9,900万ドルに引き上げました。レンジの中央値で3,300万ドルの上方修正です。また、非GAAPベースの営業利益を1億5,800万ドルから1億6,300万ドルと見込んでいます。見通しの引き上げは、経営陣が短期的な需要と、その需要の一部を調整後営業利益につなげる能力に自信を持っていることを示しています。ただし、業績見通しは予測であり、営業利益は非GAAP指標です。顧客の行動、支出、営業コストの変化によって、実績は異なる可能性があります。今後の実績を評価するには、後日発表される数値をこれらのレンジと比較し、維持が難しくなる利益率の前提に頼らず売上高の成長を実現できるかを確認するとよいでしょう。
第4四半期の売上高は4億200万ドルから4億400万ドルを見込んでいます。レンジの中央値では前年同期比約33%増に相当します。予想成長率は第3四半期の43%増を下回りますが、この比較だけで需要が弱まっているとは言えません。成長率は計上時期、顧客構成、比較対象となる期間の規模によって変わる場合があります。また、このレンジは確定した実績ではなく、業績見通しです。四半期売上高の実績をレンジと比較し、顧客の利用拡大、顧客基盤の拡大、AI提供コストについて経営陣が何を述べるかを検討する必要があります。維持率の低下や利益率の圧迫を伴う小幅な未達は、より大きな懸念材料となり得ます。一方、安定した営業実績とともにレンジを達成すれば、異なるシグナルとなるでしょう。
時間外取引での下落は直後の市場反応が否定的だったことを示しますが、正確な下落率と、通常取引での上昇率として示された数値は未確認であり、その反応の測定に使うべきではありません。時間外取引は通常取引より流動性が低い場合もあり、その値動きが市場全体の判断を表すとは限りません。投資家が成長、GAAPベースの損失、調整後の収益性、AIへの支出をどう評価するかによって、Figmaの決算に対する見方は変わり得ます。一度の反応から株価目標を推定するのではなく、その後の通常取引で株価がどう推移するか、売買が広がるか、新情報によって需要と提供コストのバランスに関する見方が変わるかを確認できます。事業の数値が明確でも、株価の動きには不確実性が残ります。
今後の評価を左右する動きはいくつかあります。顧客の利用拡大が続き、売上高が業績見通しに近づき、安定したキャッシュ創出が保たれれば、Figmaの成長モデルへの信頼が強まる可能性があります。AIコストの増加、顧客維持率の低下、売上総利益率の圧迫は、利用拡大が顧客売上高の増加につながらない場合、とりわけその見方を揺るがす可能性があります。別の展開として、利用は増える一方、同社が処理能力を拡充し、自社モデルを改善する間は収益性が調整することも考えられます。これらは注視すべきシナリオであり、予測ではありません。どの事業上の証拠が自分の見方を変えるかを事前に定め、リスク許容度に応じたポジションサイズを使い、単一の利益指標や時間外取引の動きだけに頼らないことが大切です。NAS100はテクノロジー分野を幅広く捉える指数へのエクスポージャーであり、Figmaへの直接的なエクスポージャーでも、FIG株の代替やヘッジでもありません。
取引の着眼点
Figmaの焦点は、AIの利用拡大と顧客基盤の拡大が、提供コストを管理可能な範囲に保ちながら売上高成長を支えられるかです。開示された利益率、フリーキャッシュフロー、顧客維持率、業績見通しに対する実績を追いましょう。NAS100はテクノロジー指数全体の代替指標であり、Figma株の直接的な代替でもFIGのヘッジでもありません。