

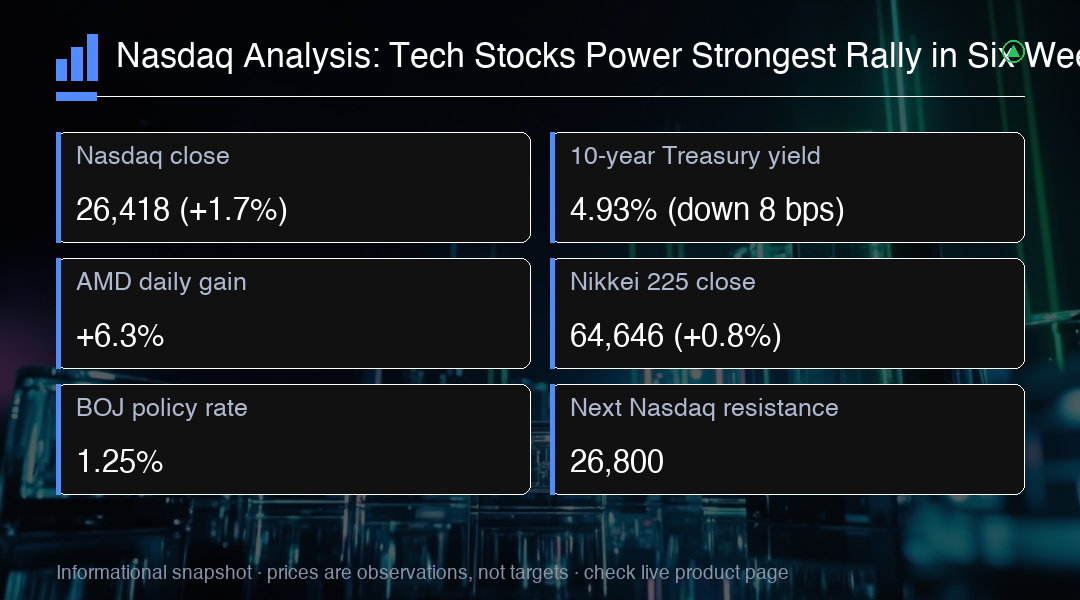
ナスダック総合指数は木曜日、テクノロジー株の幅広い反発が米国債利回りの低下とエネルギー価格の緩和と同時に発生し、1.7%上昇して26,418で取引を終えた。この上昇は8月初旬以来最も強く、ハイテク株で構成する指数は月初めの高値を更新し、第3四半期全体にわたって持続的な圧力にさらされていた成長セクター全体で強気のセンチメントを再燃させた。
この上昇は、株式市場の単一の分野に限定されなかった。広範なS&P 500は1.14%上昇して最近の保ち合いパターンを構築し、ダウ工業株30種平均は316ポイント上昇し、成長と価値の両方の参加が同じ方向に揃った珍しいセッションを反映した。市場関係者によると、触媒は利回りの低下、原油在庫の軟化、そして日本銀行のドービッシュなターンの収束であり、これまでグローバルのリスク選好を揺るがしてきた円キャリートレードの秩序ある解消への懸念を和らげた。
金利敏感なテクノロジー株にとって最も注目されているマクロ変数は、明確に正しい方向に動いた。ベンチマークの10年米国債利回りは8ベーシスポイント低下して4.93%となり、先週株式の上昇を抑えていた心理的に重要な5.01%の閾値から後退した。借り入れコストの低下は、将来の企業利益に適用される割引率を減少させ、バリュエーションが利回り曲線のより遠いキャッシュフローに重み付けされている成長株にとって、機械的な追い風となった。
利回りの低下は、米国原油在庫の予想外の増加によって強化され、ウェストテキサスインターミディエイト先物は1バレル78ドルを下回る水準に押し下げられた。低いエネルギーコストは、近期的なインフレ期待を緩和し、連邦準備制度理事会が追加の引き締めに頼ることなく現在の政策軌道を維持する十分な余地があるという、高まりつつあるナラティブを強化した。長期にわたる高金利を価格に織り込んでいた市場にとって、利回りの低下と原油安の組み合わせは、待機資金を解放し、ハイベータ成長銘柄への急激なローテーションを促すのに十分であった。
ナスダック複合指数内では、半導体銘柄が指数の上昇の大部分を提供した。アドバンスト・マイクロ・デバイシズは6.3%上昇し、人工知能インフラ需要とデータセンター構築サイクルの拡大によって駆動される積極的なアウトパフォーマンスの連続を延長した。セクターの疑いのないベルのウェザーであるNVIDIAは、8月を通じて手こたえとなっていた主要な技術的レベルを取り戻し、平均出来高を上回る取引で2%上昇した。フィラデルフィア半導体指数は3.4%上昇し、4週間ぶりの最高の1日パフォーマンスを記録し、半導体銘柄への機関投資家のローテーションにはまだ余地があることを示唆した。
半導体の反発は、アジアのサプライチェーン・パートナーからのインクリメンタルなオーダーフローデータによってサポートされ、ファブリケーション利用率が年末に向けて上昇する可能性があることが示された。投資家は、セクターの夏の修正以降、半導ア銘柄をアンダーウェイトしており、木曜日の価格行動は、AI資本支出の基本的背景が引き続き強化される中、ポジションが積極的に上方に調整されていることを示唆した。この結果は、株式市場のより広いテーマを反映している。人工知能投資サイクルは、急激な修正を起こしやすい一方で、構造的に無事であり、地理的および顧客の多様化の新たな段階に入りつつある。
グローバルのリスク選好と通貨市場に重大な影響を与える動きで、日本銀行は政策金利を1.25%に引き上げた。この決定は当初市場を揺るがしたが、トレーダーが恐れていた急激な円高を引き起こすことなく最終的に吸収された。中央銀行の声明は、さらなる正常化の漸進的なペースを強調し、8月初旬に急激な株式下落を引き起こし、複数の資産クラスにわたるレバレッジポジションの急速なデリスクを迫ったキャリートレードの解消を制限した。
日経225は0.8%上昇して64,646で引け、日銀の引き締めサイクルが急激ではなく慎重なものになるという市場の安堵を反映した。より安定した円環境は、過去1か月間に米国株式のマルチプルに蓋をしてきた主要なオーバーハングの1つを排除する。特にナスダック分析にとって、円の安定化は、ますます不利なレベルでドルエクスポージャーをヘッジしてきた日本の機関投資家による米国テクノロジー保有の強制清算のリスクを減らすため、重要である。
技術的観点から、木曜日の26,200を超えるブレイクアウトは、7月の高値から引かれた次のレジスタンス・バンドである26,800ゾーンへの道を開く。そのレベルを上回る持続的な動きは、8月から9月の保ち合いが上方に解決したことを確認し、27,000近くの史上高値領域を潜在的にターゲットとする可能性がある。これは心理的に重要な閾値であり、システムトレンドフォロー戦略から追加のモメンタム買いを引き起こす可能性がある。
しかし、経験豊富な観察者は、現在の上昇には脆弱性がないと警告している。米国債利回りの動きは、株式のマルチプルにとって建設的である一方で、過去12ヶ月を定義しているより広い上昇トレンド内にとどまっている。10年債利回りが5.0%レベルに逆転した場合、おそらく株式の上昇を制限し、評価の圧縮への懸念を再燃させるだろう。同様に、半導体のローテーションは急激かつ集中しており、26,800のレジスタンス付近での利益確定が予想される。短期トレーダーが利益を現金化しようとする中である。
今後を見据えると、金曜日のアジア取引で米国株式先物は変動なしで推移しており、木曜日の動きは短期的なショートスクイーズではなく、真の再評価であったことを示唆している。上昇が平均出来高を上回る幅広い基盤で発生し、ナスダックで上昇銘柄が下落銘柄を3対1の割合で上回ったという事実は、上昇には余地があり、狭い投機的活動ではなく、幅広い機関投資家の参加によって駰動されているという論拠を支持している。
今後のセッションにとって、最小抵抗線は上昇するように見える。緩和する利回り、エネルギーコストの低下、そして慎重な日本銀行の組み合わせは、最終四半期に向けて成長株に有利な背景を提供している。木曜日の行動は、機関投資家のアロケーターがテクノロジー複合体へのエクスポージャーを再構築しており、これが持続的な上昇の始まりであるか、それともレンジ相場の中の1日反転であるかを確認するためには、フォロー・スルー買いが重要であることを示唆している。トレーダーは10年債利回りを綿密に監視するだろう。5.10%に向けた再加速があれば、建設的なセットアップを無効にし、現在のリスクオンのポジショニングを再評価させる可能性がある。
トレーディングインサイト
木曜日のブレイクアウトはNAS100の短期的な強気バイアスを確認し、26,200水準が現在直近の支持帯として機能している。低い利回り、軟化した原油、そして安定した円の収束は、好ましいマクロ背景を形成している。26,800を上回る持続的なプッシュは、27,000近くの史上高値へのリテストへの道を開く。トレーダーは10年債利回りの5.0%を上回る逆転を監視すべきであり、現在のセットアップを脅かす可能性がある。6.3%のAMDの急騰と幅広い半導体の強さは、半導体銘柄へのセクター・ローテーションが追跡に値する重要なテーマであることを示唆している。