

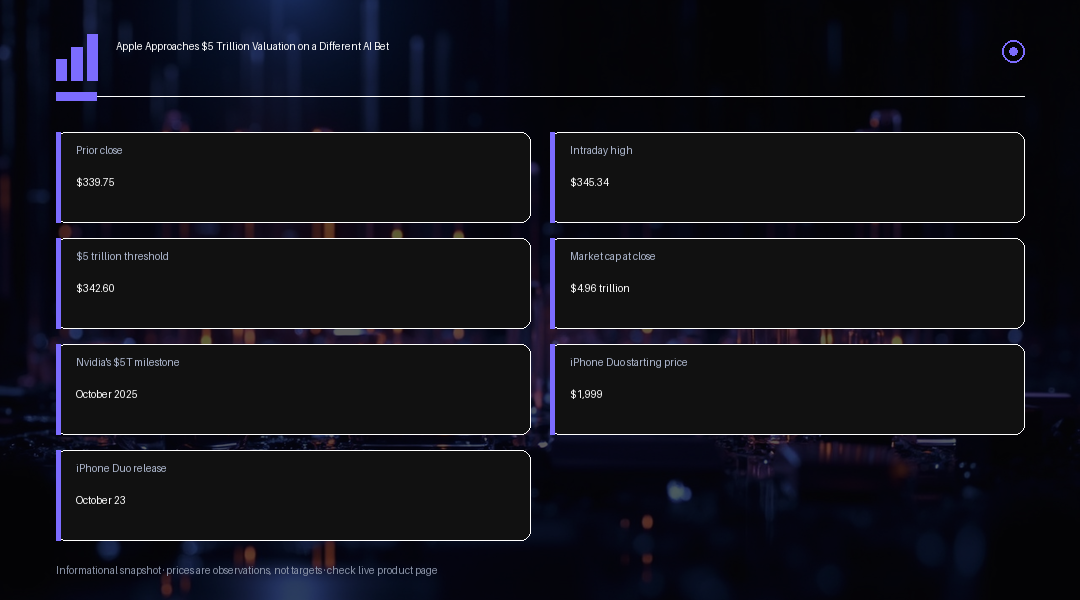
アップル株は339.75ドルで引け、前日比0.2パーセント上昇し、約2カ月ぶりの高値水準となりました。これにより同社の時価総額は4.96兆ドルとなりました。現在の発行済み株式数を前提とすると、終値が約342.60ドルを上回れば、通常の取引セッションとしては初めてアップルの時価総額が5兆ドルの大台を突破することになります。この日の取引では一時345.34ドルまで上昇し、日中ベースではこの節目を上回る場面もありましたが、その後は上げ幅を縮小しました。こうした値動きは今四半期にすでに複数回見られており、いまだセッション終値ベースでこの節目を上回るには至っていません。5兆ドルを上回って取引された企業は、2025年10月に初めてこの水準を突破したエヌビディアのみであり、この時価総額の水準がいかに稀少であるかを裏付けています。
アップルの戦略を他の大型テクノロジー企業群と分けているのは、AI投資の形そのものです。マイクロソフト、アマゾン、アルファベット、メタは、データセンターや専用チップ、電力供給能力への投資を継続しており、この戦略はグループ全体の足元のフリーキャッシュフローを圧迫しています。これに対しアップルは、独自設計の半導体とオンデバイス処理に軸足を置き、最新の高性能Mac miniおよびMac Studioを、クラウド事業者から演算能力を借りる代わりとなる企業向けの選択肢として位置づけています。広く話題となったあるデモンストレーションでは、それぞれ256ギガバイトの統合メモリを搭載したM5 Ultraチップを核とするMac Studioを4台連結し、標準的なコンセント1つで1兆パラメータ規模のモデルを稼働できる単一のクラスターを構築しました。
企業向けの訴求点は明快です。クラウド事業者にトークン単位で継続的な利用料を支払う代わりに、企業はすでに保有するハードウェアを使って大規模なAIワークロードを自社内で稼働させることができ、高性能構成のモデルは約2万ドルで提供されます。課題は性能ではなく普及です。業界の調査データによれば、企業向けデスクトップ市場においてMacのシェアは依然として約4.6パーセントにとどまり、Windowsの91パーセント超と比べるとなお大きな差があります。つまり、マイクロソフトやアマゾンなどが現在依拠しているデータセンター経済圏に有意な影響を与える前に、アップルのローカル推論戦略は険しい道のりを越える必要があるということです。
今回の時価総額の節目は、経営体制の移行期と重なっています。アップル在籍25年のベテランで、これまでハードウェアエンジニアリング部門を率いてきたジョン・ターナス氏が、9月初めに正式に最高経営責任者(CEO)に就任しました。一方、ティム・クック氏は約15年にわたり同社を率いた後、エグゼクティブチェアマンの職に就いています。この経営交代は、クック氏の在任期間の中でも特に重要な製品発表の一つと時を同じくしました。アップル初の折りたたみ式端末「iPhone Duo」です。同機種は7.6インチの内側ディスプレイと5.4インチの外側ディスプレイを組み合わせ、2つのアプリケーションを同時に並べて表示できます。基本構成の価格は1,999ドルからで、10月16日に予約受付を開始し、10月23日に本格発売される予定です。
価格決定力は複数の面で試されています。アップル自身が対抗軸として位置づけているのと同じAIインフラ投資の拡大によって、メモリコストの上昇が大きく進んでおり、これによって同社は今サイクルにおいてProシリーズのiPhoneの価格をモデルごとに約100ドル引き上げざるを得ませんでした。これほどの規模の部材コスト上昇は、アップルほどの利益率構造を持つ企業にとってさえ本物の逆風であり、1,999ドルという「iPhone Duo」の開始価格が主流の購買層に受け入れられるのか、それとも初代の折りたたみ型フォームファクターにプレミアムを支払ってでも欲しいアーリーアダプター層に販売台数が限られてしまうのか、という点をめぐる重要性を一段と高めています。
5兆ドル水準をめぐる取引は、当面は方向感の定まらない展開が続く可能性があります。約342.60ドルを上回る日足終値が確定すれば、アップルはこの節目を上回って引けた史上2社目の企業となり、これは本物の節目となりますが、同株はすでに日中ベースでこの水準に一時的に達しても維持できないことを示しているため、トレーダーは最初にこの水準を上回った瞬間をもって定着したと見なすべきではありません。今後数週間にわたってより重要性を持つ論点は、企業顧客が実際にMacクラスターという提案を大規模に採用するかどうか、予約初期の熱狂が冷めた後も「iPhone Duo」がその価格帯で需要を維持できるかどうか、そしてさらなるメモリコストの上昇が製品ラインナップ全体でもう一段の値上げを迫るかどうか、という点です。
より広い競争環境を踏まえると、今回の時価総額をめぐる議論が一銘柄の話にとどまらない理由がより明確になります。アップルは、2025年10月にエヌビディアが節目となる終値を記録して以来、史上2社目に5兆ドルの大台に迫る企業となりました。両社は、AIが生み出す価値が最終的にどこで捕捉されるかについて、まったく異なる賭け方をしています。エヌビディアは大規模な学習および推論を支えるチップとインフラを通じて、アップルはエンドユーザーに最も近いデバイスとオンデバイスソフトウェアを通じて、それぞれ価値を捉えようとしています。こうした背景のもとでアップルの高いバリュエーション倍率を検討する投資家は、事実上、ハードウェア中心でプライバシーを重視するAI戦略が、過去2年間インフラ関連銘柄に流れ込んできたのと同じ熱狂を集められるかどうかを判断していることになります。
実行面でのリスクは、この秋の限られた期間に集中しています。「iPhone Duo」の10月16日の予約開始と10月23日の発売は、1,999ドルの折りたたみ端末に対する消費者の需要を初めて具体的に測る機会となります。すでに部材コストの上昇が既存のProシリーズの利益率を圧迫していることから、需要の弱さを示す兆候があれば、それはより広範なメモリコストをめぐる物語という文脈で解釈される可能性が高いといえます。企業向けについては、Mac Studioクラスターという提案が有意な支持を得るかどうかは、単発の決算発表で表面化するというよりも、複数四半期にわたる長い物語になる可能性が高く、トレーダーは企業のAI導入をめぐるコメントを、株価にとっての即時のカタリストというよりも、漸進的な材料として扱うべきです。
トレーディングインサイト
342.60ドル近辺は、一時的な日中の動きではなく本物の5兆ドル評価が確定したことを見極めるうえで注視すべき水準であり、これを持続的に上回れば、2025年10月に記録されたエヌビディア自身の節目となる終値との比較が意識されやすくなるでしょう。下振れリスクは、この水準におけるバリュエーションの感応度に集中しています。10月16日に始まる「iPhone Duo」の予約需要に失望材料が出た場合や、メモリおよび部材コストの上昇が利益率を圧迫しているという証拠がさらに積み重なった場合には、これまでの上昇幅の大きさを踏まえると利益確定売りを誘発する可能性があります。Windowsに対する企業向けデスクトップシェアの格差も、近い将来のカタリストというよりは、なお複数年にわたる重しであり続けるため、トレーダーはMacクラスターをめぐるAIの物語を、即時の業績牽引材料としてではなく、より緩やかに進行する構造的な物語として捉えるべきです。