

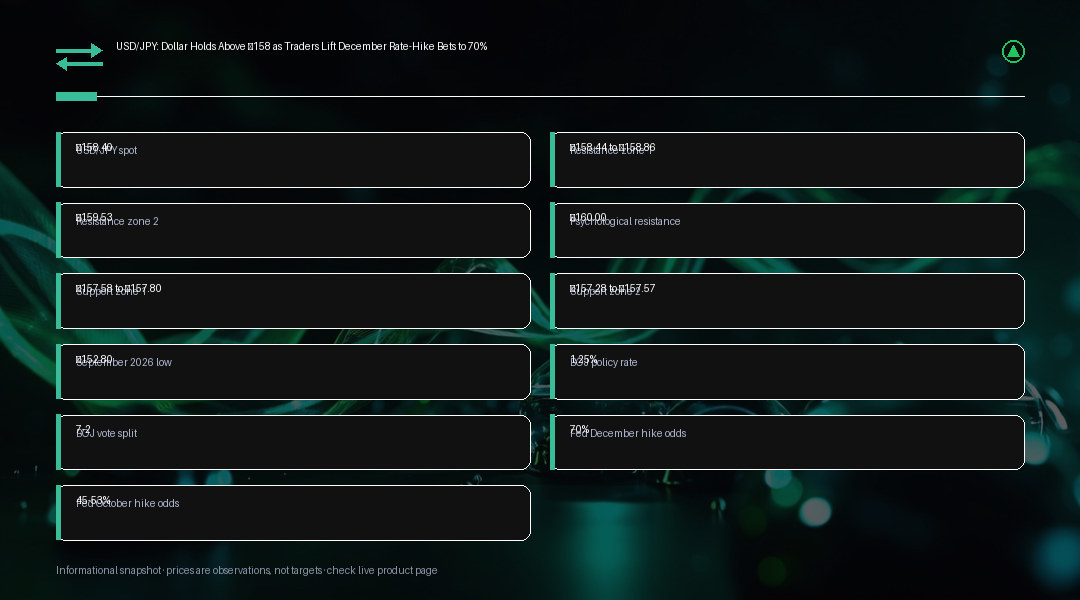
USD/JPY:ドルが¥158台を維持、トレーダーは12月利上げ観測を70%に引き上げ ドル円相場は2026年9月24日の時点で¥158.40近辺での取引が続いており、9月につけた安値である¥152.80近辺から反発し、158円台後半という水準にまで回復してきた動きを、現在改めて固めている段階にあります。この一連の値動きは、米連邦準備制度理事会(FRB)と日本銀行という日米両中央銀行の金融政策の方向性の差、いわゆる政策格差が着実に広がりつつあることを色濃く反映したものであり、市場参加者であるトレーダーたちは現在、この政策格差が年末にかけてどれだけ速いペースで、そしてどこまで大きく広がっていく可能性があるのかという点を軸に、次の値動きの展開を慎重に見極めようとしています。 今回のドル高を後押ししてきた最大の原動力は、FRBの利上げ観測そのものです。10月に追加利上げが実施される確率は、9月上旬時点では約37%程度でしたが、現在ではおよそ45%から53%程度の範囲にまで上昇しており、さらに、12月までに少なくとももう一度FRBが利上げに踏み切る確率については、70%近辺にまで高まっています。こうした市場の見方の見直しの背景には、根強く高止まりするインフレ指標、底堅さを維持している米国の経済活動データ、そして上昇基調にあるエネルギー価格といった複数の要因があり、これらはいずれも米国債利回りを押し上げる方向に働くと同時に、円に対するドルのキャリー優位性、すなわち金利差から得られる収益機会をも高めています。10月という近い時間軸と、12月というやや先の時間軸との違いは、ポジションを構築するうえで極めて重要な意味を持ちます。市場は、FRBが次回の会合において即座に利上げに踏み切るとはまだ十分に確信していないものの、年内のどこかでもう一度利上げが実施されるという見方については、着実に自信を強めつつある状況です。市場参加者の間では、この見方の変化が単なる一時的な思惑にとどまらず、今後数か月にわたる金利見通し全体の再構築につながる可能性についても、幅広く議論されています。特に、これまで市場の一部で根強く残っていた早期の利下げ観測は、ここにきて事実上大きく後退しており、金利見通し全体のトーンそのものが、この一か月ほどの間に大きく転換したという点も、決して見逃すことのできない重要なポイントだと言えます。 今回のドル側の取引にとって、当面のもっとも重要な試金石となるのは、これから発表される一連の米経済指標が、こうした市場の見方の見直しをしっかりと裏付けるものになるかどうかという点です。仮に堅調なインフレ関連指標、雇用統計、あるいは経済活動を示す各種データが今後も続けば、米国債利回りは高い水準にとどまり続け、円をはじめとする相対的に低金利な通貨に対するドルの優位性を、引き続き支え続ける公算が大きいと考えられます。その一方で、これらの指標が市場予想を下回るようなサプライズをもたらした場合には、これまでのドル高の動きの一部が急速に巻き戻されてしまう可能性も否定できません。とりわけ、年内のFRBによる利上げはすでに市場に十分織り込まれており、これ以上ドルの買い持ちポジションを積み増す余地がほとんど残っていないとトレーダーたちが判断するようになった場合には、その巻き戻しの傾向はいっそう強まることになるでしょう。こうした環境下では、単発的な指標発表の結果だけでなく、複数回にわたる指標の累積的な傾向を丹念に確認していくことが、より精度の高い判断につながると考えられます。こうした一連の値動きは、単に一時的な短期筋の思惑にとどまらず、来年にかけての金融政策運営の方向性そのものを左右しかねない、構造的な変化の兆候として、多くの市場参加者から受け止められています。 続いて日本側の状況に目を向けると、日本銀行は2026年9月18日の金融政策決定会合において、政策金利を25ベーシスポイント引き上げて1.25%とすることを決定しました。これは実に31年ぶりとなる高水準です。しかしながら、この決定は決して全会一致によるものではなく、7対2という賛成多数によってかろうじて可決されたものでした。植田和男総裁は、あらかじめ定められた日程やペースにコミットするのではなく、あくまでも会合ごとに経済・物価情勢を見極めながら判断していく方針であると述べるにとどまり、今後の追加利上げのペースについては限定的な指針しか示しませんでした。通貨トレーダーにとっては、実のところ、今回の利上げ幅そのものよりも、こうした明確な道筋が欠如しているという事実の方が、はるかに重要な意味を持ちます。仮に日銀が今後も慎重なペースでの利上げを続ける一方で、FRBがなお一段の金融引き締めに前向きな姿勢を維持するならば、今月の利上げが実施された後であっても、日米間の金利差は引き続きドル高を支持する方向に働き続ける可能性があります。市場の一部では、日銀が今後さらに慎重な姿勢を強める可能性についても取り沙汰されており、この点が今後の会合における政策委員会内部の議論の行方を占ううえでも、注目される材料となっています。 日本当局は、円安がさらに進行する事態を極めて注意深く注視しています。9月16日に実施された内閣改造においても留任した片山さつき財務相は、行き過ぎた為替変動が生じた場合には東京として断固たる行動を取る用意があるという趣旨の発言を、これまでも繰り返し行ってきました。実際に当局は、すでに市中銀行に対するいわゆるレートチェック(意見聴取)を実施しており、これは一般的に、より直接的な為替介入に踏み切る前段階の兆候として読み解かれることが多い動きです。こうした政治的・政策的な背景があることによって、一見すると単純明快なドル高トレードのように見えるこの取引にも、実は双方向のリスクという新たな層が加わっていることになります。すなわち、突然の口先介入のエスカレートや、実際に為替介入が実施された場合には、根底にある日米の金利動向とはほとんど関係なく、急激かつ速いペースでの相場反転が引き起こされる可能性があるということです。こうした一連の当局側の動きは、単なる口先だけの牽制にとどまらない可能性を示唆しており、今後もし円安のペースがさらに加速するようなことがあれば、財務省と日本銀行が連携した形での、より踏み込んだ市場介入に発展する可能性も、市場では引き続き警戒され続けています。 テクニカル分析の観点から見ると、ドル円は現在、¥158.44から¥158.86までの間に集中しているレジスタンス帯に接近しつつあります。この水準は、200日移動平均線と50日移動平均線がちょうど重なり合う水準に相当します。さらにその上方には、¥159.53付近に位置する100日移動平均線が、次なる壁として控えている状況です。仮に100日移動平均線である¥159.53を明確に上抜けて、その水準の上で定着するようなことがあれば、心理的にきわめて重要な意味を持つ¥160.00という水準、そしてさらにその先にあるフィボナッチ分析に基づくより大きな上値目標に向けた道筋が開けることになるでしょう。他方、下値方向については、当面のサポートが¥157.58から¥157.80までの間に位置しており、その下にはさらに¥157.28から¥157.57付近にかけて二次的な下値の支えが存在しています。もしこのゾーンを明確に割り込むようなことがあれば、現在形成されつつある回復基調そのものが弱まることになり、今回の一連の値動きにおける、より大きな下値方向の目安として、9月につけた安値である¥152.80近辺が再び強く意識されることになるはずです。加えて、こうした主要な節目における値動きの反応の速さそのものが、現在の市場参加者のポジションがどちらの方向にどれだけ偏っているのかを推し量るうえでも、有益な手がかりになると考えられます。こうした一連のテクニカルな節目は、単なる過去の値動きの記録にとどまらず、多くの機関投資家やアルゴリズム取引がポジション調整の判断材料として実際に参照している水準でもあるため、短期的な値動きの振れ幅を大きくする要因としても、引き続き注目に値します。 目先のテクニカルな値動きを超えたところでも、より広範なマクロ経済の背景が、なぜ今回のドル円相場の動きが、株式や債券、コモディティといった資産クラスを横断してこれほど多くのトレーダーの強い注目を集めているのかを、改めて裏付けています。FRBの今後の政策運営は、底堅さを維持する米国の労働市場や、高止まりが続くエネルギーコストといった、他の様々な米経済指標と併せて読み解かれており、これらの要因はいずれもインフレ期待、そしてひいては米国債利回りの短期ゾーンに対して、継続的な上昇圧力をかけ続けています。米国と日本という両国間の短期金利差が拡大していくという展開は、歴史的に見ても、USD/JPYにおける持続的なトレンドを生み出す最も信頼性の高い要因の一つとされてきました。そして、FRBが依然として追加利上げの検討に前向きな姿勢を崩していない一方で、日本銀行はあくまでも緩やかで、かつデータ次第の対応しか示唆していないという現在の構図は、まさにこの歴史的なパターンに極めて近い形で合致していると言えます。とはいえ、為替介入というリスクが現実味を帯びた選択肢として意識されるようになると、通貨市場が一直線に、単調に動き続けることはほとんどなくなります。実際、日本当局は過去にも、実際の市場介入という具体的な行動に踏み切るよりも前の段階における、単なる口先での警告だけで、進行中のトレンドを鈍化させることができるということを、繰り返し示してきました。したがって、¥160.00近辺に向けてドル円のエクスポージャーをさらに拡大しようとするトレーダーは、FRBと日本銀行それぞれの金利動向というストーリーだけでなく、年内最終四半期に向けて、さらなる円安の進行に対して東京がどこまで政治的に許容できるのかという点についても、あわせて慎重に考慮しておくべきでしょう。こうした構図を踏まえると、今後発表される米国の雇用統計や消費者物価指数といった主要な経済指標の内容一つひとつが、これまで以上に為替市場の値動きを大きく左右する材料として、市場参加者から注視され続けることになるとみられます。 トレーダーとしては、¥160という水準への接近そのものを、単なるテクニカルなブレイクアウトの一つとして軽く扱うのではなく、むしろ政策リスクを色濃く伴う一種のイベントとして捉えるべきです。というのも、東京の当局がまさにこの水準において、当該通貨ペアの動向を非常に注意深く、かつ継続的に監視していることが明らかだからです。米国の金利観測が今後も強まり続け、なおかつ日本銀行が追加利上げのペースについて慎重な姿勢を維持し続けている限りにおいては、ドル高シナリオが最も強い説得力を持つ状況が続くと考えられます。ただし、米経済指標が予想を下回るようなサプライズをもたらした場合、植田総裁からこれまで以上にタカ派的なトーンの発言が出た場合、あるいは日本当局による新たなレートチェックが再び実施された場合など、いずれの展開が起きても、どちらの方向にも急速な相場反転が生じ得るため、これらの水準付近でポジションサイズを検討する際には、通常の経済指標カレンダーに加えて、こうした二者択一的とも言える政策リスクが常に上乗せされていることを、十分に踏まえておく必要があります。総じて言えば、今回のドル円相場を取り巻く環境は、純粋なファンダメンタルズ要因と、政治的な介入リスクという二つの異なる力学が複雑に絡み合った、極めて判断の難しい局面にあると言えるでしょう。
トレーディング・インサイト
今回の値動きにおいて最も支配的な原動力となっているのは、FRBと日本銀行という日米両中央銀行が、それぞれどれだけ速いペースで動く用意があるのかという点における格差が拡大しつつあるという事実であり、したがってこの取引は、個々の単発的な材料やヘッドラインよりも、むしろこうした政策の方向性における乖離そのものを軸に捉えるのが最も適切だと考えられます。アクティブに取引を行うトレーダーとしては、目先の攻防が繰り広げられる主戦場として、¥158.44から¥158.86までのレジスタンス帯にまず注目すべきです。この水準を明確に上抜けて、その上で終値を形成するようなことがあれば、¥159.53、続いて心理的にきわめて重要な¥160.00という水準への道が開けていくことになります。一方で、この水準ではね返されるようなことがあれば、¥157.58から¥157.80までのサポート帯が、再び強く意識されることになるでしょう。さらに、¥157.28を確実に下抜けるような展開になれば、市場の焦点は9月につけた安値である¥152.80近辺へと移っていくことになります。FRBによる12月の利上げ織り込みも、日本銀行による会合ごとの姿勢表明も、いずれも依然として流動的な状況にあるため、トレーダーとしては、すでにレートチェックを実施しており、円安がさらに一段と進行するようであれば迅速に対応をエスカレートさせかねない日本当局による介入リスクを念頭に置きながら、ポジションの規模を慎重に調整すべきです。米国債利回りの動向や、より広範なドル指数といった他の資産クラスの値動きを併せて確認することは、USD/JPYにおける今回の動きが、本物の政策見直しを反映したものなのか、それとも単なる短期的なテクニカルな延長に過ぎないのかを判断するうえで、大いに役立つはずです。そして、¥160.00近辺においてレバレッジを伴うエクスポージャーを取る際には、なだらかで一方向的なテクニカルなブレイクアウトになるとは限らず、政策主導による急速かつ激しい反転が生じる可能性についても、十分に想定しておくべきでしょう。加えて、今後発表される日米両国の主要な経済指標の内容次第では、これまで説明してきたシナリオ自体が大きく修正される可能性も十分にあるため、トレーダーとしては特定のシナリオに過度に偏ったポジションを取ることは避け、常に複数の展開を想定した柔軟な戦略を維持しておくことが望ましいと言えます。さらに、日々発表される経済指標だけでなく、要人発言や政治的な動きについても、短期的な値動きに大きな影響を及ぼし得る材料として、引き続き幅広くモニタリングしておくことが望ましいでしょう。最終的には、日々の値動きに一喜一憂するのではなく、政策当局者の発言や指標発表のスケジュールを事前に把握したうえで、余裕を持ったポジション管理を心がけることが肝要です。