

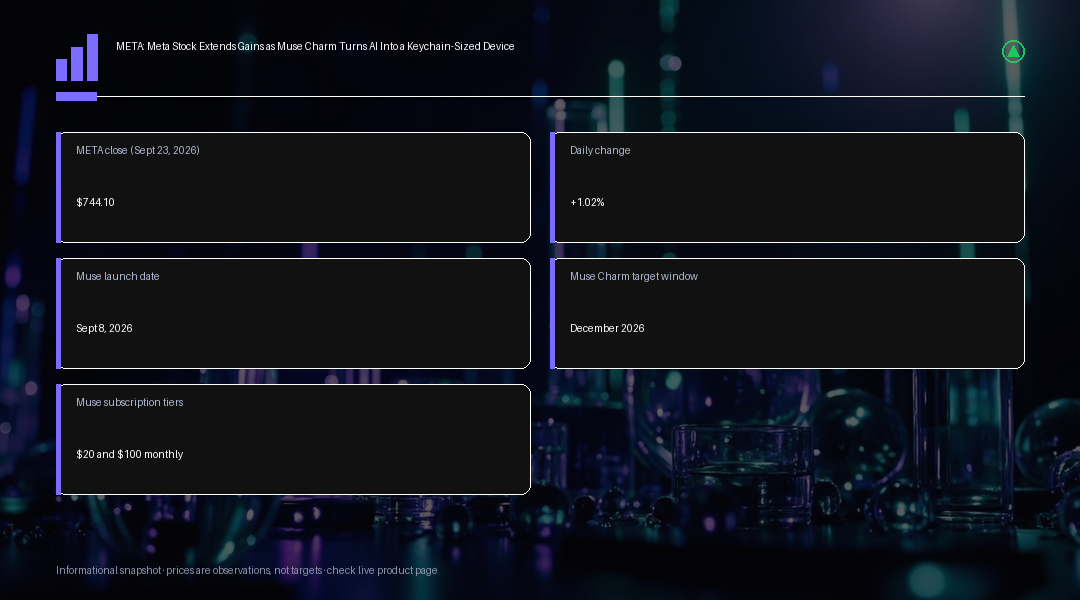
META:Muse CharmがAIをキーホルダーサイズの端末に、Meta株が続伸 Meta Platformsの株価は、2026年9月23日(水曜日)の取引において$744.10で終値を付け、ナスダック市場全体が大きく下落するという厳しい地合いの中にあっても、前日比で約1.02%の上昇を記録しました。これは、同社が自社のAIアシスタントである「Muse」を、単なるもう一つのスマートフォン向けアプリとしてではなく、日常生活に根ざした実物の物理的なプロダクトへと本格的に発展させようとしている取り組みそのものを、投資家たちが引き続き高く評価し続けていることの表れだと言えるでしょう。 Museそのものは、2026年9月8日に米国においてまず提供が開始され、iOS、Android、ウェブ版(muse.ai)、そしてWhatsAppという複数のプラットフォームを通じて、ユーザーが利用できるようになっています。このアシスタントは、メールの送信、旅行の予約手配、家計の整理、各種商品の注文といった、複数の手順を必要とするような比較的複雑なタスクについても、ユーザーに代わって最後まで完了させることができるとされています。Metaは、無料で利用できるプランに加えて、より利用頻度の高いヘビーユーザー層を主な対象とした、月額$20および月額$100という二段階の有料サブスクリプションプランを提供しており、現時点での初期展開は、あくまでも米国市場に限定された形にとどまっています。こうした機能の幅広さは、Museが単なる会話型のチャットボットにとどまらず、実生活における様々な雑務を代行する、より実用的なツールとして位置づけられていることを示しています。 Meta Connect 2026のイベントにおいて、マーク・ザッカーバーグ最高経営責任者(CEO)はさらに一歩踏み込んだ発表を行い、指紋センサーと、Museのアバターを表示する小型ディスプレイを搭載した、キーホルダーサイズのごく小さなコンパニオン端末である「Muse Charm」を初めて公開しました。この端末はリアルタイムの音声対話機能にも対応しています。この端末は、ユーザーがわざわざスマートフォンのアプリを開いたり、あるいは別途スマートグラスのような専用デバイスを装着したりすることなく、手軽にMuseへとアクセスできるように設計されたものです。ここで重要な点として押さえておくべきなのは、このCharmはあくまでも試作段階のプロトタイプとして披露されたものであり、すぐに出荷可能な完成品として発表されたわけではないということです。Metaは、2026年12月の年末商戦期を目安として、この端末を市場に投入していく方針であるとしていますが、価格については現時点で一切発表されておらず、デモンストレーションが行われた時点においても、ハードウェアそのものはまだ出荷できる状態には至っていませんでした。こうした端末戦略は、これまでスマートフォンやスマートスピーカーといった既存の枠組みの中でAI体験を提供してきた業界全体の流れに対して、Metaが独自の物理的な接点を新たに切り開こうとする、野心的な試みであると受け止められています。 サブスクリプションという収益モデルに加えて、コマース、すなわち商取引の領域が、Museを巡る一連のストーリーにおけるもう一つの重要な柱として、いままさに浮上しつつあります。Shopifyは、自社のShop Payという決済システムを通じて、傘下の加盟店ネットワーク全体にわたってエージェント型のチェックアウト、つまりAIが自動的に決済まで完了させる仕組みを可能にしており、さらにPayPalも、自社の加盟店基盤全体にわたってMuse主導のチェックアウトへの対応を進めていくことを発表しました。これにより、このアシスタントには、ユーザーに代わって購入手続きを直接完了させるための決済経路が、着実に拡大しつつある状況です。これとは対照的に、Amazonは自社のプラットフォーム上においてMuseによる買い物行為そのものを一切ブロックしており、この判断は、ユーザーに代わって商品を閲覧したり購入したりすることができるAIエージェントに対して、小売各社の対応がいかに大きくばらついているのかを、改めて浮き彫りにするものとなっています。こうした一連のコマース関連の連携は、サブスクリプション収入だけにとどまらない、Metaにとっての将来的な収益化の機会を示唆するものではありますが、同社自身は具体的な取引手数料モデルについて公式にはまだ何も確認しておらず、投資家としては、これをすでに確定した収益源としてではなく、あくまでも今後の展開が注目される発展途上のストーリーの一つとして捉えておくべきでしょう。こうした商流の拡大は、今後もし十分な取引量を伴う形で実現していけば、Metaにとって広告収入や有料会員収入とは異なる、まったく新しい収益の柱を生み出す可能性を秘めているといえますが、現時点ではあくまでも初期段階の取り組みにとどまっています。 Meta株は、9月8日にMuseが発表されて以降、急激な勢いで上昇を続けており、この間に同社の時価総額は、数千億ドル規模という非常に大きな金額で増加してきました。これは、これまで数年間にわたって積み上げられてきた巨額のAI関連投資について、消費者向けの具体的なプロダクトが実際に形になりつつあるという、目に見える実証的な証拠と照らし合わせながら、投資家たちが改めて評価をし直していることの表れにほかなりません。水曜日に記録された1%という株価上昇そのものも、米国債利回りの急激な上昇を背景として、ハイテク株全体が幅広く売られたまさにその日に生じたという点において、それ自体として十分に注目に値するものだと言えます。このことは、Metaが打ち出しているMuse主導の成長ストーリーが、現時点において、ナスダック市場全体に重くのしかかっているマクロ的な圧力の一部を、少なくとも部分的には相殺できるほどに強いものであることを、如実に示唆していると考えられます。 より広い視野で見た競争環境もまた、投資家が水曜日の株価の動きをどのように解釈すべきかという点において、重要な意味を持っています。日常生活の中にAIアシスタントを組み込もうと競い合っている大手テクノロジー企業は、決してMeta一社だけではありませんが、Museを専用の物理的なハードウェア端末と組み合わせるという今回の判断は、これまでのところ自社のアシスタントをスマートフォンアプリやブラウザのタブの中だけにとどめてきた競合他社との違いを、はっきりと際立たせるものとなっています。もっとも、こうしたハードウェアへの賭けには、現実的な実行リスクが確実に伴います。一般に家庭向けの電子機器の発売というものは、時期が計画からずれ込んだり、あるいは初期需要を冷やしてしまうような価格設定になったりすることが日常茶飯事であり、Metaは現時点において、Charm端末の価格についてはいまだ何も示していません。それと同時に、すでに構築済みであるShopifyおよびPayPalとの一連のコマース提携は、単体としてのハードウェア事業がどれほど速いペースで成熟していくかにかかわらず、Metaが安心して頼ることのできる、すでに実証済みの流通チャネルを提供しており、これこそが、価格や出荷時期という未解決の疑問点を、投資家たちが少なくとも当面のあいだは大目に見ている理由の一端を説明していると考えられます。加えて、Amazonが自社の買い物プラットフォームからMuseを締め出したという判断も、今後数か月にわたって注意深く見守っていく価値があります。これは、少なくとも一つの大手小売のゲートキーパーが、エージェント型の買い物アシスタントというものを、歓迎すべき便利な機能としてではなく、むしろ自社にとっての競争上の脅威として捉えていることを示すものであり、こうした力学こそが、エージェント型のコマースというものが小売業界全体にどれほど速く広がっていくのかを、今後大きく左右し得る要因になるものと考えられます。業界全体を見渡しても、AIアシスタントを専用のハードウェアと組み合わせるという戦略が最終的に主流になるのか、それとも既存のスマートフォンを中心としたアプローチが優勢であり続けるのかについては、現時点ではまだ結論が出ておらず、今後数年にわたる競争の行方を占ううえで重要な分岐点になるとみられています。 投資家にとってより大きな視点に立って捉え直すならば、Metaという会社は、回収時期がいまだ不透明なまま、ひたすらデータセンターへと資本を注ぎ込み続けるという従来型の姿勢から脱却し、むしろ本格的な消費者向けハードウェアおよびコマースプラットフォームの構築へと着実に向かいつつあるように見えるという点にこそ、本質的な意味があります。こうしたストーリーの転換が、今後もプロダクトの実際の実行力によって裏付けられ続けていくのであれば、市場としても、目先のAI関連設備投資に対する懸念をひとまず脇に置いておくための、より具体的で説得力のある根拠を得られることになるでしょう。もっとも、リスクというものは、まさに正反対の方向にも同じだけ存在しています。Charmという端末はいまだ出荷されておらず、その価格も明らかにされていません。仮に12月という発売時期そのものが遅れたり、あるいは消費者からの反応が予想以上に鈍かったりするような事態になれば、現在市場に広がっている期待や熱狂は、急速に冷め込んでしまう可能性があります。Amazonが自社の買い物プラットフォームからMuseを締め出したという一件に象徴されるような競争上の摩擦もまた、消費者と加盟店との間に自らの立ち位置を築こうとするMetaの野心的な戦略が、それぞれ自社のコマース上の利害を守ろうとする他の大手プラットフォームから、何の抵抗もなく素直に受け入れられるわけではないということを、私たちに改めて思い起こさせるものだと言えます。投資家としては、今後発表されるであろう具体的な価格設定や出荷時期に関する情報、そして実際の消費者の反応を、単なる一時的な話題としてではなく、Metaの中長期的な企業価値そのものを左右し得る重要な材料として、継続的に注視していく必要があるでしょう。
トレーディング・インサイト
Meta株を巡ってポジションの構築を検討しているトレーダーにとって、何よりも重要な点として押さえておくべきなのは、すでに実際に出荷され市場で稼働しているものと、いまだ試作段階のプロトタイプにとどまっているものとを、明確に区別して捉えておくことです。Museそのものはすでに実際にサービスとして稼働しており、複数のサブスクリプション階層と、着実に拡大を続けている加盟店との提携関係を通じて、現に収益を生み出しています。これに対してMuse Charmは、価格すら未定のままで、12月の年末商戦期における発売を目標としている段階にとどまっています。つまり、Meta株の当面の値動きの道筋は、すでに確定している収益そのものよりも、むしろ今後の実行リスクによって大きく左右されるということを意味しています。次なる注目材料としては、Charm端末に関する具体的な価格設定と出荷日の確定情報、そしてMetaが今後、エージェント型のコマース取引をどのように収益化していく意向であるのかに関する開示情報の両方に注目すべきでしょう。この点はいまだ何も確認されておらず、いざ明らかになった際には、株価をいずれの方向にも大きく動かし得る材料となる可能性があります。金利をめぐる懸念からナスダック市場全体が下落する中にあっても、Meta株が上昇を続けることができているという事実は、同社に固有の強さを示す一つの兆候ではありますが、同時にそれは、仮にMuseを巡る成長ストーリーが何らかの理由で失速したり、あるいは競合するプラットフォームがMetaのハードウェア戦略に追いついてきたりした場合には、指数全体以上に株価が下振れリスクにさらされかねないということも意味しています。Metaの株価の動きを、より広範なテクノロジーセクター全体の値動きと照らし合わせ、さらにはShopifyやPayPalといった小売パートナー各社が、今後数四半期にわたってエージェント型コマースの取扱高をどのように開示していくのかとも併せて確認することで、トレーダーとしては、現在の株価に織り込まれているプレミアムが、実際の利用拡大という裏付けによって正当化されているものなのか、それとも、まだ確定していないファンダメンタルズを先取りしすぎているだけなのかを、より的確に判断しやすくなるはずです。加えて、Meta Connectで発表されたその他の製品やサービスについても、Museを中心とした全体戦略の一部としてどのように位置づけられているのかを見極めることは、同社の今後の収益構造をより正確に理解するうえで、引き続き有用な視点になると考えられます。さらに、四半期ごとの決算発表において経営陣がMuseやCharmの進捗についてどのような説明を行うのかも、株価の方向性を判断するうえで重要な手がかりになるとみられます。