

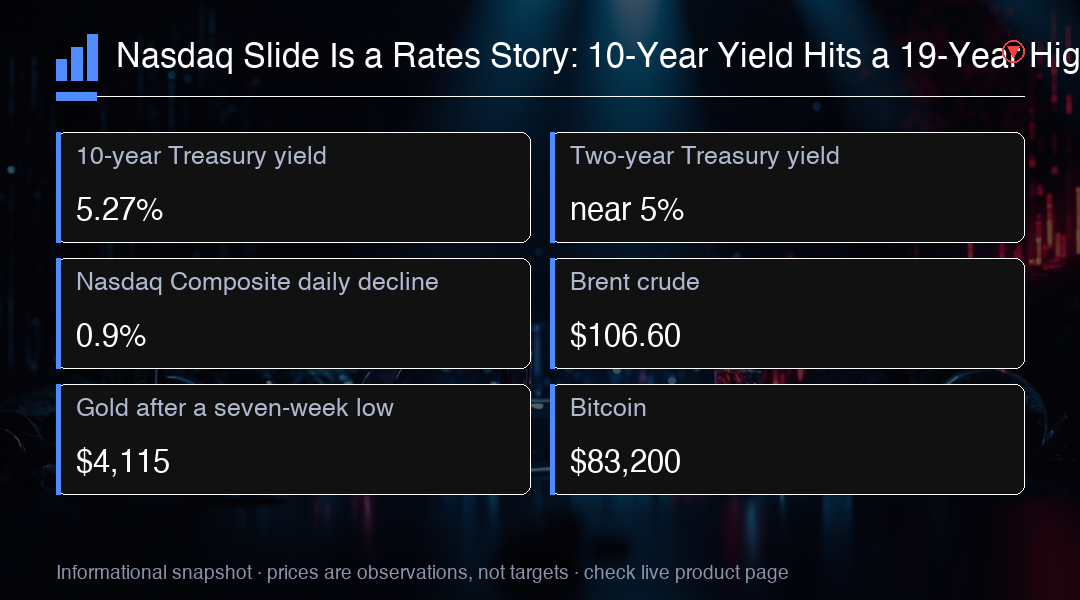
ナスダック総合指数は月曜日に0.9%安、寄り付きから引けまでで0.92%の下落となり、米国主要3指数の中で最も弱い内容となった。S&P 500は0.8%、ダウは0.7%安である。この順序には意味がある。3指数がそろって下落しても、最も金利に敏感な指数が最も大きく落ちたなら、犯人はほぼ確実に企業の業績ではない。資金の価格だ。そして今週、資金の価格は大きく動いた。
10年債米国債の利回りは5.27%を突破し、19年ぶりの高値となった。2年債も5%に接近する。市場はすでに2027年年中までに3回の追加利上げを想定し始めた。数か月前まで中心的な想定ではなかった経路である。利回りの上昇は、将来に湧いてくるすべての利益に適用される割引率を引き上げる。成長期間が長い銘柄のバリュエーションは、将来キャッシュフローを多く持つだけに、値上がりの中で強く圧縮される。月曜日の下落は、この計算が一つの取引日で値 드러しにされたものだと見ればよい。
金利経路が変わった理由は原油である。Brentは火曜日に$106.60前後で取引されており、WashingtonとTehranの交渉に打つ突破口は見出せない。原油は$106超の水準を保ったままだった。高いエネルギー費は運輸、製造業、賃金の決定に直接食い込み、供給ショックが持続的なインフレ問題へと変わる経路そのものになる。中央銀行がそれを軽視して見通すなら、大量の根拠に逆らうことになり、見通す理由がない。市場もそれをそのまま受け入れた。引き締めを織り込んだのだ。
Nvidiaはその日の対抗役となって約2%上昇し、株式買い戻を過去最大となる$150 billion積み増した。2028年度まで約$235 billionまで買い戻余力を確保した。この量の現金を持つ企業にとって、買い戻は自社評価について送れる最も明快な合図となる。実際にはそれでも足りなかった。発表はナスダックの下落を抑えるにとどまり、覆いまではいかなかった。債券市場の握力がその日にどれほど強かったかを物語っている。
Nvidia以外への下押しはより直接的だった。Intelは5.7%下落し、Sandiskは3.7%、Metaは4.8%安となった。MongoDBは18%を超えて下落した。CEOがMeta入社するため退任し、Mark Zuckerbergの直属に報告することになった。ソフトウェア企業の価値の五分の一が、一つの取引日で消えたわけだ。安い資金環境が評価倍率をどう支えていたかを思い出すための、ちょうどよい手掛かりである。安価な資本は、鍵となる人物のリスクを株価の内に静かに埋め込んでいた。利回りが上がれば、それは表に姿を見せる。
アジアは同じ問題を夜間を通じて引き継いだ。日本、South Korea、Australiaで債券利回りが上昇し、株式は概して下落した。中国の主要オンシェア指数は1年ぶり安値近辺にとどまった。Washingtonが米国のデータセンターについて中国系部品を禁じる可能性があると伝えられたことは、既にAIハードウェアを戦略的資産として扱うサプライチェーンに新たな制限を重ねた。この報道は未確認であり、市場は方針として確定したものとしてではなく、見出しリスクとして捉える姿勢だ。方向性は十分に明確で、トレーダーは中国製ハードウェア銘柄にリスクプレミアムを積み上げることをやめないだろう。
ドルは月次で上昇へ向かう軌道にあり、クロスレートにもそれがそのまま出ている。EUR/USDは$1.1367近、USD/JPYは157.30近、AUD/USDはRBAの決定を前に$0.7012近となった。RBAの利上げは完全に織り込まれており、利上げ自体に情報量は乏しい。付随するガイダンスは違う。世界の金利経路を一段と価格設定し直している市場にとって、堅調な国内需要に対して踏みとどまる中央銀行という姿勢は、政策金利だけでは語らないことをトレーダーに伝えている。
金は7週間安のあと$4,115近で値を戻した。Bitcoinは一度$83,000を割り込んだのち$83,200近で値を保った。いずれも方向性の見立てではなく、市場の状況として示している。示しているのは、あらゆる資産に単一のマクロ力が流れているという事実だ。実質利回りの上昇である。金の4%安は10年債が19年ぶり高値をつけた局面で起きて、Bitcoinが$83,000を割ったのも同じ時間帯だった。旧サポートの$82,000は今も重要で、整った押し戻と上抜け失敗を分けるのは、たいてい長く持ちこたえられた値ひとつだ。
ここからはカレンダーが主導権を握る。米国の求人倍率は火曜日に発表され、週のはじまりとして労働需要を読み取る最初の材料になる。PCEは水曜日、ISM製造業は木曜日、非農業雇用統計が金曜で週を閉じる。経済学者は85,000人あまりの新規雇用と4.1%前後の失業率を予想している。表面上は緩やかな布陣に見えるが、それこそが今週は見出しの数字より反応関数が効く理由である。
シナリオは両方向へ分かれる。求人倍率が強く出れば、追加引き締めの根拠を強め、利回りを押し上げる。強い就業の数字が続けば、金利感応度の高いテクノロジー株がさらに売られることになる。労働市場が冷却しながらエネルギー価格が高止まりする局面には、値上がりを再燃させずに割引率を下げる組み合わせである。データが到着するまでどちらが来るのか誰も知らない。周辺は強い側を想定したポジションで臨んでいる。
Micronは水曜日の引け後に第4四半期決算を発表し、オプションは7%前後の上下幅を織り込んでいる。この数字は投資家がイベントをどう価格付けしたかであって、株価の行き先を予想したものではない。効く数字は粗利、設備投資、高帯域メモリー需要の3つだ。この3行が、AIインフラの収益が市場が支える価格を失わない速さで積み上がり続けるかどうかを問う。現在の利回り水準では、市場は成長の不足ではなく、その上積みを求めている。
デスクの結論は単純だ。今週、ナスダックは金利の計器として値動きしている。カレンダーのすべての材料は同一の変数に供給する。10年債の5.27%超と2年債の5%近辺を抵抗帯として見ればよい。圧力が根づけば月曜日の下落は維持され、利回りが退けば指数には戻りを狙う場所ができる。Nvidiaの2028年度まで約$235 billionの買い戻余力は、感情の下支えであって、上振れの火種ではない。労働と物価のデータが 도착するまで、債券市場がすべての下流の値を決めている。これは指数の値決まり方についての観察であって、推奨ではない。
Trading Insight
MC Marketsは、今回のナスダックの下落を業績の出来事ではなく割引率の問題として読んでいる。今週の指数の動きを考えるうえで、この区別は重要だ。10年債利回りが5.27%を上回り、2027年年中までの3回の利上げが織り込まれている以上、ナスダック総合指数は実質的に債券市場の先行き見通しを値付けしている。最も純粋な注目点は利回りの組だ。10年債が19年ぶり高値を上回る水準で保ち、2年債が5%近辺に留まっていれば、月曜日に0.9%の下落を生み出した条件はそのまま残る。労働統計と物価が軟化すればこの圧力が緩み、指数に回復の余地が生まれるが、強く出れば割引率は高止まりする。月曜日は下押しが一様ではないことも示した。Nvidiaの過去最大となる$150 billionの自社株買い増枠と、2028年度まで約$235 billionへ拡大した実行余力は指数の下落を限定したものの、覆いまではいかなかった。MongoDBが人員発表で18%下落したことは、資本が安くなくなったときに鍵となる人物のリスクが再評価の速さを示している。トレーダーにとっては、今週の統計を通じてナスダックのエクスポージャーを個別銘柄の選別ではなくマクロのポジションとして扱い、水曜日の引け後にあるMicronの決算で7%前後の値幅が織り込まれていることを意識することが有用だ。指数の値決まり方についての観察であって、推奨ではない。