

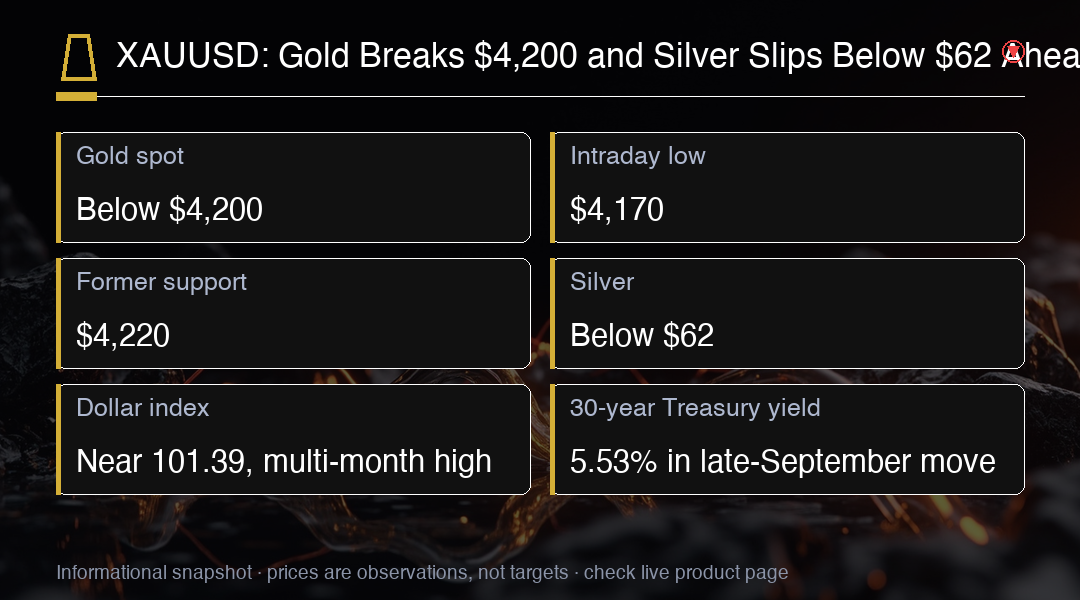
金XAUUSDは木曜日、$4,200を割り込み、アジア時間の取引中にすでに1.5%超下落していた下げの延伸となった。この弱さは、世界最大の物理市場が動く時間帯に現れたもので、初動はニューヨーク終値より情報価値が低い傾向がある。米側の取引が終了する頃には、通常は保つか、明らかに保たないかのどちらかに落ち着く。日中の下押しと終値の違いがいつもより重要なのは、月の損失が最後の終値の水準で決まるからである。
1オンス当たり$4,170への下げは、地金が一時$4,220近辺で持ちこたえられなかったあとで、技術的な圧力を加える。月を4%超の低下と、8月初旬に最後に確認された安値へ向かう軌道にある。同じ月の早めの水準への再試行は、初めての再訪とは異なる種類の出来事である。最初にその水準を守った買い手が、より多くの情報を得たうえで、もう一度守るよう求められている。月末の水準にはポジショニング上の参照価値がある。ファンドは暦の切れ目を中心にリバランスする傾向があるためである。
銀は1オンス当たり$62を割り込み、金の値動きに拍車がかかった。銀は通常、金よりもボラティリティの高い変種として振る舞うが、産業用途へのエクスポージャーがあるため、アジア株の弱さや、金利上昇が最終的に製造需要を鈍らせるという懸念にも感応しやすい。この二重の性質は両方向に働く。主導要因が金融政策なら、銀は金に追随し、主導要因が成長なら、産業側の脚が独りでに下方へ引きずる。この非対称性が、主導要因が純粋に金融政策であっても、銀が金より速く売りされる理由を説明している。
より広い貴金属の複合体は下押し圧力がかかっている。プラチナとパラジウムが共に下げたため、この値動きは金の利益確保に留まらない。ドルと債券利回りや株がより有利な選択肢になる中で、投資家は金属全体へのエクスポージャーを減らしている。複合体全体に及ぶ値動きは、特定の金属の問題ではなく、共通の原因を示すものである。だからここでの重要さはクロスアセットの相関である。複合体全体が動いているかを確認することは、金属固有の話とマクロの話を分ける手早い方法である。
ドル指数は数カ月ぶりの高値$101.39近辺まで上昇した。一方、30年国債利回りは9月末の動きで$5.53%近辺と報じられている。ドルが強いと、米国外では金属が高くなる。利回りが上がると、利息を生まない資産を保有する機会コストが増える。どちらの効果も同じ経路で働く。収入を生まない資産が資本を留めておられるために越えるべき基準を引き上げる。金はこの比較の最も直接的な表現であり、だからドル指数はどちらの方向でも金属に先行することが多い。
トレーダーは現在、10月に米連邦が再度引き上げる確率を64%から70%の範囲で見ており、ある予想では70.3%に近いとする。市場はまた、2027年末までの追加的な金融引き締めを約25ベーシスポイントで織り込んでいる。これは利下げ期待から大きく離れた変化であり、かつては金を下支えしていた。次の会合を遥かに超える範囲に及ぶ価格設定は、それを巡ってポジショニングが固定されやすい。投機筋の大半の参加者は、一つの公表より長い時間軸でポジションを持っている。10月の会合が近い基準であり、長期の価格設定が保有と売買のどちらを選ぶかを決めている。
金の$4,200割れは、かつての支持線を最初の抵抗水準に変える。すばやく回復してその上を回復して終えれば、直近の下落が一部はストップ注文と薄い流動性によって引き起こされたと示唆する。その下での売り合いが続くと、$4,150が露出し、心理的な$4,100の領域が続く。ストップ注文は明快な水準のすぐ下に集まりがちなので、丸い数の割れは前のレンジが示唆するより遠くまで進むことがある。丸い数は不揃いな数より指値注文を多く集める。それが割れ後に値が行き過ぎがちな理由の一部である。
銀は$62で同様のテストに直面している。その水準を回復できれば、より広い金属の複合体の安定化に役立つ。弱さが続けば、$60が視野に入る。銀は金より攻めた動きをする傾向があるため、その反応は売り圧力が尽き始めているかを早期に示すかもしれない。二つの金属が同じマクロの刺激に支配されているとき、先に銀を読むのは合理的な近道である。だからこの順序は有用である。銀が金より先に安定すれば、売り圧力はほぼ尽きたと示唆する。
来週の経済カレンダーは慌ただしい。ISM製造業データは10月1日の木曜日に公表され、非農林雇用者数は10月2日の金曜日に続く。エコノミストは新たな雇用が100,000人、失業率が4.1%近辺と見込んでいる。PCE消費者物価は当初の翌週水曜日ではなく、10月14日まで予定がない。金利に感応する金属にとって、同じ週に入る二つの公表は、一つの物価の読みより重い。公表が近いので、同じ金利経路を動かしうるためである。一週間に二つのデータ点があることは、次の物価公表の前に、市場が同じ仮説を二回試せることを意味する。
物価や雇用のデータが軟らかければ、利回りもドルも下がり、金に$4,200を取り戻す機会が生まれる。PCE物価が堅調、または雇用者数が予想以上に強ければ、高止まりが長いという主張が強まり、金と銀の両方がもう一段の下落にさらされる可能性がある。非対称性は反応関数にある。金属はハト派的な価格付けに、ハト派ではない方向よりも速く反応する。ハト派ではない方向の見通しは通常、既に価格に一部織り込まれているためである。据え置きを前提に築かれたポジショニングは素早く解錠できる。それが、技術的には平静に見える市場で、一つの雇用公表が大きな動きを生む仕組みである。
金、銀、30年債利回りの各水準は、タイムスタンプ付きで見れば一応妥当である。重要な修正は、2027年までの追加的な金融引き締め90ベーシスポイントが、実際は約25ベーシスポイントであるべき点、そして雇用者数の予想85,000が、当時のコンセンサスに基づけば100,000に近いべき点である。どちらの誤りも値動きの方向は変えないが、すでに金属に織り込まれた価格付けの幅は変えてしまう。正確な数値を記録することは重要である。過大に評価された引き締め経路を前提に価格形成された金属は、実際より安く見えるからだ。
トレーダーにとって、この局面は$4,200割れのテストである。その水準を回復できれば、下落が行き過ぎだったと示唆し、弱さが続けば、$4,150と$4,100が露出する。マクロの環境が決定的な変数である。米連邦期待がハト派寄りに転換すれば、金には追い風となり、ハト派価格付けに戻れば、金属の複合体全体が下押し圧を受ける。水準とマクロの環境を二つの別々のシグナルとしてではなく一つのシグナルとして扱うことが、ポジションの内部の整合性を保つ。マクロの環境が変わらないと前提にした水準の計画は、実際にそれが変わったときに静かに崩れる種類のものだ。
取引インサイト
日次のノイズではなく$4,200の水準を見ること。かつての支持線だったため、その下への割れは技術的に重要だ。マクロの環境はチャートより重要で、利上げ確率64%から70%の範囲は逆風だが、据え置きへの移行は追い風となる。ISMと雇用者数の公表前後のボラティリティを想定したポジション組みを。