

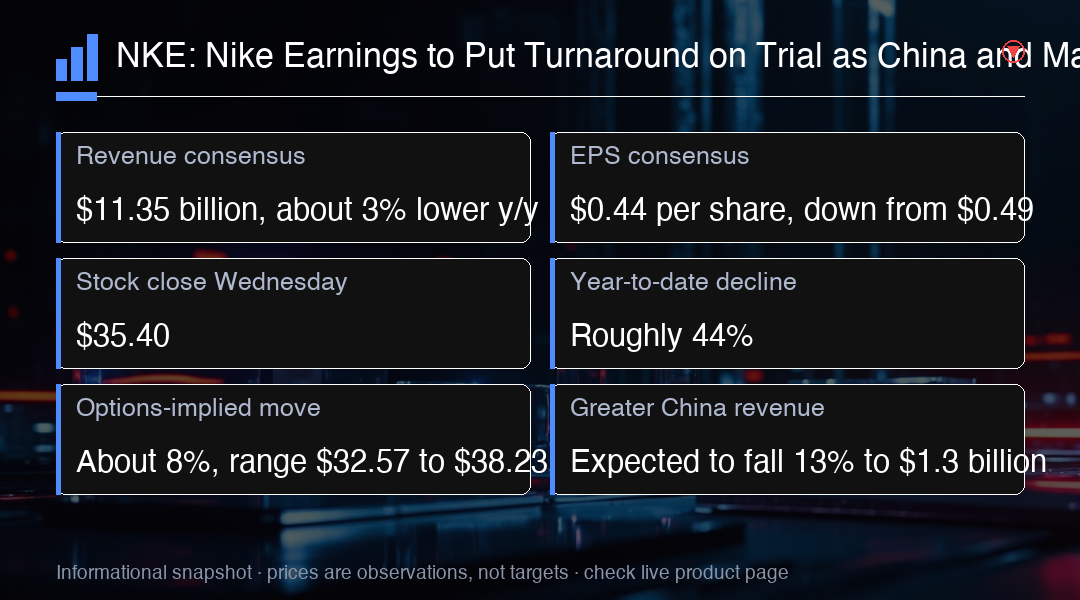
ナイキNKEは木曜日の取引終了後に第1四半期決算を発表する。华尔街は売上高113.5億円、前年比約3%減、一株当たり利益は$0.49から$0.44へ減ると予想している。この規模のブランドにとって3%の売上減少は、四捨五入の誤差ではなく意味のある金額である。利益予想の低下は、圧力が増益の表だけでなく損益の最終行にも及ぶことを示している。コンセンサスは成長の場面ではなく安定化の試練として見ている。
水曜日の終値は$35.40で、年初来約44%下落し、約10年前に最後に確認された水準まで戻っている。オプションが織り込む決算日の値幅は約8%で、直後のレンジは$32.57から$38.23となる。この値幅は市場自身の予想であり、数値が読み解かれる前に議論の枠組みを定める。値幅内の値動きはノイズと見なされ、値幅外への値動きは市場の見方が本当に変わったことを示す。
わずかな上方修正は不十分になり得る。投資家は、CEOエリオット・ヒルのWin Now戦略が需要を安定させ、余分な在庫を解消し、ほぼ2年にわたる不揃いな進展の後にナイキの商品パイプラインを再構築していることを示す証拠を求めている。戦略は意図ではなく実行で証明されなければならない。商品が予定どおり入荷し、値引きが価格を崩すのではなく支え、前四半期より深い値引きなしに在庫が消化されることが必要だ。見通しを上回ったことと立て直しが成立したことは別である。コンセンサスの上回りは、引き下げられた基準を満たしたにすぎない。
Greater Chinaの売上高は13%減の13億ドルが見込まれ、前四半期に続いて二桁の減少となる。ナイキは激しい値引き、入れ替わりの遅い商品構成、アンタや李寧など力強い国内競合に苦慮してきた。二度続けて急落する意味は大きい。ほかの場所の弱さを埋めるのに十分な規模を持つ数少ない成長源の一つが失われるためであり、地域の立て直しがより長い時間を要することを示しているからでもある。投資家は繰り返し、中国の減益を循環的ではなく構造的なものと捉えてきた。
北米と卸売はより鼓励的な比較材料となる。前四半期の北米売上高は3%増で、卸売も増加した。ナイキは直販優先の戦略で後回しにしていた小売店との関係を再構築したからである。卸売が重要なのは、内販チャネルが縮小している局面だからである。商品をパートナーの店頭へ戻すことで、ナイキ自身が在庫と値引きのリスクを全て負わずに売り場を確保でき、他所の健全な棚が内販チャネルの弱い結果を補える。卸売の出荷は内販チャネルとは異なる利益率の性質を持つ。
Nike Directは戦略の都合の悪い側に残っている。前四半期の直販売上高は7%減、デジタルは12%減で、内販チャネルで多くの商品を売っても需要が自動的に強まるわけではないことが示された。デジタルは両者のうちでより鋭いシグナルである。オンラインが最も拡大しやすいチャネルと予想されていたからだ。また、直接の関係が弱まることは、転向の根拠となっていた価格設定と顧客データの優位性を失わせる。この緊張関係のため、今四半期では見出しの売上高よりNike Directの数字が重要になる。
ナイキはこれまで、基盤ベースで7四半期連続で前年比の圧力を受ける中、第1四半期の粗利率がわずかに改善すると予想していた。これが、値引きの縮小、在庫規律、コスト管理が動き始めているかを測る最も明快な試練となる。7四半期は単一の軟調な期間ではなく傾向を定着させるのに十分な長さであり、わずかな改善という予想は低い基準を置いている。見出しの売上高を上回ったかよりも、基盤の数字がどの方向に動いているかの方が多くの情報を含む。在庫規律は三つの中で最も遅れて現れる。在庫解消が、代わりに来るはずだった売上を先に遅らせるからだ。
比較には注意が必要です。前四半期の報告粗利率は49.2%へ前年比890ベーシスポイント上昇したが、その改善のほぼ全ては約9.86億ドルの関税還付に由来する。この一時的効果を除くと粗利率は40.2%で、前年比約10ベーシスポイント低下していた。還付は商品を売って得た利益ではなく、すでに支払った金が戻るものなので、報告値を押し上げるが四半期そのものの経済を示してはいない。これを除くと基盤の数字はほぼ横ばいであり、見出しが示唆する姿とは異なるものになる。
次の大きな材料は、11月中旬のナイキの投資家向け会議かもしれない。新任CFO Dave Dentonと経営陣がより明確な回復スケジュールを示す予定だ。正確な日付はまだナイキの投資家向けカレンダーで確認されていない。このイベントが重要なのは、具体性を強制するからである。優先事項の列として示される立て直しは、その優先事項が数字に現れる順序と組み合わせた方が説得力を持つ。回復スケジュールが一般論ではなく投資家に向かって設定される最初の機会でもある。
44%の株価急落の後、期待値は既に低い。木曜日の決算はナイキの回復が測定可能なものになっていることを示さなければならない。中国は依然として最も難しい部分である。落ち込んだ出発株価は決算の受け止め方を変える。株価を動かすために必要な追い風材料の量が減るためだが、証拠の責任も期待ではなく会社側に残る。現在の局面に、基盤となる数字の改善という要件を取り除くものは何もない。投資家が求める証拠は財務的ではなく事業的なものだ。定価販売の消化とチャネルの在庫は、報告粗利率より早く状況を示す。
決算コンセンサス、中国の売上高、株価の下落幅、関税還付の数値は裏付けられる。重要な修正は織り込み値幅の計算である。$35.40から8%なら約$32.57から$38.23であり、初めに引用された、より広い$33から$39の範囲ではない。この区別は体裁の問題ではない。値幅は反応が抑制的だったか際立ったかを判断する基準であり、丸めた数値から作った値幅では事後にその比較を説明しにくくなる。計算を正確にすることは重要である。このレンジは予測ではなく導出した値であるかのように引用されるからである。
トレーダーにとって、この局面は期待が低く、結果が二択の局面である。関税を除いた粗利率の上振れと中国の悪化止まりが組み合わされば、一方的な強い買い戻しにつながる可能性がある。一方、基盤となる粗利率への圧力がもう一四半期続くなら、下落は伸び、破れた$32.57の床が再び視野に戻る。この種の本番前のポジショニングは、理解しやすい方の筋書きに傾きがちである。リスクはゆがみに残る。抑制的な値動きで織り込まれた市場でも、織り込み値幅の外から始まる可能性があるため、基盤の粗利率の行は見出しの上振れより注意されるべきである。
取引インサイト
見出しの数字ではなく、関税を除いた粗利率を見ること。9.86億ドルの還付は比較を歪めるため、基盤の利益率動向が本当のシグナルとなる。$38.23を回復して終値を越えれば立て直しの主張が裏付けられ、$32.57割れれば下落が延伸する。決算前後のギャップリスクを想定したポジション組みを。