

ポイント: 金曜日にドル指数は102.00近辺で取引され、17カ月高値圏で3週連続の週足上昇へ進んでいる。トレーダーは10月の利上げ確率を25%から26%と見ており、一週間前のおよそ70%から大きく低下した。9月の雇用統計は金曜日の8:30(東部時間)に発表され、コンセンサスは新規雇用90,000人、失業率4.1%の据え置きを予想している。
市場のスナップショットは、金曜日にドル指数が102.00近辺で取引され、17カ月高値圏に位置しながら3週連続の週足上昇へ向かっていることを示した。そのセッションで示された水準は、指数が週間で約1%上昇したと記しており、同じスナップショットでユーロは2025年5月以来で最も弱い水準に接近していた。この組み合わせの意味は、どちらか一方の数字の解釈を大きく超える。同じ規模の3週連続上昇は、緩やかな値動きとして受け止められるのではなく、ドル側の在建ポジションの見直しを迫る動きだからである。さらに指数は2024年年央以来の圏に再び戻っており、トレーダーにとって問いはドルが上昇分を維持できるかではなく、この流れにどこまで余地が残っているかへ移る。
今週もっとも目立つのは、ドルが不要だった要素である。10月会合での即時利上げの確率は急落したのに、通貨はほぼ止まるだけだった。これは現在の金利経路がどう価格付けられているかを示す。市場は即時利上げの現実から乖離した部分をほぼ切り離しており、ドルは週間上昇分を引き渡すことなくそのニュースを吸収した。解釈は2つある。1つはポジションであり、利上げ予想の上に積み上がった混雑したロングが決済されるのではなく防衛されているという読み方だ。もう1つは、ドルが次の会合とはほとんど無関係な根拠で買われるようになったという読み方だ。こちらはより長く持続する買いの性格があり、どちらの読み方が正しいかは雇用統計の公表後に検証される。
トレーダーは10月の利上げ確率を25%から26%と見積もっており、一週間前のおよそ70%から大きく下がっている。これは10月の利上げそのものを示すフェッドファンド先物の市場確率であり、価格付けの決定が下される会合は10月27日から28日のFOMC会合である。この区別は響きの以上に重要だ。10月の含み確率が4分の1というのは、一つの会合についての表明であって、金利全体の経路についての表明ではないからだ。一つの会合で4分の1程度の利上げ可能性は、年内まで政策が厳しい水準に留まることを見込む市場とも矛盾なく併存できる。また、確率が7日前の水準と比べて極端に低い基数から始まるため、次の価格付けは上下どちらにも大きく振れうる。
長期側は確率の低下に追従しておらず、これがパズルの後半を形づくっている。米10年債の利回りは5.25%近辺にあり、2002年以来最高の5.34%に短期間だけ触れた。本当に緩和を予想する市場なら長期側は通常反応して下がる。実際には金利曲線は長期の高さを保ちつつ、短期側の利上げ価格付けだけが抜け落ちている。これは経済が明らかに減速していないことと、インフレリスクが真剣に取り扱われていることに整合する。その水準の金利は以往も、予想にとどまらず実際の引き締め状況を映していた。ドルにとっては、短期の実質所得が崩れていないため、保有収益の筋はまだ通用する。
ヨーロッパは2つ目のサポート源を提供している。投資家が同国の財政状況に疑念を抱くなか、フランス債は売圧を受けた。ユーロは9月を通して約2.5%安となった。そのような政策・財政上の圧力は、米国の政策と連動しなくてもドル指数に表れる。指数が相対の指標だからです。大きな構成要素が弱ければ、算術上そのままドル強になる。値動きが続いているかどうかが注視点だ。ユーロの悪い一か月はポジション調整の局面になりうる。9月の下げと新たな売り圧力を受け止めた動きは、構造に根ざした傾向を帯び始めている。構造に根ざした通貨の動きは、単一の米国データに反応しにくい。
ドル指数の構成は、なぜこの論点がそこまで重要かを説明している。ユーロは指数の57.6%の比重を占め、欧州の動きが指標全体への影響が異常に大きい。指数が大きく動くたびにこの点を押さえておきたい。DXYの1ポイントの上昇は、ドル全体の買い,也可能はユーロ単独の弱さから生じる。両者は持続性が違う。指数が新高値に達しても、ユーロが緩やかに下げ続けるだけなら、この動きは欧州の話を引き継いだもので、新しく米側の材料を作り出したものではない。雇用統計のサプライズにどう対応するかにも実務上の意味がある。ドルを全面で押し上げるだけの強い数字であれば、すでにあるユーロ下げを一時止めた数字よりずっと明快なシグナルになる。
金曜日の序盤の取引では、セッション内で示された水準にEUR/USDが$1.1240近辺で推移し、長期のサポート水準を下回ったものがあった。GBP/USDは$1.32付近、USD/JPYは158近辺、USD/CADは1.4220。これらの水準を合わせると、ポンドとカナダドルも軟調で、円は堅調寄りという、ユーロ固有の動きではなくドル全般の動きに近い状況だった。EUR/USDの下で割れたサポートは、覚えておくべき細部である。長い間守られていた水準は基準点になりやすい。その下を長く割ると、試すだけの場合とは違う別のポジション取りを招く。データ公表まで見通せる明快な水平線も手に入る。
円にはそれ自体で国内の材料があり、158近辺のUSD/JPYの読み方が難しくなっている。東京のコアインフレは9月に2.7%へ加速し、8月の1.8%から上昇し、予想されていた2.4%を上回った。その規模と方向の値は、日銀のさらなる引き締めを支持する論拠を強めている。円をこの局面でも異例な立場に置いている。ドル安だけでなく、日銀自身の話に支えられている。これで円が指数の強い脚になるわけではない。USD/JPYは依然として米国利回りと、両国の予想金利の差に強く左右されるからである。米国債利回りを押し上げる強い雇用統計があれば、日銀のタカ派の道筋も容易には打ち消されない。
9月の米国雇用統計は金曜日の8:30(東部時間)に公表され、コンセンサスは新規雇用90,000人、失業率4.1%の据え置きを予想している。読み方のために90,000という数字の性格を整理しておくと、絶対水準では弱い数字だが、直近のトレンドに対しては堅調な数字である。それが発表されるのは、幅の狭いレンジに留まってきた失業率を背景とする。最も重要なのは雇用者数のヘッドラインだが、失業率は公表内容の内部整合性のチェックになる。雇用者数がコンセンサスを上回りながら失業率が上昇する場合と、同じ数字でも失業率が下がる場合とでは、示している内容が違う。その差はまず通貨ではなく金利の反応に現れることが多い。
もっとも注視すべき要素は賃金の伸びで、確定値ではなくコンセンサスとして扱う必要がある。調査された経済学者たちは、賃金の年率伸びを3.2%とみており、8月の3.1%から上昇する。その予想どおりの上振れが、公表で見るべき数字だ。賃金は、堅調な採用とインフレ圧力の再燃を区別するのに役立つ。賃金の伸びが予想どおりの3.2%以上で出れば、堅調な雇用者数と堅調な賃金の組み合わせは、労働市場が冷えていないことの最も明快なシグナルになる。その場合、ドルが持ち直す理由は単純だ。賃金が軟らかい一方で雇用者数が保たれたなら、企業が人員を増やしつつも賃上げ圧力は加えていない、という見立てがより前向きになる。
改訂値は2つ目に注視すべき点であり、今回の公表では分析上の重みを持つ。8月の雇用者増加は予想より強い数字で、経済学者たちは現在、下方修正されると予想している。その増加幅の大きさは、ここで確定値として述べるより、公表資料と改訂表に任せるべきである。暫定値はあるいは動くためであり、改訂の方向性が水準よりはるかに重要だからである。重要な局面は、9月のヘッドラインが堅調な一方で以前の月分に大きな下方修正がつく場合である。そうすれば労働市場はヘッドラインが示すより明らかに弱くなり、最初のドル急伸はおそらく頭打ちになる。8月の強い数字を前提に築かれたポジションは、その取引の脆弱な側になる。表面上の上振れが3週目の上昇を自動で確認するわけではない理由でもある。この局面を一つの予想ではなく二つのリスクで捉えるほうが有用である。一つ目は熱い雇用統計で、特に賃金が予想どおりの3.2%以上なら、10月の利上げ確率を約25%から26%へ戻す展開だ。その場合は10年債利回りを2002年以来見ていない5.34%水準まで戻す可能性がある。もう一つは、弱いヘッドラインと大きな下方修正の組合せが、週のドル上昇を一部ではなく丸ごと巻き戻す展開だ。その間にあるのは、失業率4.1%での雇用者数90,000のコンセンサスである。予想が置かれ、市場が最も大きく動く理由を見つけにくい水準でもある。先物が価格付けしているイベントは10月27日から28日の会合であり、金曜日の公表は、その価格付けの初めての現実の試練であって、予告ではない。
取引インサイト
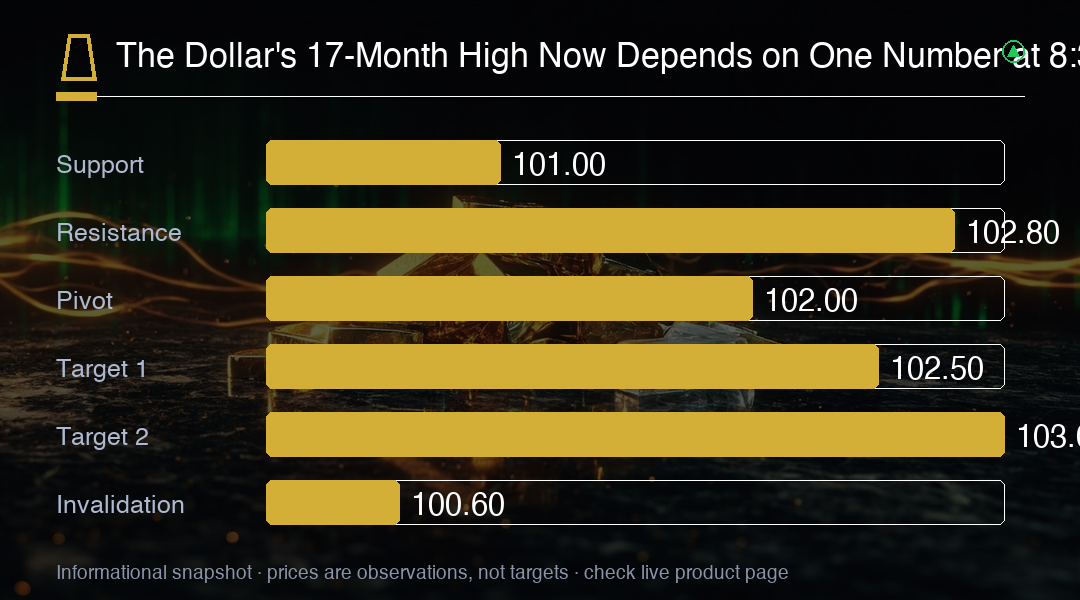
ドル指数が102.00近辺にあり、10月の利上げ確率が約25%から26%であるなか、週の上昇を追うより雇用統計を待つほうが非対称に有利だ。賃金が3.2%以上の熱いヘッドラインなら103.00の水準が再び射程に入り、大きな下方修正を伴う軟弱な数字なら指数は101.00の領域に晒される。まず賃金、次に改訂値を見る。改訂値が最初のドル反応を持続させるかどうかを決める。