

重要ポイント: Anthropicは2026年11月中旬までに取引を開始する可能性があり、正式な販売促進は11月9日の週に開始される見込みである。11月26日の感謝祭の前に初日の取引が成立する可能性も残る。投資家は同社の公正な企業価値を$1.8 trillionから$2 trillionの間と見積もっている。2025年の売上高は約$4.6 billionに達する一方で営業損失は$8.06 billionであった。成長が速く、まだ大きな損失を抱えた事業を値付けするのが今回の公募である。
この話題の中で最も取引しやすい部分は日程である。今週の報道によると、同社は約7週間後となる11月中旬にも上場する可能性がある。販売促進の期間は11月9日の週から始まると見込まれている。今年の感謝祭は木曜日の11月26日にあたるため、その日前に初日の取引が入れば、暦の端ではなく余裕のある位置に収まる。報道には確約が含まれないため、日程は確定したものではなく可能性として扱うべきである。企業は常に日程の変更や延期、取消ができるからである。
販売促進の期間は一般にロードショーと呼ばれる。経営陣が事業の見通しを将来の投資家に説明する一方で、公募を引き受ける銀行が、公売希望価格に実際の需要がどれだけ存在するかを検証する時間である。この規模の企業にとって、これは通常の新規上場以上に重要な意味を持つ。兆ドル単位の企業価値は、機関投資家の配分だけでは成立しないからである。ロードショーでは注文帳が試され、株式が配分される前に値幅が形作られるか崩れるかが決まる。
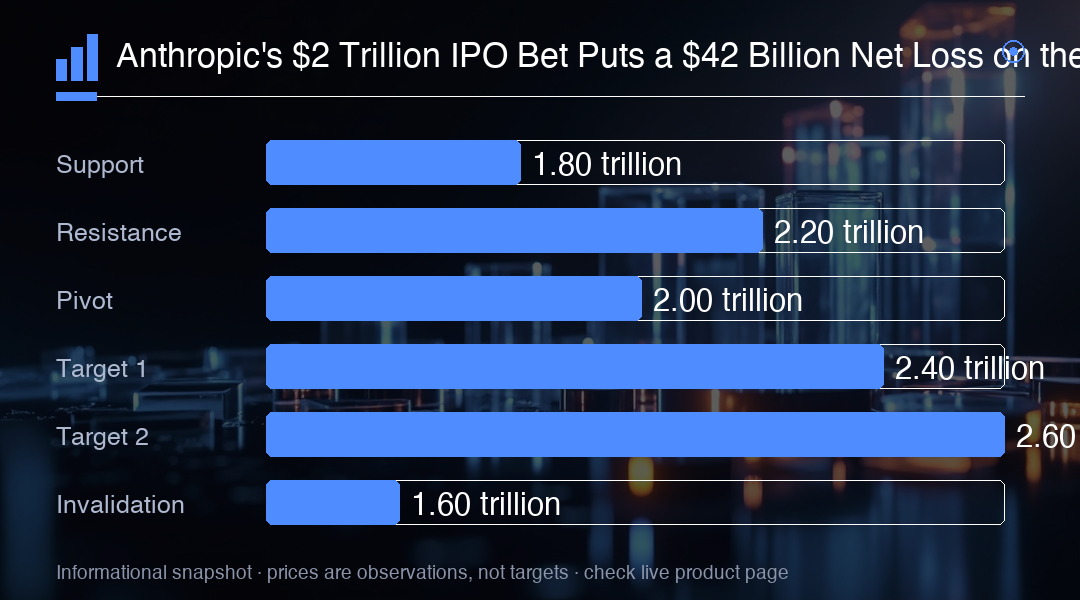
評価額について、投資家は$1.8 trillionから$2 trillionまでを公正なレンジとしている。AnthropicはSpaceXが準備している公募の規模に並ぶか上回ると予想している。ただし注意点が二つある。第一に、SpaceXの上場はまだ存在しないため、その参照は完了した案件ではなく将来案件のベンチマークにすぎない。第二に、ここで言う規模という言葉は曖昧である。企業評価額と調達資金額はまったく別の数値であり、公募が売るのは事業の一部にすぎない。目標企業についての報道がこの二つを常に明確に区別してきたとは限らない。
売上高の推移は、公募の最も強い根拠になる。2025年の売上高は約$4.6 billionに達し、2024年の$386 millionから大きく伸長した。1年でほぼ12倍に達する成長率であり、極端な評価倍率を正当化するような成長曲線である。逆に、この数字は現段階の事業の正体も示している。ハードウェア事業ではなく、開発者向けおよび企業向けにモデル利用権を売る事業なのである。売上は少数の大口顧客と利用契約に集中している。
費用面の推移は、このレンジの上限で支払うことに反対する最も強い根拠になる。営業損失は$8.06 billionで、売上そのものより大きな規模である。最先端モデルを動かし続けるには、対応する売上が届く前に計算資源、データセンター、人材へコストを支払う必要がある。費用は前倒しで計上される一方、売上は後から入ってくる。投資家に求められているのは、利益の受け皿に値をつけることではなく、資金ギャップを埋めることである。上場が成立すれば、市場には成長率ではなくその資金ギャップに反応する四半期数字が示される。
約$42 billionという見出しの純損失は慎重に扱う必要がある。そのうち約$34 billionは、株式に転換されうる金融商品の会計処理による費用である。この費用は希薄化の想定を認識したものであり、システムから現金が流出することではない。したがって、同社を営業し続けるために四半期ごとに使うべき金額には直接影響しない。
営業損失と現金の出入りは分けて考えるべき数字である。この二つは会社の状況をまったく違う形で語る。数字を並べて見ると、取引の構造がはっきり見える。約$4.6 billionの売上基盤がほぼ12倍に伸びた一方で、営業損失は$8.06 billionに達している。営業損益の水準では、これまでに一度も黒字に近い水準まで至ったことはない。高度なAIシステムを構築する費用は、現時点でそのシステムが生み出す売上を上回る。これが株式投資の話を誤りだとするわけではない。投資の根拠は現在の収益性ではなく、将来の規模にあるからだ。ただし評価レンジが賭けているのは、数年後の利益であり、現在の損益計算書ではないということだ。
財務面の論点と並ぶように、統治の論点もある。Dario AmodeiはAIの最前線での前進を遅めるよう呼びかけている。彼の枠組みには組み込まれた独立評価者が含まれる。産業に共通する安全基準や政府間の国際協調も含まれる。
競争の構図は慎重さを裏付ける。ライバルのOpenAIは自身の上場計画を先送りした。Sam Altmanは現在の上場が誤りだと主張している。同じ市場に対して大手開発者が2社、正反対の結論を出している。
見張るべき材料は明確で、到着日は暦の上でも分かっている。最後の値幅は、$1.8 trillionから$2 trillionという議論に対して需要が実際にどこにあるかを示す。
市場全体への実務上の意味は、兆ドル規模のAI評価額が、私募ラウンドではなく公開市場で設定される日が近いことだ。
取引インサイト
11月中旬という日程は確定した予定ではなく可能性として扱うべきで、11月9日の週に発表される価格設定と株式数が、1.8兆ドルから2兆ドルという評価を実際の買い注文が支えるかどうかを示す。レンジ上限に近い価格なら関連銘柄全体が押し上げられるが、下限に近い価格、または11月26日を越えた上場延期は逆方向の動きにつながる。純損失約420億ドルのうち約340億ドルは株式へ転換し得る金融商品の会計上の評価増加であり、営業損失と現金流は別に評価する必要がある。Dario Amodeiは前線での開発速度を遅める方針を掲げており、上場時期との整合性は成長の物語と資本効率をどう区別するかにかかってくる。競合のOpenAIは上場時期の先送りを検討しており、Sam Altmanは現時点での上場は望ましくないと主張している。