

重要ポイント: 市場スナップショットでは、12月渡しブレント原油は1バレル$101.62、11月渡しWTIは$90.19で、月曜日03:00 ET時点。アジア時間の取引開始にともない、ブレントは0.6%安、WTIは1%安だった。G7は金曜、100 millionバレルの原油と燃料製品を非常備蓄から放出することに合意した。ディーゼル成分の相当分は20日間で放出される。中東の輸出フローも開戦前水準を上回り、10月1日の7日間平均は1日18.5 millionバレルで、開戦前の18 millionを上回った。
月曜朝に原油を下押しした組み合わせは、両面性を持っていた。非常備からの供給が準備される一方、中東では実物バレルがすでに再び動き始めていた。この2つが、イランをめぐる戦争開始後に積み上がった即時の不足プレミアムの一部を消し去った。それでも価格は小幅に安じただけで、崩れるには至らなかった。フローのニュースが消化された後、価格に地政学的な割引が戻る速度がどれだけ速いかを示している。03:00 ETの市場スナップショットでは、12月渡しブレント原油先物は1バレル$101.62で0.6%安、11月渡しWTIは1%安の$90.19となった。同じ報道は高まった地政学的緊張を指摘し、下落幅が伝わる余地を制限した。
約11ドル離れて並んだ2つの価格点が、現在の市場の形である。価格差は、衝突を通じて広いままに保たれていた。価格差は、衝突を通じて広いままに保たれていた。海運リスク、貨物保険、中東以外バレルの手応えがすべて価格差に反映される。トレーダーにとっては、大西洋側の指標が戦争プレミアムを背負い、内陸の米国指標は国内の在庫水準と製油マージンに左右されやすい。月曜に両契約とも1%未満の値動きは一息であり、方向転換ではない。戦争プレミアムは基準として定着した。
金曜に成立したG7合意は、盤上の最大の政策変数である。このグループは100 millionバレルの原油と燃料製品を非常備蓄から放出することに合意した。ディーゼル成分の相当部分は20日間で放出される。目的は、イランをめぐる戦争による供給の中断からエネルギー市場を守ることだった。放出の規模より、中身と速さが重要である。100 millionバレルを消費国全体に配分すれば有意だが、圧倒的ではない。一方、3週間の枠で到着するディーゼルは、向かう数ヶ月の製品市場で最も需給の厳しい場所に直接落ちる。
アナリストは、北半球の冬へ向かう中でディーゼル市場の逼迫が増していることを反映していると述べた。同時に、米国のディーゼル輸出禁止という政策リスクも市場から取り除かれた。アナリストの指摘は、この放出が製油者と消費者に直接負担となる供給決定の代わりになったとするものだった。米国のディーゼル輸出禁止があれば需給が締まり、大西洋側のバランスが悪化し、世界の成品油在庫が減る中で製品を米国へ引き寄せた。G7の動きは当面その可能性を潰した。製品側の反応が原油より緩やかだった理由である。
不足の物語を複雑にしているのは、実物データである。輸出追跡データでは、9月最終週の4日間で中東の原油輸出が開戦前水準を上回っていた。同じデータは9月24日と、27、28、29日の各日を1日19.5 millionから22.5 millionバレルの間に置いた。10月1日の7日間移動平均は1日18.5 millionバレルで、開戦前の18 millionを上回った。見かけ上、全体の供給が不足しているわけではない。輸出追跡は政府統計ではなくタンカーと港の推計だが、日ごとの方向は一致している。
回復は2つの要素から成る。ホルムズ海峡を通るバレルの増加と、代替輸出路の利用拡大である。どちらにも、一日当たりのバレル数には表れない費用がかかる。この地域の航海は今も危険で、保険コストは高く、要衝回避で航路が伸び、船舶が滞留する。見出しの輸出強さが価格の平静にまでは至らなかった理由である。遅れて到着するバレル、船主がそもそも引き受けないバレルは、通常の積出プログラムを通るバレルとは異なる。実物上の入手可能性と商業上の入手可能性は別の問題で、その差に残存するリスクプレミアムが載る。
地域での攻撃が続いているため供給見通しは複雑さを保つ。イランに同行するイエメンのフーシ派は、イエメンへのサウジアラビア主導の攻撃への報復として、リヤドとクタイリス地域のサウジアラビアのアラムコ施設にミサイルとドローンを撃ったと発表した。サウジアラビアは攻撃を確認していない。この主張は未確認の主張として扱うべきである。その一部が検証されれば、原油への影響は即座かつ大きくなる。施設は中東で最大の遊休処理能力のシステム内にある。確認されるまでは、供給の事実ではなく変動性の入力として機能する。
サウジアラビアのアラムコは数量ではなく価格で動いた。その動きは逼迫市場の趨勢と逆を行く。会社はアジア向けアラブ・ライトの今月公式販売価格を1バレル$3下げた。その結果、オマーンとドバイの平均との差が$5の割引となった。2020年6月以来的最大幅である。声明された理由は、運賃上昇の中でのアジア市場シェア防衛である。記録的な割引は不足の徵候ではなく競争上の手段である。輸出が開戦前水準を上回る中で生産者が見出し価格を下げているのは、弱い需要環境でトレーダーが見てきたパターンである。実物バレルが本当に不足しているという考えを静かに崩す論拠のひとつでもある。
生産国グループが最後の層を加えた。OPEC+は今月の生産目標を維持することに合意した。同グループは次の会合を11月1日に開くと発表した。この市場の管理に投じられた政治的資本を考えると、引き上げずに据え置くのは注目すべき選択である。価格が下がり続ける場合に使える増産の切り札が残らなくなる。会合日は明確なカレンダーの節目を与える。その間、グループは実作業には手を動かさず、声明によって今の値幅を守る動機がある。この4週間の政策シグナルは、実物よりも言葉による発信になる可能性が高い。
ブレントが$100を超えるのは珍しい水準で、現在はどちらも期日を持つ2つの力の競い合いで決まっている。G7のバレルは20日以内に到着し、生産国グループは11月1日に会合し、中東輸出はすでに開戦前水準の平均を超えている。一方、地域の攻撃リスクは未解決で、サウジアラビアの輸出インフラ被害が確認されれば曲線全体が瞬時に再評価される。戦争プレミアムで取引される市場としては、明確に枠組まれた節目の集合になっている。そのためトレーダーはポジションを増やすより既存を維持する方を選んでいる。最も重要な水準は、非常備バレルが無事に消化された場合にブレントがどこで保つかである。それが後のすべての新しい基準点になる。
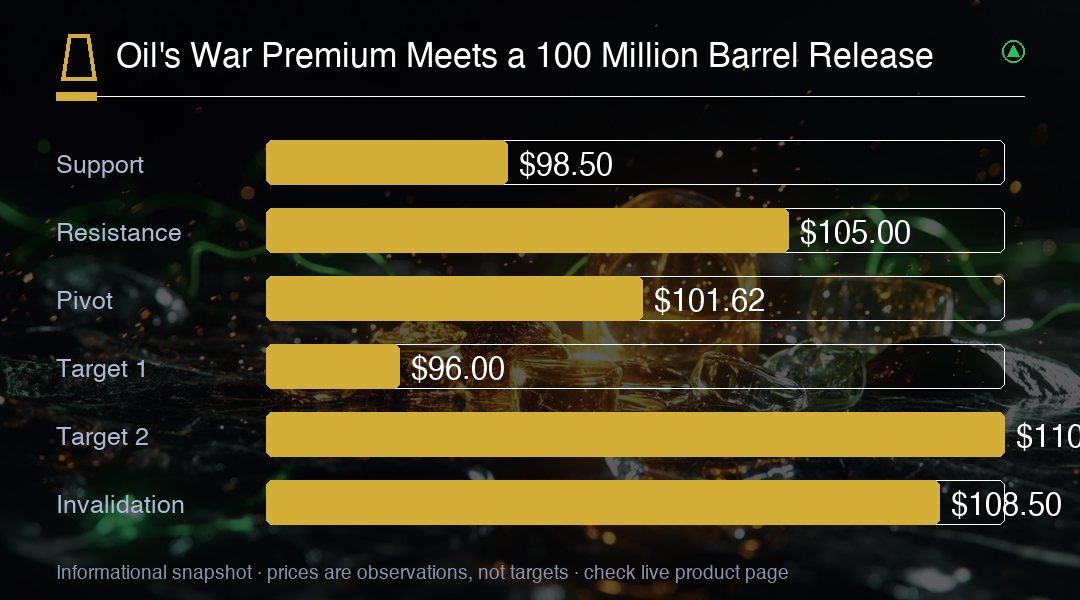
2つの政策期日の間にあり、検証されていない軍事的主張が残る市場で、実戦には忍耐が有利である。$101.62のブレントは構造的な強気のシナリオを保ちながら、放出と輸出回復が上昇余地を頭打ちにする。$90.19のWTIは、戦争プレミアムが海運指標にどれだけأسعار込まれているかを示す。終値で$99を下回れば、非常備バレルが十分な供給として扱われていることを示す。地域のインフラ被害が確認されて$105を上抜ければ、逆の意味を示す。どちらかが決着するまで、大体$98から$105の幅に価値が収まる。ディーゼルはG7の中身の効果が実際に現れる契約である。
取引インサイト
ブレントは、期日を持つ供給緩和と未解決の攻撃リスクの競争により$101.62近辺に留まっている。G7のバレルが順調に吸収されるか、地域のインフラ被害が確認されるまで、$98から$105を実戦の範囲として扱う。終値が$99を下回れば供給側が優勢だと確認され、90ドル台後半へ向けた売りが有利になる。サウジアラビアの輸出や積出施設が$105超で検証されれば、110ドル台前半が開ける。ディーゼルにG7の中身の効果が本当に現れるので、北半球の冬に向けて原油の方向と同じ重みで製品クレックを見ること。ディーゼル需給は北半球の冬に向けて締まりAAPが続き、供給正常化の持続性よりも需要期の騰落が次の焦点になる。