

重要ポイント: 米国の雇用主は9月に29,000人を雇用し、予想を大きく下回った。直前の2か月は合計で60,000人下方修正され、7月は-10,000、8月は133,000となった。金利先物は2026年10月27から28日の会合を前に、10月利上げの確率を20%未満に織り込んでいる。同日の値付けは$85,929.4で、セッション高値は$86,995.4だった。$87,000は通過すべき水準として残っている。
10月5日(月)は、10月2日(金)午前8:30 ETに公表された米国雇用報告のあと、最初の本格的な取引セッションとなった。この日は、丸い数字である$87,000を上か下かで検証する日でもあった。値付けは一意の数字ではなくスナップショットとして読む必要があり、フィードごとに秒単位で違う水準が並んだ。あるフィードは02:27 ETで$85,929.4を示し、先に$86,995.4へ触れたあとの同日の値付けとして約1.1%高であった。別のフィードは00:00 UTCで約$86,525を印した。1つの数字に依拠する見方は、1つの取引所の1つの瞬間を語っているだけで、市場そのものではない。
9月の見出し数字は多くの人が記憶する部分であり、それだけを見ると破綻ではなく一時的な軟調に見える。米国の雇用主は9月に29,000人を雇用したにとどまり、予想されていた水準を大きく下回った。人口の増加を加味すると、この規模で米国労働力の下では停滞に近い水準である。こうした数字は、労働市場が意図的に冷えているのか、緩やかに失速しているのかを議論させる素材になる。同時に、依然として残っている物価上昇の懸念の上にそのまま重なる。
下方修正のほうが報告のより重要な半分であり、労働市場の物語が実際に決まるところでもある。7月は31,000人下方修正されて-10,000となり、全データがまとまった段階で米国経済は7月に職を失ったことになる。8月は29,000人下方修正されて133,000となった。2か月を合わせると、これまで想定されていたより60,000人少ない雇用になる。1か月の弱さはノイズとして処理できる。同じ方向に、それだけ大きい修正が2か月続くならパターンをなす。金利の織り込みを動かすのは、単一のデータ点ではなくパターンの認識である。
労働データが示しうる以上に大きな働きをした理由はここにある。市場は、雇用成長が9月に下回っただけでなく、7月と8月にも誰のモデル想定よりも弱かったという確認を受け取った。採用の減速、マイナス転換、下方修正が同時に重なるのは、特定の時点で勢いを失い始めた労働市場である。同時に、エネルギー原価が物価を反対方向へ押す中で金融当局がその情報にどう対応するかという問いを発生させる。単純な金融緩和のシグナルではない。
金利先物はすでに弱い側の読みを織り込んでいる。10月の利上げ織り込み確率は20%未満へ落ち、直前の週水準を大きく下回った。その数値は値付けの中で動き続けた値なので、確定値ではなく市場の織り込みのスナップショットとして扱うべきである。次の政策決定は2026年10月27から28日に予定されている。今からそこまでの距離に、織り込みを直す機会がある。弱い採用は忍耐を支持する一方、エネルギー価格の上昇は引き締めバイアスの放棄に反対する。
債券市場は同じ物語を、よりノイズの多い形で伝えた。10年米国国債の利回りは雇用データあとに一時5.17%を割り込んだが、後に約5.28%へ戻った。通常ならリスク資産にとって追い風の値付けだが、この往復が意味を持つ。この資産は流動性に敏感な値動きをし、10月2日(金)には報告発表直後に$87,000を上回ったが、利回りが戻るにつれて値を戻した。ドルも相対的に強めの水準にとどまり、海外買い手にとってドル建て資産が割高になるため、上昇余地を保持できる幅が限られる。
金利のノイズの下では、フローデータが最も揺るぎない支えとなっている。データ提供者の数値では、10月1日に$102.7 million、10月2日に$189.8 millionの純流入を記録した。この2日は雇用統計の発表を挟んで前後している。つまり買いは、見出しへの短時間の反応ではなかった。現物価格が横ばいを行き来する間に投信窓口で資金流入が持続することは、勢いによる取引ではなく、資金が静かに積み重なっているものと読まれる。調整局面の意味が変わり、弱さではなく買いの問題として扱われる。
上昇を壊しうるのは、物価の経路である。中東の対立の中、原油価格は1バレル$100超で推移し、エネルギーコストの上昇は全体の物価へ直接に影響する。そのため、60,000人の雇用という勢いが失われていても、金融緩和へ引き出す余地は限られる。この資産と実質金利の関係は、この連鎖を通っている。エネルギー価格が物価予想を押し上げ、物価予想が利回りを上げ、利回りの上昇は、利息の入らない資産を保有する機会費用を引き上げる。雇用統計は連鎖の一方の端に言及し、原油の圧力が反対の端に掛かっている。
同じ日の暗号資産市場には、最大資産を超える動きがあったが、分布は偏っていた。イーサリアムは0.7%高の$2,715.88、XRPは1.3%高の$1.52、ソラナは横ばい、BNBは0.6%高となった。カルダノは2026年5月以来の高値となる10.6%高の0.2707、ドージコインは3.1%高となった。1枚の見立てとして読むなら、資金が大型銘柄へ戻りつつも、高感応度の一部銘柄が見出しの主要値付けが示すよりも大きく動いている市場である。
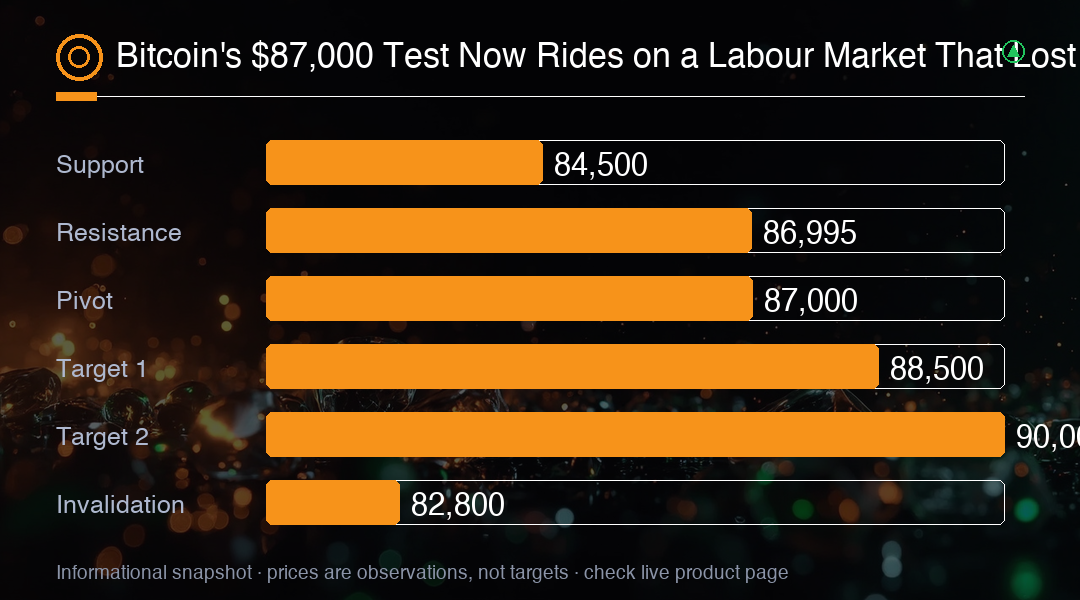
したがって今週の問いは絞り込まれていて検証できる。$87,000の上で足場を確立できるか。直近のセッションでこの水準に二度接近し、一瞬は上回った。10月2日(金)の雇用統計発表直後にも同じ動きがあり、二度とも、利回りが戻ると持ちこたえられなかった。この型はその水準に売りが待っていることを示す。つまり下ではなく上の側に供給が残っているということである。出来高の増加を伴って$87,000を上回れば、$90,000へ向かう予想が復活する。最初の実質的な証拠は、10年債利回りが5.28%を下回る中で日足を$87,000より上に閉じることである。
無効化の整理は単純である。10年債利回りが5.28%より上で、原油が$100超のまま、$85,000の領域を失えば、金曜に価格を押し上げた2つの力が同時に不在になり、突破の根拠は支持を失う。値付けだけでなく、同じ3つの入力を見る。利回り、ETFのフロー表示、そして10月27から28日までの金利の織り込みである。弱い労働データは即座の引き締めリスクを取り除いたが、フローは長期の資金が積み重なっていることを示す。それでも60,000人の雇用修正が意味を持つのは、3週間後の金融当局の動きを変えた場合だけである。それまで$87,000は方向の確定ではなく、問いである。
取引インサイト
$87,000より上の日足終値と、10年債利回りが5.28%を下回る状態が続けば、$90,000を目指す突破が確定する。維持できなければ、値幅は$84,000から$85,000の領域へ戻る。10月1日と10月2日の現物ETF流入$102.7 millionと$189.8 millionは、下落が買いわれていることを示す。そのため、$85,000の領域への押し目は、抵抗を追い込むより質が高い。10月27から28日の政策会合へ向かう金利の織り込みを追う。弱い労働データが実際の緩和局面になるか、1バレル$100超の原油に押し返される材料にとどまるかを決める。