

スペースXはNvidiaのAIチップ購入のために$40 billionの資金調達を目指している。Apollo Global Managementが取引をリードすると予想され、Pimcoが潜在的な貸し手の一人である。パッケージは約$10 billionの銀行融資と$30 billionの投資適格債で構成され、2027年の完了が見込まれている。
提案された取引は、マスク氏の計算能力への野望がどれほどの資本を必要とするかを浮き彫りにしている。これは完了した取引ではなく、議論中の資金調達計画であり、その構造は新株を発行するのではなく借入によって拡張を資金調達するという意図的な選択を示している。このアプローチは既存の株主の希薄化を避けるが、数年間会社の財務に重しをかける利息支払いと返済義務を追加する。2027年の完了タイムラインは、プロセスがまだ初期段階にあることを示唆しており、スペースX、Apollo、貸し手団との交渉が進むにつれて条件が変化する十分な余地を残している。
Apollo Global Managementが資金調達をリードし、債務を投資家に配分すると予想され、Pimcoが交渉中の潜在的な貸し手の一人である。ある報告では、スペースXはBBBの信用格付けを保有しており、投資適格圏に位置している。この格付けは、投資適格未満の債務を購入できない、より厳しい信用要件を持つ機関、つまり年金基金や保険会社を含む潜在的な貸し手の基盤を広げることができる。主要な資産運用会社の関与は、基礎となるビジネスに対する信頼を示しているが、投資家が借入の特定の条件を評価する必要をなくすものではない。
マスク氏は先月、スペースXのスーパーコンピュータ「コロッサス2」が12月までにNvidiaチップ数を2倍以上に増やせる可能性があると述べた。また、スペースXがデータセンター専用にNvidiaのハードウェアを使用すると表明しており、2社間の戦略的提携を深めている。この拡張はスペースXの計算能力を大幅に増加させ、同社をAIインフラ市場の主要プレイヤーに位置づける。Nvidiaにとって、この取引は同社のチップに対するもう一つの大規模顧客を意味し、AI構築の中心受益者としての地位を強化している。
資金調達の推進は、AIインフラに資本を導くより広い業界の取り組みに合致している。NvidiaはApollo、BlackRock、Blackstone、Brookfield、Goldman Sachs、KKRと提携し、AIインフラのために$500 billion超の第三者資本を時間をかけて動かすことを発表した。このイニシアチブは、高度なAIモデルとそれらが生成する計算ワークロードを支援するために必要なデータセンター、電力システム、ネットワーク構築に必要な膨大な投資を反映している。スペースXの借入は、技術とエネルギーの景観を再形成し、技術企業と並行して伝統的な金融機関を引き込む、はるかに大きな資本形成プロセスの一部に過ぎない。
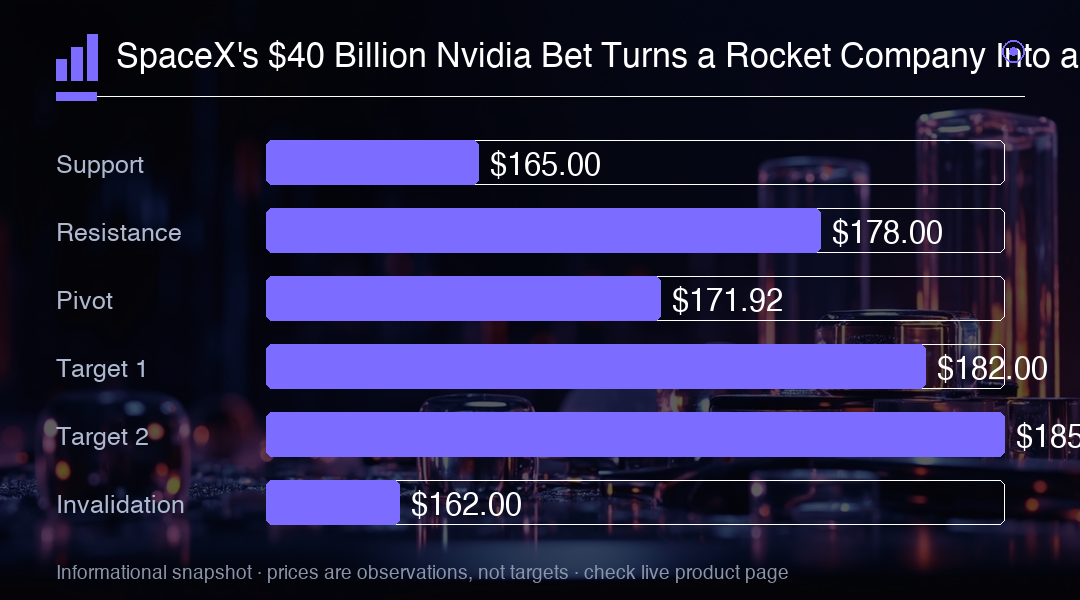
スペースXは火曜日に0.49%上昇し$171.92で終値、その後時間外取引で1.1%下落し$170.10となった。時間外取引の下落は、一部の投資家が資金調達報告をAI拡張の戦略的論理と借入コストを天秤にかけた混合的な発展と見なしたことを示唆している。通常セッションの取引はプラスだったが、時間外取引の動きは、当初の熱狂が債務負担と将来の利益性への懸念によって抑制されたことを示唆している。
通常セッションの終値は$135のIPO価格から約27%上昇しており、オファリングで購入した投資家にとって堅実なリターンである。月曜日の7.6%の上昇はすでに期待を高めており、資金調達報告は投資家の拡張意欲を試すもう一つのテストとなった。この株のボラティリティは、スペースXが宇宙企業でありAIインフラでもあるという二重の性質を反映しており、新しい発展ごとにどのナラティブが評価により重みを持つかを再評価させている。
$40 billionの年率1パーセントポイントは、全額が未返済であると仮定すると$400 millionに相当する。5%の金利では、年間利息コストは$2 billionに達し、これはスペースXのさまざまなビジネスからの収益でカバーされなければならない相当な費用である。実際の金利は市場状況、会社の信用プロファイル、貸し手と交渉された特定の条件に依存する。投資家は、この数字がAI拡張に展開された資本のリターンに直接影響するため、注目するだろう。
BBB格付けはこの取引の経済を決定づけるものではない。投資家は、この取引が価値を創造するか破壊するかを評価できるように、金利、満期スケジュール、借入に付随する保護条項を見る必要がある。より長い満期は直近の返済圧力を軽減するが、総利息コストを増加させる一方、契約条項はスペースXの運用の柔軟性を制限する可能性がある。詳細は、この資金調達が将来の成長への慎重な投資であるか、バランスシートに負担をかける高価な賭けであるかを決定する。
より多くのプロセッサはより大きな計算出力を支援できるが、利益性は利用率、価格設定、運用コストにも依存する。スペースXは、拡張されたデータセンター容量を完全に活用し、競争力のある価格設定で、借入コストを上回るリターンを生み出す必要がある。同社がAI顧客を獲得し維持する能力は極めて重要であり、エネルギー調達戦略も同様に重要である。なぜなら、エネルギー費はデータセンター運用費の大部分を占めるからである。これらの運用要因が、Nvidiaチップ購入が持続可能な収益成長に転化するのか、需要が期待通りに現れなかった場合に利益性の重しとなるのかを最終的に決定する。
火星着陸は、現時点でこの宇宙スタートアップにとって最優先事項ではないようだ。焦点はAI開発を支援する計算インフラの構築に移っており、これはスペースXをこの時代最も強力な技術トレンドに合わせる戦略的転換である。この戦略的再方向性には機会とリスクの両方が伴う。AIインフラ市場は大きく成長しているが、確立されたクラウドプロバイダーや資金力のあるスタートアップからの激しい競争も引き寄せている。市場が成熟するにつれて、スペースXの差別化能力が試されるだろう。
$40 billionの資金調達計画は、AIインフラが借入を正当化する十分なリターンを生み出すと大胆に賭けている。Apolloの関与とBBB格付けは信頼性を提供するが、最終的なテストはスペースXが拡張された計算能力を、利息コストをカバーし株主に価値を提供する収益に転化できるかどうかである。投資家は、債務の最終条件、コロッサス2の拡張ペース、スペースXのAI計算サービスに対する顧客需要の初期兆候を注視すべきである。今後数か月で、この取引が変革的な一歩であるか、行き過ぎた判断であるかが明らかになるだろう。
取引インサイト
スペースXの$40 billionのNvidia資金調達計画は、同社を主要なAIインフラプレイヤーに位置づけているが、債務負担は新たな金融リスクを導入している。時間外取引で$170.10に下落したことは、投資家が戦略的利益と利息コストを天秤にかけていることを示唆しており、5%の金利では年間$2 billionに達する可能性がある。$178を上回る持続的なブレイクはAI転換への信頼を示す一方、$165を下回る下落は債務負担への懸念がナラティブを支配していることを示すだろう。