

ユーロは$1.1160まで下落し、さらに深い穴を掘っている。フランスの債務が通貨に重しとなっている。ユーロは4週連続の赤い週を記録した。フランスのGDPに対する債務比率はすでに110%を超えており、財政の裁量の余地はほとんどない。
EURUSDペアは月曜日に$1.1160まで下落し、May 2025以来の最弱水準となった後、$1.1190付近で取引された。この下落は4週連続の週足下落に続くものであり、米国金利の期待が変わる中で続いていた後退をさらに長引かせている。このペアは最近の高値から4%以上値を譲っており、最新の下落ドル高とユーロ圏の財政見通しに対する不安の高まりの組み合わせによって引き起こされた。月曜日の$1.1200の丸い数字を下回る動きは、アルゴリズムトレーダーとモーメント追従派が技術的ブレイクに反応したため、売り圧力を加速させた。
この圧力はドルペアを超えて及ぶ。ユーロはスイスフランに対して約0.4%、英国ポンドに対して約0.3%も弱くなった。これらのクロス通貨の動きは、ドルの広範な強さと並んで、ユーロ自体に対する懸念を示している。ユーロがそれ自体強く上昇していない通貨に対して下落する場合、それは単なるドルへのローテーションではなく、資本がユーロ圏から流出していることを示唆している。特にスイスフランは長年にわたり欧州内で安全資産の代替として機能してきており、フランに対するユーロの継続的な弱さは、単一通貨の安定性に対するより深い構造的懸念を反映していることが多い。
フランスの10年国債のドイツに対する借入プレミアムは金曜日に約150 basis pointsに達し、10年以上前のユーロ圏債務危機に関連する水準となった。これは投資家がフランス国債を保有するためには約1.5 percentage points高い利回りを要求することを意味する。政治的行き詰まりと規律への疑念が信頼を弱めている。一部のアナリストは、これがユーロ圏全体に広がる問題になる可能性があると警告している。150bpの閾値は重要である。これは欧州中央銀行が2011年から2012年の主権債務危機の際に最初に介入したレベルとほぼ同じだからである。その水準のスプレッドは、市場がフランスの主権リスクに対して意味のあるリスクプレミアムを価格に織り込んでいることを示唆しており、スプレッドが30bp前後で推移していた2年前には考えられないことだった。
トレーダーは現在、10月のFRB利上げ確率を約one-in-fiveと評価しており、1週間前の約64%から低下している。しかし、米国10年国債利回りは依然として5.26%付近にある。次回の政策会合に対する期待の低下にもかかわらず、ドル資産にはかなりの利回り支援が残っている。利上げ確率の急激な再評価は、労働市場が予想より急速に冷えていることを示した弱い雇用統計報告に続いた。しかし、利回り曲線は比例して調整されておらず、市場がFRBがより長期間強気姿勢を維持すると信じているか、あるいは高い政府借入に応じてタームプレミアムが構築されていることを示唆している。
欧州には独自のインフレ圧力がある。9月のヘッドラインインフレは3.8%に加速し、コアインフレは2.5%に上昇し、ECBのさらなる引き締めの可能性を維持している。ヘッドラインインフレの加速は主にエネルギーのベース効果によって引き起こされたが、コア価格の上昇は政策立案者にとってより懸念される。これは価格圧力がサービス財と商品財により定着していることを示唆しているからである。ECBにとって、これは難しいジレンマを生み出す。インフレと戦うための利上げは、フランスのような重債務政府の借入コストを増加させるが、行動しないことはインフレ期待が固定されるリスクを冒すことになる。
しかし、高い金利は資金調達コストも増加させる。投資家が債務の持続可能性を懸念する場合、利回りの上昇は通貨の弱化と同時に起こりうる。このダイナミクスは潜在的なフィードバックループを生み出す。高い金利は債務返済コストを増やし、財政赤字を悪化させ、さらに利回りを押し上げる。フランスのGDPに対する債務比率はすでに111%を超えており、財政の裁量の余地はほとんどない。借入コストが高水準を維持する場合、政府は経済成長をさらに減速させる緊縮措置を実施せざるを得なくなる可能性があり、ユーロの基本的な逆風に拍車をかける。
ECBの救済は自動的ではない。その伝達保護手段であるTPIは、不当で無秩序な資金調達ストレスに対処する。報告によると、フランスの財政状態は資格要件を複雑にしている。TPIはユーロ圏債券市場の分裂を防ぐように設計されているが、その発動には国の財政政策がEUの財政規則の枠組み内に留まることが必要である。フランスの赤字上限の繰り返し違反と政治的不安定性は、ECBがこの手段の使用を躊躇させる可能性がある。それは財政の支配、すなわち政府債務の実質的な貨幣化と見なされる可能性があるためである。
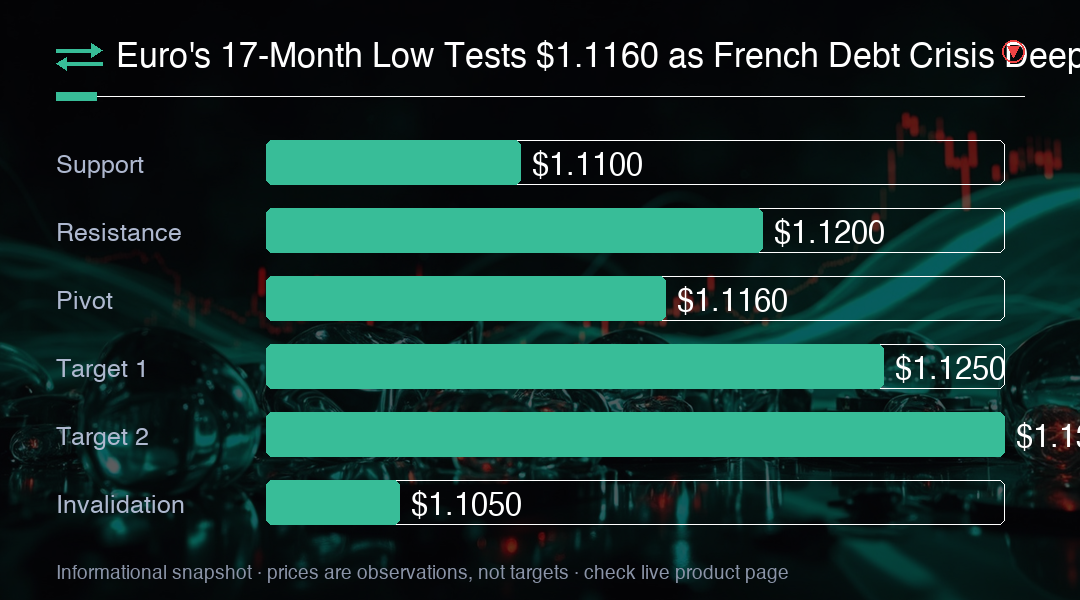
短期的な価格局面では、$1.1200が直近の丸い数字の抵抗参照である。月曜日の安値が最初の下方参照であり、その下の$1.1100が次の心理的領域である。これらは、繰り返しテストによって確認された確立されたサポートゾーンではなく、監視すべき水準である。$1.1100を下回る持続的なブレイクは、おそらく追加の技術的売りを引き起こし、$1.1000の心理的障壁への道を開く可能性がある。逆に、$1.1200への回復は、直近の売り圧力が吸収されたことを示唆するが、より説得力のある反転には$1.1250を上回る動きが必要となるだろう。
米国ISMサービス業報告は月曜日の10 a.m. ETに発表され、弱い雇用統計の後、雇用と価格が特に重要となる。サービス業は米国GDPの約80%を占め、その健全さは経済の回復力の重要な指標である。強いISM数値、特に雇用と価格支払い成分は、FRBのさらなる引き締め期待を復活させ、ドルを押し上げる可能性がある。逆に、弱い報告は労働市場が冷えているというナラティブを強化し、ユーロへの圧力を緩和する可能性がある。
採用の軟調化と持続的なコスト圧力が並行して、FRBの見通しを複雑にするだろう。水曜日の議事録はさらな文脈を提供するが、最新の雇用データ前の議論を記述している。議事録は、政策立案者が労働市場の軌道についてどの程度懸念しているか、そして最近の弱さを一時的な休止と見るか、より顕著な減速の始まりと見るかを明らかにする可能性がある。市場はまた、インフレと成長の間のリスクの均衡に関する手がかりを探すだろう。それはドルの方向性に影響を与える可能性がある。
木曜日の失業保険申請件数と金曜日のミシガン大学消費者信頼感指数、特にインフレ期待に関するさらなるテストが待っている。米国利回りが緩和され、フランスの国債スプレッドが安定する場合、ユーロのより堅実な回復は維持しやすくなる。来週のデータカレンダーは決定的なものとなる可能性がある。米国経済指標が引き続き軟調化し、フランスの政治的不確実性が持続する場合、ユーロは底を見つけるのに苦労するだろう。しかし、フランスの予算面での進展の兆候や、FRBのトーンのハト派的転換は、リリーフラリーの触媒となる可能性がある。
取引インサイト
ユーロの17か月安値への下落は、フランスの財政脆弱性、ユーロ圏の粘り強いインフレ、そして高い米国利回りに支えられたドルの有毒な混合物を反映している。150bpのフランス・ドイツスプレッドが重要な指標であり、175bpを上回る持続的な動きはシステムストレスを示唆するだろう。トレーダーにとって、$1.1100が次の防衛ラインであり、日終値を下回って終われば$1.1000への道を開く。フランスのOATスプレッドとECBの発言でTPI発動の兆候を注視せよ。