

ビデオは最高値で終えた。時価総額は$6 trillionに迫る。自社株買いは$235 billionに拡大。半導体大手はAIインフラブームに乗り続けており、データセンター需要に減速の兆しが見られない中、投資家が株に殺到している。同社の加速計算分野での支配的地位は、それを世界市場で最も重要な個別株の物語へと押し上げ、その価格動きは今や指数全体の方向性を左右するまでになっている。
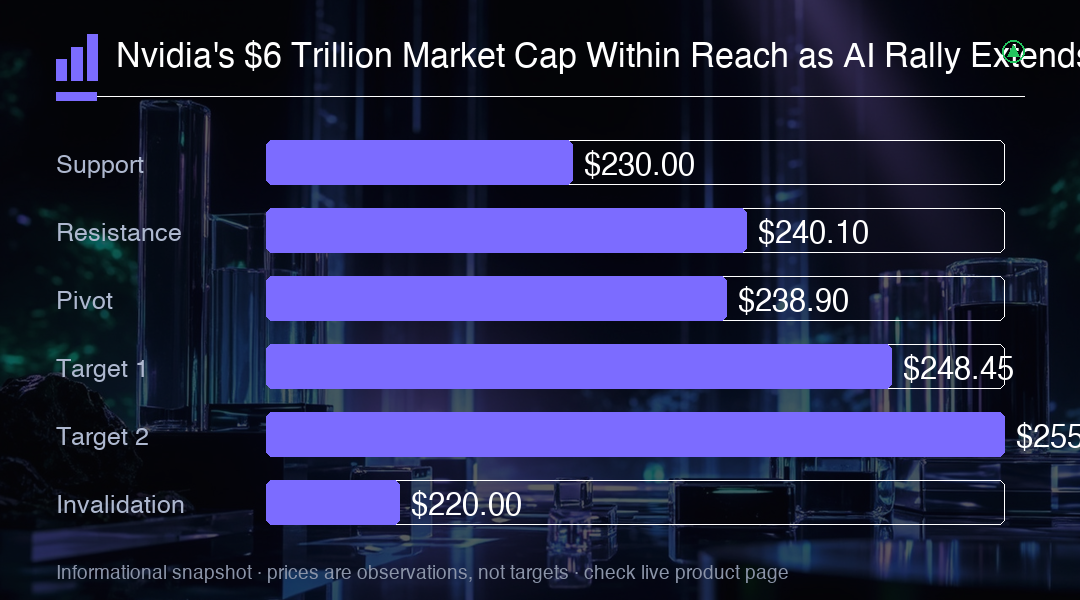
ビデオは月曜日に2.1%上昇し、$238.90で終値を記録した。時間中に$240.10まで上昇したが、終値はその日中最高値から約0.5%低い水準となった。この上昇はナスダック総合指数を最高値へと押し上げ、このチップメーカーの指数に対する大きな影響が、より広範な市場の上昇勢力を支える重要な役割を果たした。取引量は終日高水準を維持し、強い機関投資家の関心と、ビデオをAIトレード全体の代理と見なす個人投資家の継続的な参加を反映していた。
このチップメーカーの時価総額は現在$5.76 trillionで、$6 trillionまであと$230 billionとなっている。約24.15 billion株の発行済み株式数を前提とすると、このマイルストーンに達するには株価が$248.45程度必要となり、月曜日の終値からさらに4%上昇することになる。$6 trillionの閾値は単なる象徴的な数字を超えており、ビデオを世界の企業の中で独自のカテゴリーに置き、ほとんどの国の株式市場の時価総額の合計を上回ることになる。このような評価は、単一の株式に驚くべき富の集中をもたらし、システムリスクと、あらゆる反転がより広範な市場の安定性に与える影響についての疑問を投げかけている。
株価は今年28%上昇しており、すでにtrillions単位で評価されている企業としては驚異的なペースである。ビデオの規模は、半導体ポートフォリオの範囲を超えてこの動きを重要にしている。米国主要指数におけるその大きなウェイトは、他の分野の上昇がそれほど説得力がない場合でも、強いセッションがヘッドラインベンチマークを支えることを意味する。この指数効果は、パシブ流入とベンチマーク追跡が株価の変動を両方向に増幅させるフィードバックループを生み出す。ビデオが上昇すると、S&P 500とナスダック総合指数は、経済の他のセクターで何が起きているかに関係なく、それに従う傾向がある。
ビデオの最大のハードウェアパートナーである大手サーバーメーカーは、第3四半期の売上高が47%増の$95.4 billionとなり、予測を上回ったと報告した。この増加の主な要因は強力なAI需要であり、データセンター事業者が前例のない速度で容量を拡張し続けている。この重要なサプライチェーンパートナーの業績は、ビデオ自身の受注状況のリアルタイムの代理指標として機能し、このチップメーカーの次の報告期間もまた大幅な成長をもたらす可能性を示唆している。この製造パートナーの47%の前年同期比売上増は、AIインフラの構築が減速するどころか加速しており、サーバーと関連設備の注文が引き続き急増していることを示している。
ビデオ自身の最新の業績では、四半期売上高が106%増の$96.2 billionとなった。データセンター販売は117%増の$89 billionとなり、総売上高の92%以上を占めている。この驚異的な成長率は、同社がゲーム中心のチップ設計者から、世界のAIインフラ構築の主要な受益者へとどれほど変貌したかを浮き彫りにしている。ハイパースケールクラウドプロバイダーと企業顧客が限られた供給を巡って競い合っている。データセンター売上の117%成長は特に注目に値する。これは、需要がビデオの拡大する生産能力に単に追いつくだけでなく、それを上回っていることを示しており、会社がプレミアム価格を維持することを可能にする供給制約の環境を作り出している。
この集中が、AIインフラへの支出がビデオの業績展望にとって最も重要な推進力である理由を説明している。売上高の92%以上が単一のセグメントから生み出される場合、会社の命運は比較的少数の大規模顧客の資本支出予算と不可分に結びつく。株主へのリターンは別の支援を提供するが、基本的な物語は需要の集中と、現在のレベルでのAI支出の持続可能性に関するものである。もし数社の主要クラウドプロバイダーがデータセンター投資を一時停止または減速させた場合、同社の最終市場の多様性の欠如を考えると、ビデオの収益軌道への影響は即座かつ深刻なものとなるだろう。
ビデオは9月28日に$150 billionの追加自社株買いを承認し、残りのプログラムを$235 billionに拡大した。これはfiscal 2028までに実行される見込みである。自社株買いは発行済み株式数を減らすことで1株当たり利益を押し上げることができ、同時に資本を株主に返還し、残存する各株が会社の利益のより大きな割合を請求できるようにする。このプログラムの規模の大きさは、S&P 500企業の大部分の時価総額全体よりも大きく、経営陣の持続的なキャッシュ生成への自信を示している。現在の価格では、$235 billionの認可額はビデオの時価総額の約4%に相当し、会社が豊富なフリーキャッシュフローを展開するにつれて、株価に意味のある下限を提供している。
巨大な時価総額にもかかわらず、ビデオは予想利益の約20xで取引されており、過去12か月の利益の約30xと比較される。この差は大幅な利益成長への期待を反映しており、アナリストは今後数年間にわたる2桁の売上拡大をモデル化している。このフォワードマルチプルは、利益が急速に成長しているため、評価式の分母が株価自体とほぼ同じ速度で拡大していることから、過去12か月の数値より著しく低い。20xのフォワードマルチプルは、投資家がすでに大幅な成長を価格に織り込んでいることを示唆しているが、20xと過去12か月の30xとの間のギャップは、市場が利益が現在のペースより約50%速く成長すると期待していることを示しており、これは几乎没有余裕のない積極的な前提である。
トレーダーはこの依存関係を認識すべきである。弱い業績予測は、株価の上昇なしに今日の評価をより高価に見せるだろう。もしデータセンター顧客が支出を緩和し始めるか、競争が激化した場合、投資家がより不確実な成長軌道を持つ会社に対して同様の価格を支払うことになるため、マルチプルの圧縮は深刻なものとなる可能性がある。株価のプレミアム評価は失望の余地をほとんど残していない。フォワードマルチプルが20xから例えば15xに低下した場合、利益予測が変わらなくても株価が25%下落することを意味し、将来の成長に対する投資家のセンチメントの変化に対する株価の敏感性を示している。
経営陣の次四半期売上高ガイダンスは$108 billion、プラスマイナス2%、粗利益率は約74%である。興味深いことに、この見通しは中国からのデータセンター収益を前提としておらず、計画目的で中国市場全体をゼロとして扱っている。この保守的な前提はクッションを提供する。中国販売の再開はガイダンス数値にとって純粋な上振れを意味するが、同時に同社の収益基盤に地政学的リスクが埋め込まれていることを浮き彫りにしている。74%の粗利益ガイダンスは特に注目に値する。これは、ビデオが生産を拡大しつつも価格設定力を維持していることを示唆しており、AIチップ市場での同社の継続的な支配的地位と、大規模AIシステムを構築しようとする顧客にとって実行可能な代替手段の欠如を示している。
チャート上では、$240.10が直近の参照高値であり、それに続くのが$6 trillionの価格タグに関連する約$248-249の領域である。この第2のレベルは、確立された技術的抵抗ではなく、マイルストーンの算術である。月曜日の高値を超えた持続的な動きは、一時的な日中の急上昇よりも強力な勢いの証拠を提供する可能性があり、丸い数字へのブレイクに反応するようにプログラムされたモーメントフォーカス型トレーダーとアルゴリズムシステムからの新たな買いの波を引き起こす可能性がある。$6 trillionのマイルストーンの心理的重要性は過小評価すべきではない。それはおそらく大きなメディアの注目を集め、新たな投資家の層を株に引き込み、上昇軌道をさらに後押しする可能性がある。
取引インサイト
ビデオの$6 trillionマイルストーンは、いつではなく、かどうかの問題となった。$248-249レベルが算術的なターゲットであり、$240.10を上回る持続的なブレイクが勢いを確認するだろう。しかし、データセンターAIへの収益集中(売上の92%)は、資本支出の減速があればマルチプルが急速に圧縮される可能性があることを意味する。$108 billionの第4四半期ガイダンスと中国露出の前提を注視せよ。