

ユーロは水曜日早朝$1.1240付近で推移し、月曜日の$1.1160まで下落した分の一部を回復した。これは2025年5月以降の最安値である。フランス国債市場は、大統領候補が提案する支出削減額を€125 billionから€140 billionに引き上げた後に上昇した。FOMC議事録は水曜日午後2時(ET)に公表され、市場は10月の利上げ確率を20.5%と見込んでいる。
EUR/USDは水曜日早朝$1.1240付近で取引され、月曜日に$1.1160まで下落した後、火曜日の反発の一部を維持した。月曜日の安値はユーロが2025年5月以降で最も弱い水準であり、売り手が広いトレンドを支配している中での数週間の下落を延長したものである。この回復はユーロの強気派には歓迎されるものであるが、規模は依然として控えめであり、直近の底値から1セント未満の上昇に留まっている。単日の反発は、夏の終わり以降ユーロの軌道を定義してきた高値切り下げと安値切り下げという根本的な構造をまだ変化させていない。
火曜日はユーロが7週間で最も強い日次上昇を記録し、心理的に重要な$1.12の閾値を奪還するのに役立った。この上昇は、投資家がフランス資産やその他の周辺欧州国債に内在する政治的リスクプレミアムを再評価したことによる、欧州市場全体の安堵感を反映したものである。しかし、1日の強い上昇が下降トレンドを反転させるものではなく、このペアは水曜日のFOMC議事録を前に、反発の持続性についてより多くの疑問を抱えている。トレーダーは、売り圧の最悪の局面が過ぎたと結論付ける前に、追い買いが続くことを確認したいと考えている。
フランス国債は、大統領候補のマリーヌ・ルペンが提案する支出削減額を€125 billionから€140 billionに引き上げた後に上昇した。この変化は、市場が以前に織り込んだものよりも財政的に規律のあるアプローチを示し、フランスの債務推移と彼女の経済アジェンダの政治的実現可能性に対する懸念を軽減した。ある報告では、この提案が多くの空頭を驚かせ、フランス国債の急騰と利回り曲線全体での利回り圧縮を引き起こしたと示されている。この発表は、数週間にわたりフランス資産に重しをかけていた大きな懸念を取り除いた。
フランスの10年国債利回りは火曜日に約11 basis points下落し、主要国債市場としては大幅な日次変動であった。フランス・ドイツ10年国債利回りスプレッドは、先週のほぼ160から約132 basis pointsにまで縮小し、投資家がフランス国債を保有するために要求するリスクプレミアムの大幅な縮小を示している。このスプレッドは、ユーロ圏の信用品質のベンチマークであるドイツ国債と比較して、フランス国債を保有するために要求される追加の利回りを測定するものである。その急速な低下は、認識される主権リスクの有意な減少と、はるかに高いプレミアムを要求していた債券投資家の間での信頼の回復を反映している。
フランスの利回り低下がユーロに貢献したのは、ユーロ圏全体の金利低下への期待ではなく、主権リスクへの懸念が軽減したことを反映しているからである。利回りが信用センチメントと財政の信頼性の向上により下落する場合、通貨は資本流入と国際投資家からのヘッジ需要の減少から恩恵を受ける。この区別はユーロの見通しにとって極めて重要である。財政の信頼性と政治リスクの低下によって駆動される上昇は、市場にすでに完全に織り込まれている可能性がある利下げ期待によって駆動される上昇よりも持続性があるからである。上昇の性質が、それが自立的に維持できるかどうかを決定する。
9月のFOMC議事録は水曜日午後2時(ET)に公表され、トレーダーはさらなる引き締めとインフレの持続性に関する議論を異例の厳密さで精査する。会合は先週の軟化したインフレと雇用リリースの前に開催されたため、議事録はすでに新しいデータを取り入れた連邦準備制度理事会(FOMC)当局者による後続のコメントよりもより強気的に聞こえる可能性がある。市場参加者は、委員会の反応関数、成長とインフレの間のリスクのバランス、そして最近のデータ変化が政策経路を有意に変えたかどうかについてのシグナルを探すだろう。会合のタイミングと現在の期待との間のギャップは、驚きの可能性を生み出している。
市場は10月の利上げ確率を約20.5%と見込んでおり、1週間前の51%から低下し、9月会合以降に出現した軟化したデータフローを反映している。しかし、12月の利上げ確率は約84.5%のままであり、トレーダーは最近の経済指標の冷却にもかかわらず、年内に連邦準備制度理事会(FOMC)が金融政策を引き締めると期待していることを示している。ドルは直近の利上げ期待がかなり弱まったにもかかわらず、金利サポートが持続しており、通貨市場に複雑でやや矛盾した背景を作り出している。この近長期と長期の期待の乖離は、ドルのポジショニングに不確実性を加えている。
一方、米10年国債利回りはアジア時間で5.3%近くに戻り、この水準は引き続きグローバル資本をドル建て資産に引き付け、ドルの評価を支援している。ブレント原油は1バレル$101超に反発し、原油価格の上昇は経済全体の投入コストを押し上げ、消費者の購買力を圧迫することでインフレ見通しを複雑化させる可能性がある。高い米国利回りと堅調な原油価格は、ドルに対する継続的な構造的サポートを提供し、ユーロの回復余地を制限し、単一通貨が現在のトレンドに持続的な挑戦をすることをより困難にしている。
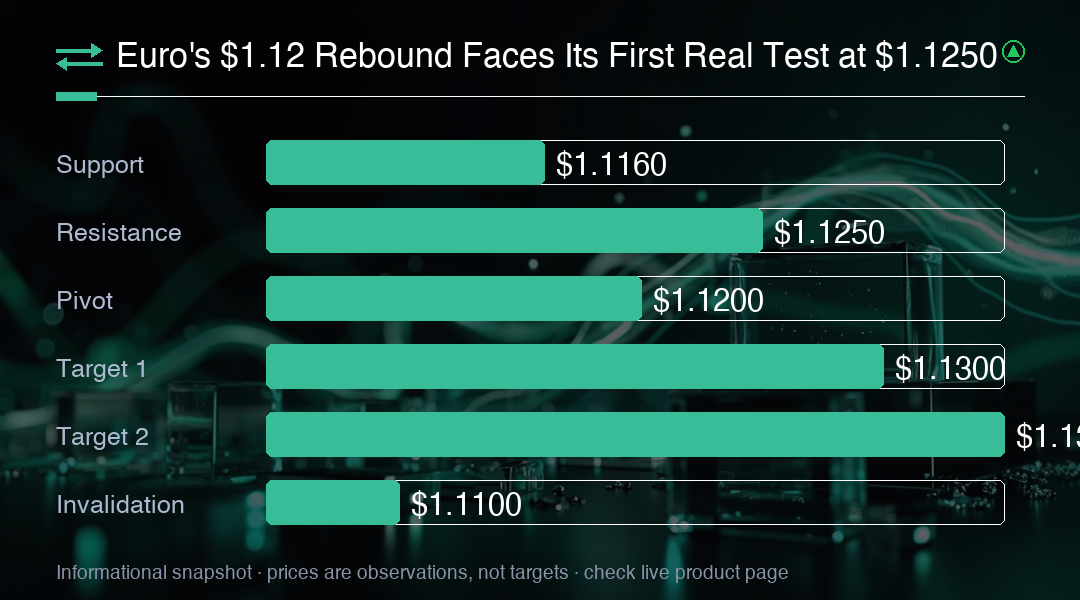
$1.1250は回復の近接参照点であり、$1.1300はより強いモメンタムを示し、トレンドフォロー系の口座からの追加買いを引き付ける可能性のある次の丸め数字の閾値である。これらの水準を上回って推移すれば、さらに改善される可能性が強まり、市場がユーロに対してよりバランスの取れた見通しを織り込み始めていることを示唆する。これらはトレーダーが回復の健全性を測定するために使用する実用的な価格マーカーであるが、持続的な反転には、単日の空頭回補と技術的買いに頼るのではなく、その後のセッションで買い手が安値切り上げを確立することも必要である。
市場の下では、$1.1200が最初の丸め数字の参照点であり、続いて月曜日の$1.1160安値が反発の即時の生命線を表す。直近の底値を割りれば即時の回復は無効となり、新たな安値を確立し、安値を買ったトレーダーから新たな売り圧力を引き起こす可能性がある。日中の短い変動よりも、その水準を超えた持続的な取引や日終わりの終値が重要であるため、市場参加者は$1.1160を下回る下落が素早く回復されるか、それとも終値まで持続するかを注意深く見守るだろう。持続的な下落は反発の失敗を意味する。
より広い下落を视野に入れておきたい。ユーロは4週連続で下落し、9月だけで2.5%を失った。これは主要通貨ペアにとって1か月間でかなりの動きである。より強い回復には、より穏やかな欧州市場とドル需要の軟化の両方からの支援が必要であり、火曜日の力強い価格行動にもかかわらず、これら2つの条件はまだ完全には整っていない。このペアが一連の安値切り上げを確立し、以前の反発を抑制してきた主要な抵抗水準を奪還するまで、より広い下降トレンドは維持され、反発は変革的というより修正的なものである可能性が高い。忍耐と確認が必要である。
取引インサイト
ユーロの$1.1160からの反発は$1.1250で重要な試練に直面しており、$1.1300が次の抵抗閾値である。$1.1250を上回る持続的なブレイクは回復の裏付けを強化するが、$1.1200を維持できなければ反発は無効となり、月曜日の安値の再テストにさらされる。午後2時(ET)のFOMC議事録は次の方向性の動きの触媒となる可能性があり、強気の驚きはドルを強化し、ユーロのより広い下降トレンドを延長する可能性がある。