

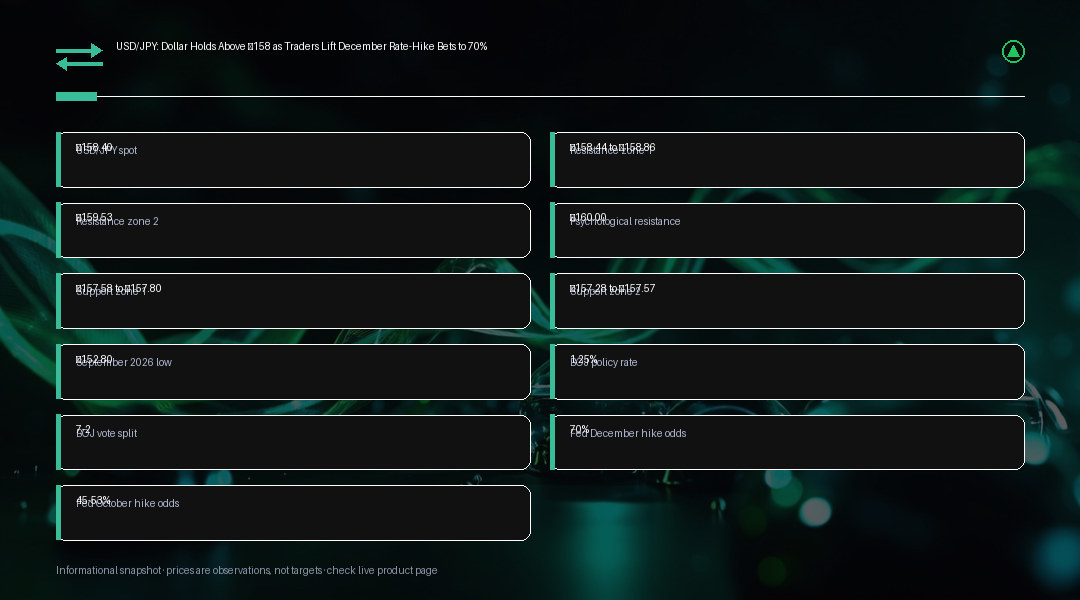
USD/JPY:美元守穩158日圓上方,交易者將12月升息押注提高至70% 截至2026年9月24日,美元兌日圓在¥158.40附近交易,持續鞏固自9月低點約¥152.80反彈至158關卡上緣的走勢。此次波動反映出聯準會與日本銀行之間的貨幣政策差距正在擴大,交易者目前正將下一階段的交易策略聚焦於這項政策差距在年底前能夠擴大的速度與幅度。 市場對聯準會升息的預期,是推動美元走強的主要動能。10月升息的機率已從9月初的約37%,攀升至目前的45%至53%左右,而聯準會在12月前至少再升息一次的機率則已升至接近70%。這波預期重新定價的背後,是持續偏高的通膨數據、韌性十足的美國經濟活動數據,以及走強的能源價格,這些因素共同推升美國公債殖利率,並擴大美元相對於日圓的利差優勢。10月與12月這兩個時間窗口之間的區別,對部位布局而言相當重要:市場尚未確信聯準會會在下一次會議上立即行動,但對於年底前將再升息一次的信心正逐漸增強。 就美元這端的交易而言,眼前的關鍵考驗在於即將公布的美國數據能否驗證這項預期重新定價的走勢。若通膨、就業或經濟活動數據維持強勁,美國公債殖利率可能持續居高不下,並繼續支撐美元相對於日圓等低殖利率貨幣的優勢。反之,若數據意外走弱,則可能迅速回吐部分漲幅,尤其若交易者認為年底升息已充分反映在價格中,美元多頭部位已缺乏進一步加碼的空間時更是如此。 就日本方面而言,日本銀行已於2026年9月18日將政策利率調升25個基點至1.25%,創下31年來新高,但這項決議並非全體一致通過,而是以7比2的投票結果險勝過關。行長植田和男對於後續升息步調僅提供有限的指引,表示央行將採取逐次會議評估的方式,而非事先承諾固定的升息時間表。對外匯交易者而言,這種路徑不明朗的情況,其重要性甚至超過本次升息幅度本身。若日本銀行持續採取謹慎的升息步調,而聯準會仍願意進一步緊縮政策,那麼即便本月已升息,兩國利差仍可能持續有利於美元走強。 日本官員正密切關注日圓貶值走勢。在9月16日內閣改組中留任的財務大臣片山さつき(Satsuki Katayama)已多次警告,東京當局已做好因應匯率過度波動的準備,而相關單位也已針對商業銀行進行匯率查詢(rate check),此舉通常被視為進一步直接干預匯市的前兆。這樣的背景為原本看似單純的美元走強交易增添了雙向風險:無論利差故事本身如何發展,一旦官方言論突然升溫或實際採取干預行動,都可能引發快速且劇烈的反轉。 從技術面來看,匯價正逼近¥158.44至¥158.86之間的一組壓力區,該區間恰好與200日及50日均線重疊,而位於上方、接近¥159.53的100日均線則構成下一道障礙。若匯價能有效突破100日均線¥159.53,將為邁向具心理指標意義的¥160.00關卡,以及其上方更大幅度的費波那契延伸目標打開空間。下檔方面,初步支撐位於¥157.58至¥157.80之間,次要支撐則落在¥157.28至¥157.57附近。若跌破該區間,將削弱目前的反彈架構,並使9月低點約¥152.80重新成為本波走勢更大下檔參考的焦點。 除了眼前的技術面格局外,更廣泛的總體經濟背景也說明了為何這波美元兌日圓走勢會吸引跨資產類別交易者的高度關注。聯準會的政策路徑正與其他美國數據一併被解讀,包括就業市場的韌性與居高不下的能源成本,這兩者都持續對通膨預期,進而對公債殖利率曲線短端形成上行壓力。從歷史經驗來看,美日短期利率差距擴大,一直是推動美元兌日圓長期趨勢的較可靠動能之一,而目前的局勢,也就是聯準會仍願意考慮進一步行動,而日本銀行僅釋出漸進、依數據決策的訊號,正與這種模式高度吻合。話雖如此,一旦干預風險成為市場實際考量因素,匯市往往就難以呈現單邊直線走勢,而日本官員過去也曾顯示,即便尚未採取實際市場操作,單純的口頭警告便足以延緩趨勢發展。因此,交易者若考慮將美元兌日圓部位延伸至¥160.00附近,不僅需衡量聯準會與日本銀行的利率故事,也應納入東京當局在邁向年末最後一季時,對日圓進一步走弱的政治容忍度。 鑑於東京當局密切關注匯價在這些水準的表現,交易者應將任何朝¥160邁進的走勢視為政策風險事件,而非單純的技術性突破。只要美國升息預期持續增強、日本銀行對後續升息步調維持謹慎態度,美元看漲的論點便會維持最為強勁。然而,美國數據意外轉弱、植田行長釋出更為鷹派的言論,或日本再度進行匯率查詢,都可能引發任一方向的快速反轉,因此在這些關鍵水準附近布局部位規模時,除了關注一般的數據行事曆外,也應將這種二元政策風險納入考量。
交易洞察
這波行情的主導因素在於聯準會與日本銀行各自升息步調之間差距的擴大,因此建議以這種政策分歧為主軸來構思交易策略,而非僅聚焦於單一新聞事件。積極型交易者應將¥158.44至¥158.86的壓力區視為近期的關鍵戰場:若匯價能在此區間上方站穩收盤,將為邁向¥159.53、進而挑戰具心理意義的¥160.00關卡鋪路;反之,若在此遭遇拒絕,則¥157.58至¥157.80的支撐區將重新成為焦點。若確認跌破¥157.28,焦點便會轉向9月低點約¥152.80。由於聯準會12月的升息預期,以及日本銀行逐次會議評估的指引方向都仍具高度不確定性,交易者在布局部位規模時,應留意日本當局的干預風險,畢竟當局已進行匯率查詢,一旦日圓進一步走弱,干預行動可能迅速升級。透過美國公債殖利率與美元指數等跨資產訊號進行交叉驗證,有助於判斷美元兌日圓的走勢究竟反映真實的政策重新定價,還是僅屬於較短期的技術性延伸,而任何在¥160.00附近布局的槓桿部位,都應考量政策驅動下快速反轉的可能性,而非預期會出現平順的技術性突破。