

本週歐元兌美元下滑至$1.1430附近,創下十週以來最低水準,過去一個月的跌幅已擴大至約280點,約當2.4%。此次走勢是以有秩序的方式展開,而非單一劇烈的破位下跌,這與交易者重新評估美國利率可能還需上升多少、並逐步重建美元多頭部位的情況相符。同一期間,美元指數攀升至100.60上方的數週高點,顯示美元的漲勢屬於廣泛性上漲,而非僅限於這單一貨幣對的個別現象。
推動此波下跌的觸發因素,是聯準會與歐洲央行之間政策路徑差距的擴大。聯準會於九月中將目標區間調升一碼至3.75%至4.00%,其最新預測顯示,多數決策官員仍預期在年底前至少再升息一次。自該決議公布以來,市場對聯準會下次會議再度升息的定價機率一直徘徊在50%左右,不過此機率會隨時間變化,並隨每項新公布的數據而調整,因此應將其視為市場隱含的即時概況,而非已經鎖定的結果。
歐洲央行同樣採取緊縮政策,將存款利率調升至2.50%,然而此舉對支撐歐元的效果相對有限。包括副總裁維伊契奇(Boris Vujcic)在內的歐洲央行官員警告,持續居高不下的能源成本最終可能拖累家庭消費與整體經濟成長,這使得「歐洲利率走高必然對歐元有利」的論點變得複雜。實際上,美國的緊縮政策是建立在美國經濟成長韌性的背景下定價,而歐洲的緊縮政策則是在能源導致的成長風險背景下定價,這種不對稱正是利差持續對美元有利的原因。
由於歐洲相較於能源自主程度較高的美國,更加依賴能源進口,能源因素仍是這一貨幣對的重要次要驅動力。本週稍晚有報導指出,荷莫茲海峽(Strait of Hormuz)周邊緊張情勢可能出現緩和跡象,儘管尚未獲得證實,但若此發展成真,可能減輕目前壓在歐元區身上的即時能源溢價。交易者應將此可能性視為附帶條件、尚未底定的情況,因為唯有局勢緩和能持續維持,歐洲貿易條件的結構性改善才會實質反映在歐元匯價上。
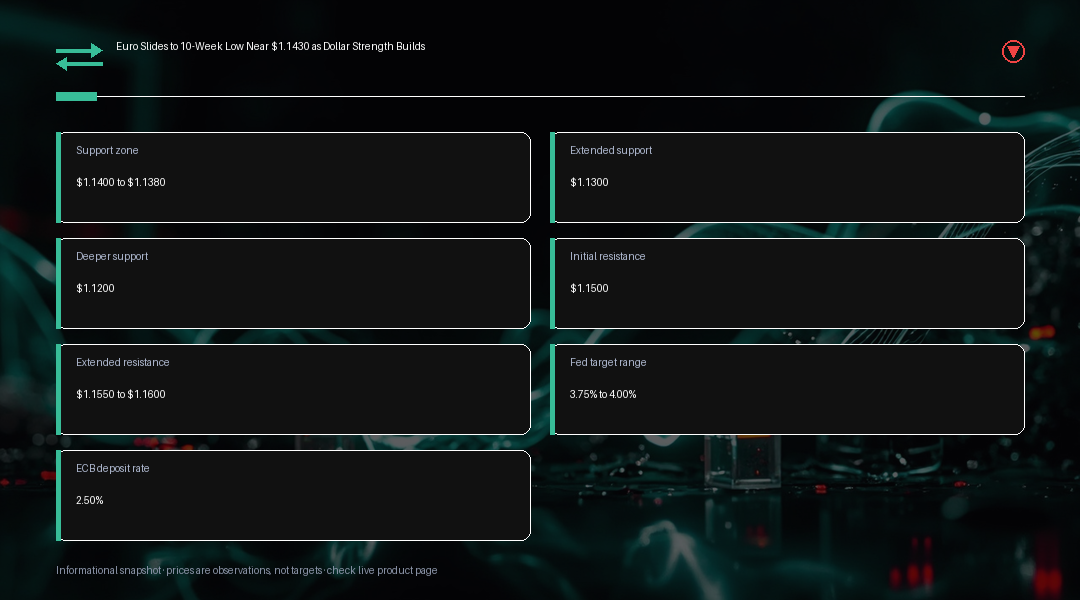
從技術面來看,該貨幣對下一個重要考驗位於$1.1400至$1.1380區間,此區間結合了整數心理關卡與上個月低點附近的區域。若日線收盤跌破此區間,將指向更深一層的修正走勢,目標朝向$1.1300,若賣壓持續擴大,甚至可能觸及更廣泛的$1.1200區域。上檔方面,$1.1500是首個能開始緩解眼前偏空氛圍的關卡,而$1.1550與$1.1600則是進一步的回升水準,一旦觸及,將使整體下降趨勢的有效性受到質疑。
對於積極交易者而言,目前的格局更適合採取附帶條件的解讀方式,而非單一方向的判斷。只要歐元兌美元仍受制於$1.1500與$1.1600之下,且聯準會政策預期與美元避險需求維持穩固,反彈行情就更可能吸引賣盤進場。若持續跌破$1.1400,將強化偏空格局,並為下方支撐區間打開空間;若回升至$1.1500之上,則將顯著減輕近期下行壓力,並促使市場重新評估趨勢方向。值得關注的關鍵擺動因素包括:即將公布的美國經濟數據、聯準會對於進一步緊縮步調的言論轉變、歐洲央行針對成長與通膨取捨的溝通內容,以及有關歐洲能源供應的相關消息。
值得將已經確認的事實與仍屬市場解讀的部分區分開來。聯準會的利率決議與歐洲央行的存款利率調整屬於已經底定的事實,而過去一個月約280點的跌幅,也只是對價格走勢圖的直接解讀。相對而言,53%的升息機率僅是期貨市場定價的即時概況,隨著新的通膨與勞動市場數據公布,這個數字在短短數天內就可能出現顯著變化;而有關荷莫茲海峽的報導,目前仍屬附帶條件的消息,尚未成為能源供應改變的確定事實。以不同方式看待這些類別,有助於解釋為何在美元走強的整體敘事依然成立的同時,這個貨幣對仍可能出現雙向的劇烈波動。
鑑於目前同時牽動這筆交易的變數眾多,部位配置的紀律比平時更加重要。押注美元持續走強的交易者,實際上同時對三件事表達了看法:聯準會會確實進一步緊縮政策、歐洲央行的手腳因能源相關的成長疑慮而持續受到牽制、以及區域能源風險不會出現持久緩解、進而減輕歐元所承受的壓力。由於這三項假設中的任何一項都可能在短時間內出現變化,因此在既定的支撐與阻力區間附近分批建立部位,而非依單一訊號一次投入全部部位,是接下來幾個交易時段中較為穩健的操作方式。
交易洞察
目前的主導主題是政策與成長路徑的分歧,而非單一數據點,因此部位配置應圍繞$1.1400與$1.1500這兩個邊界來建立,而非依據任何單一消息。若支撐位確認遭跌破,將有利於行情延續朝$1.1300與$1.1200邁進;若能重新收復$1.1500,進而站上$1.1550至$1.1600,則將是修正階段趨緩的訊號。鑑於後續仍有大量事件風險,風險管理格外重要:聯準會後續的言論、歐洲央行官員針對能源與成長取捨的發言,以及區域能源供應方面任何實質進展,都可能使此貨幣對迅速朝任一方向變動,槓桿外匯部位的規模應據此調整。與任何受總體經濟驅動的貨幣交易一樣,交易者也應留意美元指數與歐元區公債殖利率等相關市場,以尋求確認訊號,因為政策分歧格局若真正出現轉變,往往會同時反映在多項相關工具上,而不僅僅侷限於歐元兌美元本身。