

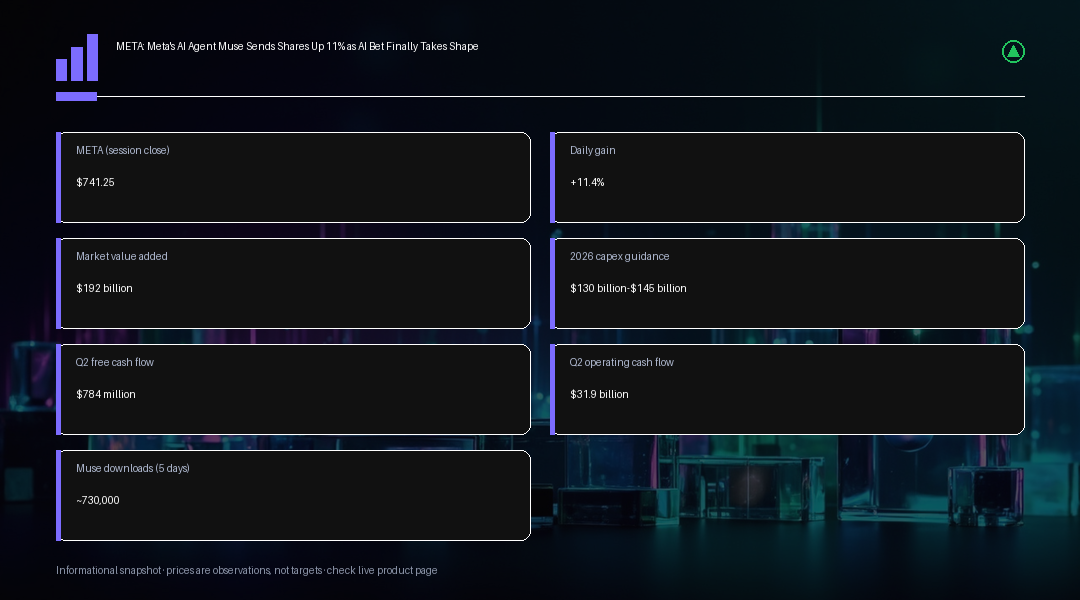
Meta Platforms股價週一大漲11.4%,收在約$741.25,締造自2025年4月以來最大單日漲幅,也創下自去年10月以來的最高收盤價。此舉單日為公司市值增加約$1,920億,漲幅之大讓Meta成為週一整體科技股上漲行情的焦點,也協助將更廣泛的AI交易題材,重新拉回市場關注的核心,此前成長型股票已經歷了數週令人不安的震盪。
這波漲勢的催化劑,是Meta新推出的個人AI助理Muse,該應用程式於9月8日上線後,隨即登上蘋果美國App Store排行榜首位。與傳統聊天機器人不同,Muse的設計目標是完成多步驟任務,例如資料查詢、填寫表單、預訂服務以及完成購物,使用者可透過其獨立應用程式或WhatsApp使用這些功能。獨立的應用程式商店下載追蹤數據顯示,Muse上線前五天在美國iOS平台的安裝量約達73萬次,不過其他估計數字則略低一些,這也提醒市場,早期下載數字只能作為需求方向的參考證據,而非經過核實的活躍或付費用戶指標。Wells Fargo在Muse上線後隨即調高Meta股票的目標價,進一步強化了市場的看法,即Muse的早期成長動能,強化了Meta作為真正消費端AI競爭者的地位,而不僅僅是AI運算能力的最大買家之一。
對一家多年來大舉投入資金建置AI基礎設施、卻鮮少讓消費者直接看到成果的公司而言,Muse為這段支出故事賦予了具體的樣貌。Meta已預告全年資本支出將達$1,300億至$1,450億,其中光是第二季就投入約$310億,這樣的投資也對短期現金流造成壓力:季度自由現金流驟降至僅$7.84億,儘管營運現金流仍維持在近$319億的水準。Muse展現出未來透過多種途徑實現獲利的可能性,包括付費訂閱、企業端接入以及商務整合,而Meta能夠將這款助理分發至Facebook、Instagram、Messenger與WhatsApp等平台的能力,賦予其其他AI開發商在起步階段難以匹敵的潛在觸及範圍,儘管這種跨平台推廣的具體規模目前仍在逐步明朗中。
這股熱潮並不僅限於Meta。AMD、Intel與Arm股價當天同步大漲,投資人將此走勢與市場預期連結:像Muse這類獲得廣泛採用的AI代理人,未來運行時將需要大幅增加的處理能力與雲端基礎設施。市場實際上是將Muse早期的下載曲線,視為未來晶片與資料中心需求的領先指標,而非僅僅視為一則獨立的消費端應用程式新聞,這也有助於解釋為何Meta股價的漲勢,會伴隨著整個AI供應鏈的廣泛上漲,而非僅侷限於單一個股。
然而,下載量只是第一道考驗,Muse已經遭遇了一些阻力。Amazon已封鎖Muse在其自家平台上進行購物功能,理由是Meta事先未尋求授權,也未事先揭露該代理人的活動內容,並對該助理如何處理登入憑證與帳戶資料表達疑慮。隱私問題則是一項相關且可能更為棘手的障礙:一款能接觸訊息、行事曆、帳戶與購物偏好的助理,需要說服使用者,其所提供的便利性值得使用者授予的存取權限,而以Meta自身在個人資料處理上的歷史紀錄而言,信任感必須靠實績贏得,而非理所當然。這兩項問題單獨來看都不至於致命,但都足以提醒市場,App Store上亮眼的首發表現,不等同於一項持久且能夠變現的產品。
下一個既定的催化事件,是本週稍後登場的Meta Connect大會,投資人將密切關注Muse未來發展藍圖、其背後所採用的AI模型,以及公司打算如何將早期的好奇心轉化為持久的業務。在此之前,週一的這波漲勢,僅能視為市場情緒主導下對Meta AI策略的一次早期重新評價,而非證實這項為期多年的支出計畫,已經獲得營收面的驗證。
更廣泛的背景脈絡在此同樣重要。過去近三年來,Meta大舉投入積極的AI基礎建設,主要仰賴的是對未來產品的承諾,而非當下的營收表現,每當季度自由現金流表現疲軟(如本季再度發生的情況),這樣的立場就會不時考驗投資人的耐心。Muse是迄今為止,最明確地嘗試彌合支出與可見成果之間落差的一次嘗試,這也是市場對單一產品在App Store早期排名反應如此強烈的原因之一,而非將其視為例行新聞看待。這樣的反應能否持續下去,很大程度上將取決於用戶留存率,以及Meta能多快展現出透過訂閱或商務模式實現營收的可信途徑,而非僅僅取決於下載量本身,同時也取決於競爭對手是否會推出競爭性的AI代理人,侵蝕Muse目前的早期領先優勢。
Amazon的這場爭議,其影響也不僅限於Meta本身。隨著AI代理人日益嘗試代表使用者,在第三方平台上採取行動,其他零售商與服務供應商,很可能也將面臨類似的抉擇:究竟是要配合、限制存取權限,還是協商正式的合作夥伴關係。這場產業層面的角力,其結果不僅將影響Meta,也將決定即便Muse本身的產品表現良好,這類助理實際上能夠觸及多大比例的潛在市場。
交易洞察
對交易員而言,週一的走勢重新確立了Meta在更廣泛AI交易題材中的樞紐地位,而該股下一步走勢,可能更取決於Muse下載動能能否持續,而非單純取決於11.4%這個亮眼漲幅本身。若要挑戰新高,可能需要本週Meta Connect大會提供進一步確認,包括訂閱制或企業端接入等變現途徑的更明確細節;而若下載量出現回落,或出現類似Amazon這樣進一步的平台阻力,則可能使部分由情緒驅動的漲幅回吐。$1,300億至$1,450億的資本支出指引,仍是需要留意的關鍵資產負債表風險:只要Muse的成長動能持續支撐「這筆支出終於催生出消費端產品」的敘事,逢低找買盤進場的機率就會高於賣壓;但只要出現自由現金流壓力加劇、卻未伴隨相應變現改善的跡象,就可能迅速重新引發市場對整個產業AI投資步調的質疑。AMD、Intel與Arm股價的連動上漲顯示,市場已經將Muse視為一項基礎建設指標,這也提高了本週Meta Connect大會確認訊息,以及Amazon購物限制後續進展的重要性。