

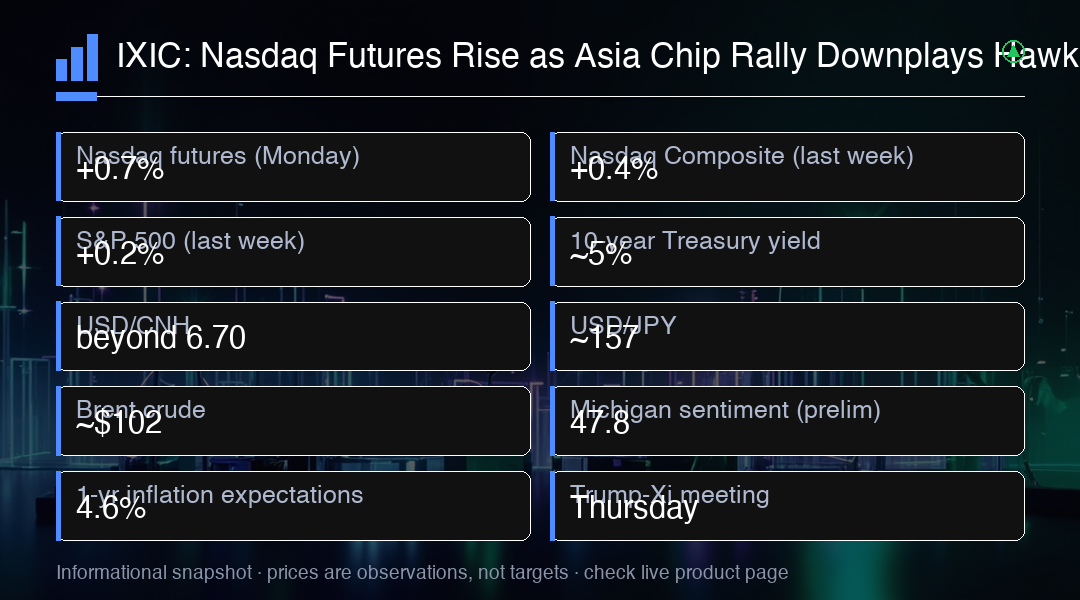
納斯達克期貨周一上漲0.7%,標準普爾500指數和道瓊斯期貨也錄得顯著漲幅。納斯達克綜合指數上周上漲0.4%,標準普爾500指數上漲0.2%,而道瓊斯指數連續第三周下跌。
亞洲提供了早期動力。韓國綜合指數上漲約1.8%,三星電子和SK海力士因人工智能存儲器需求重燃而上漲,台灣在台積電的推動下也攀升。
令人不安的反面是債券市場。基準10年期美國國債收益率在美联储上周加息後維持在5%附近,交易員預計10月和12月將進一步加息。
人民幣走強,突破6.70,達到三年多來的最高水平。中國人民銀行在周四唐納德·特朗普和習近平會晤前對升值的抵制有所減少。
布倫特原油下跌約2%,逼近每桶$102,因為沙特出口恢復,霍爾木茲海峽的部分航運交通恢復。黃金也隨著債券收益率上升而軟化。比特幣在$81,600附近堅挺。
周三將公布9月美國製造業和服務業PMI初值。周四是最繁忙的一天::特朗普和習近平會晤,而美國失業申請和新屋銷售提供就業和住房的最新數據。
周五將公布8月耐用品訂單和最終的密歇根大學消費者信心指數調查。初值下降7.5%至47.8::創歷史第二低::而一年期通脹預期攀升至4.6%。
投資者應關註本周的經濟數據發布,包括PMI數據和特朗普-習近平會晤結果,這些因素將影響納斯達克期貨的短期走勢。
亞洲芯片股的漲勢受到人工智能需求增長的推動,但市場仍需警惕可能出現的回調風險。
科技股的表現與人工智能行業的發展密切相關。投資者應關註相關公司的盈利能力和市場前景。
投資者應關註本周的經濟數據發布,包括PMI數據和特朗普-習近平會晤結果,這些因素將影響納斯達克期貨的短期走勢。
亞洲芯片股的漲勢受到人工智能需求增長的推動,但市場仍需警惕可能出現的回調風險。
科技股的表現與人工智能行業的發展密切相關。投資者應關註相關公司的盈利能力和市場前景。
交易洞察
納斯達克期貨偏向看漲,高於21,800,目標22,200-22,400。日收盤價低於21,500將使復蘇論點失效。本周的關鍵風險包括鷹派PMI數據和令人失望的特朗普-習近平會晤結果。