

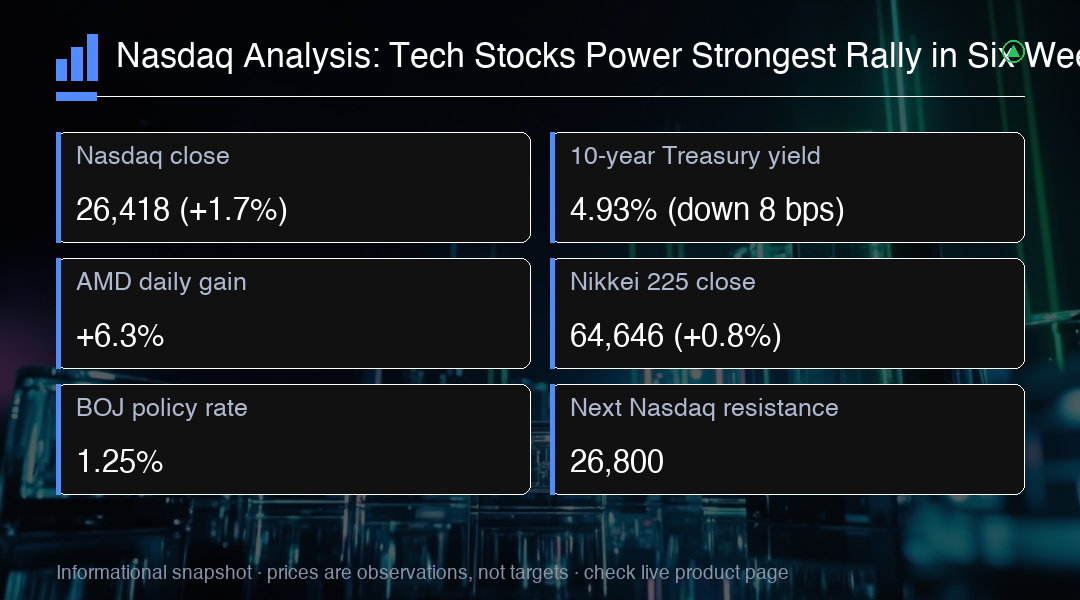
納斯達克綜合指數週四創六個交易日以來最果斷的表現,飆升 1.7% 收於 26,418 點,因科技股全面反彈與美國國債收益率回落和能源價格放緩同時發生。此次反彈是 8 月初以來最強勁的,推動科技股指數創下當月新高,並重新點燃了整個成長型行業的第三季度持續承壓後的看漲情緒。
上漲不僅局限於股票市場的某個角落。涵蓋廣泛的標普 500 指數上漲 1.1%,延續其近期盤整模式,而道瓊斯工業平均指數上漲 316 點,反映出成長和價值股罕見地同向參與。據市場參與者稱,催化劑是收益率下降、原油庫存意外增加以及日本央行鴿派基調的匯合,這些因素緩解了對無序日元利差交易平倉的擔憂,而這種擔憂此前一直困擾著全球風險偏好。
對利率敏感的科技股最受關注的果斷宏觀變量朝正確方向移動。基準 10 年期美國國債收益率下跌 8 個基點至 4.93%,從上週一直限制股市上漲的心理重要 5.01% 關口回落。借款成本的下降降低了應用於未來企業盈利的貼現率,這是一個對估值偏向於收益率曲線上更遠現金流的成長股的機械性順風。
收益率的下降因美國原油庫存意外增加而得到強化,這將西德克薩斯中質原油期貨推低至每桶$78以下。較低的能源成本抑制了近期通脹預期,並強化了美聯儲可能有足夠空間維持當前政策軌跡而無需進一步收緊的敘事。對於一個一直在定價長期高利率的市場而言,收益率走軟和油價走低的結合足以釋放觀望資本並推動急劇輪動回到高貝塔成長股。
在納斯達克綜合指數內部,半導體股提供了該指數的大部分上行空間。先進微設備(AMD)飆升 6.3%,延續了由人工智慧基礎設施需求推動的激進超額表現,以及數據中心建設週期擴大的勢頭。英偉達::該行業無可爭議的領軍者::在高於平均交易量的情況下上漲 2%,重新奪回了在整個 8 月作為頑強阻力位的關鍵技術水平。費城半導體指數上漲 3.4%,創四週最佳單日表現,表明機構資金輪動回芯片股可能仍有空間。
半導體反彈得到了亞洲供應鏈合作夥伴增量訂單流數據的支持,該數據表明製造利用率將在年底前攀升。投資者自該行業夏季末修正以來一直低配芯片股,而週四的價格走勢表明倉位正在被積極向上調整,因為 AI 資本支出的基本面背景繼續加強。這一結果與股市中的一個更廣泛主題相呼應:人工智能投資週期雖然容易出現急劇回調,但仍然結構完好,並正在進入地理和客戶多元化的新階段。
在對全球風險偏好和貨幣市場產生重大影響的舉措中,日本央行將其政策利率上調至 1.25%。該決定最初令市場不安,但最終被吸收,沒有出現交易員擔心的劇烈日元走強。央行隨行聲明強調了漸進的正常化步伐,這限制了觸發 8 月初股市急劇下跌的利差交易平倉,並迫使多個資產類別的槓桿倉位迅速去風險化。
日經 225 指數上漲 0.8%,收於 64,646 點,反映出市場對日本央行緊縮週期將是溫和而非突然的釋然。更穩定的日元環境消除了過去一個月一直壓制美國股市乘數的關鍵不利因素。具體到納斯達克分析,日元的穩定至關重要,因為它降低了日本機構投資者在對沖美元風險敞口方面成本日益增加的情況下被迫清算美國科技股的風險。
從技術角度來看,週四突破 26,200 水平為走向 26,800 區域開闢了道路,該區域代表從 7 月高點繪製的下一個阻力帶。持續突破該水平將確認 8 月至 9 月的盤整已向上解決,並可能指向 27,000 附近的歷史高點區域,這是一個心理重要關口,可能觸發系統性和趨勢跟踪策略的額外動能買入。
然而,經驗豐富的觀察者警告稱,當前的反彈並非沒有脆弱性。美國國債收益率的走勢雖然對股市乘數有利,但仍處於過去十二個月定義的更廣泛上升趨勢中。任何回升至 10 年期 5.0% 以上的水平都可能限制股市上漲並重新引發對估值壓縮的擔憂。同樣,半導體輪動一直集中且急劇,在 26,800 阻力區域附近應預期會出現獲利回吐,因為短期交易員尋求將收益變現。
展望未來,美國股指期貨在週五亞洲時段持平,表明週四的走勢是真正的重新定價而非短暫的空頭擠壓。上漲發生在高於平均廣度的情況下,納斯達克上漲股以三比一的比例超過下跌股,支持了反彈有空間運行的論點,並且是由廣泛的機構參與而非狹窄的投機活動驅動。
對於接下來的交易日,阻力最小的路徑似乎是向上的。收益率放緩、能源成本下降和日本央行的溫和態度為進入最後一個季度的成長型股票提供了有利的背景。週四的走勢表明機構配置者正在重建對科技股的配置,而後續買入對於確認這標誌著持續上漲的開始而非區間震盪市場中的單日反轉將至關重要。交易員將密切關注 10 年期收益率,因為任何重新加速至 5.10% 都可能使建設性格局失效並迫使重新評估當前的風險偏好定位。
交易洞察
週四的突破確認了 NAS100 的短期看漲傾向,26,200 水平現在作為即時支撐。收益率下降、油價走軟和日元穩定的匯合創造了有利的宏觀背景。持續推高至 26,800 上方將打開重新測試 27,000 附近歷史高點的大門。交易員應關注 10 年期收益率是否回升至 5.0% 以上,這將威脅當前格局。AMD 6.3% 的飆升和廣泛的半導體強勢表明,芯片股的板塊輪動仍然是一個值得關注的關鍵主題。