

重點摘要:特斯拉 2026 年第三季交車 486,532 輛,較市場彙整的共識 461,974 輛高出約 5.3%。該季產量為 464,391 輛,因此出貨量比工廠產出多出 22,141 輛,儲能電池裝機量則達 13.7 GWh。股價在 10月2日週五收在 $370.59,單日上漲約 4.7%,第三季財報訂於 10月21日週三收盤後公布。
季度交車數字是特斯拉公布頻率最高的硬數據,它比財務報告早幾週出爐,本身不帶任何營收、利潤或現金流資訊。它對股價的價值,在於能把接下來那個季度的可能結果範圍壓縮多少。特斯拉在截至 9月的三個月交出 486,532 輛,而市場彙整的共識原本只看到 461,974 輛,兩者相差 24,558 輛,約 5.3%,這個幅度足以在任何會計數字入帳之前,就重設整個汽車業務的預期。市場反應也來得很快,10月2日週五交易時,股價上漲約 4.7% 收在 $370.59,也為美股主要指數普遍偏強的盤面貢獻了一份力量。
產量數字才是這份報告裡更值得玩味的那一半。該季特斯拉生產 464,391 輛,卻交出 486,532 輛,中間 22,141 輛的差額是從既有庫存中提貨支應的。單一季出現這樣規模的落差不是四捨五入的小事,它代表完工車輛的累積速度快於出貨或登記的速度,也讓交車數字相對於背後生產體系的健康狀況顯得好看。只看標題的投資人會忽略這層差別,而 10月21日的財務報告會顯示這波庫存去化是否帶來了現金成本或價格調整。真正區分持久復甦與運氣好時節的,是生產效率,而不只是出貨量。
比這次優於預期更值得參考的比較對象,是去年同期。第三季 2025 年特斯拉交車 497,099 輛,那個期間因為買家趕在美國稅制優惠到期前搶著下單而被灌水。對照這個基期,2026 年第三季的 486,532 輛等於下滑約 2.1%。換句話說,市場當成全年最強的一個季度,實際上是次佳,而這個細分市場的標題數優於預期,同時伴隨著年增收縮。市場評論多把這項落差歸因於高基期,而不是市佔流失,而正是這個區別,決定了 10月2日週五的漲勢能撐多久。
2026 年內部的順序也支持這種解讀。第二季交車 480,126 輛,第三季的 486,532 輛高出 6,406 輛。以公司自己公布的數字來看,第三季確實是 2026 年最強的一季,領先第二季,也明顯優於前一年較弱的頭季與第四季。這樣的推進,正是特斯拉避開連續第三年年度交車下滑的機率提高的原因,否則汽車業務就會落入明確的結構性衰退。真正的問題是,這約 1.3% 的溫和環比增幅,是否帶有足夠的定價實力去改善獲利能力,而答案就出現在 10月21日的報告裡。
在車輛之外,儲能業務是特斯拉成長最為一致的一條線。該季儲能裝機量達 13.7 GWh,這個數字的推進速度持續快於汽車業務,而且營收認列是分攤在專案時程上,而不是在單次交貨時一次認列。大型電網安裝會讓數字呈階梯式跳動,所以這一季的強勢與其說反映需求步調,不如說反映專案轉換效率,而年初至今的累計總量會比單一季更關鍵。對股票而言,儲能與汽車是兩套不同的論點,一套支撐短期營收與現金,另一套承載估值。把它們分開來看,在 10月21日數字出爐時很有用,因為兩者很少在同一個期間同時失望或同時驚喜。
這一切的起點,是股價走到今天的位置。10月2日週五這 4.7% 的漲幅,發生在股價年初至今仍低約 18% 的背景下,整體報酬約為負 17.6%。換句話說,一份強勁的交車數據只收復了貫穿大半年度跌勢的一部分,而市場是把每一個催化劑都當成階梯,而不是趨勢反轉。這個框架對部位安排有實際影響。當一檔股票年內跌幅很大、又因為某個數據而反彈時,買方常常是回補部位與重新定價同時進行,因而產生超出基本面變動的行情。10月2日週五收在 $370.59,比較合理的解讀是市場在重估交車風險,而不是獲利風險,後者要等到財務報告才會有答案。
自駕是股權故事裡交車數據完全無法著墨的部分,而它帶來的估值權重,遠超目前對營收的貢獻。報導指出,特斯拉專為自駕打造的 Cybercab 大約在 9月3日起開始在奧斯汀的 robotaxi 服務中載送付費乘客,如果報導屬實,這個計畫就從示範階段跨進商業服務。關於德州與佛州營運已完全移除安全監督的說法仍未獲得證實,在公司或監管單位確認之前,應當只當成未經證實的說法。目前能說的是,車隊規模仍小於同一市場中主要競爭對手的車隊。車隊規模不等於報酬,唯有付費載客服務、車輛使用率、營運成本,以及需要遠端協助的行程佔比,才能告訴投資人自駕是否正在成為一條真正的營收業務。
交車數優於預期之所以預測價值有限,是因為量與利可能朝相反方向移動。特斯拉在交車數據中不會拆分定價、補貼或折扣,因此一個季度可以在交車數上贏過預期,同時汽車業務的毛利卻下滑,而分辨方式就在 10月21日的報告。當中有四個項目值得留意:不含監管積分的汽車毛利、平均售價的方向及其附帶的補貼、資本支出,以及自由現金流。監管積分過去幾個季度一直為汽車業務的獲利能力添加潤色,只追蹤標題數字的讀者會因此高估改善幅度。486,532 這個數字是讓那四條線條變得可解讀的輸入,而不是用它取代閱讀它們。
融資能力已經成為這場討論裡的現實議題,而這裡的紀錄需要謹慎對待。一項廣為流傳的數字稱,特斯拉透過已安排的信貸額度擴增了 $25 billion 的借款能力,用來支撐對人工智慧日益增加的投資。這個數字無法對照第一手報導獲得確認,因此在這裡以未經證實的形式重述,而不是當成事實。無論確切金額是否正確,底層論點依然成立,而且不需要這個數字也能說明:以特斯拉所描述的速度推進自駕、機器人與能源基礎建設的公司,必然需要外部資金,而能否取得已承諾的信貸額度,決定了它能獨力承擔多少計畫而不用回到股票市場。借款能力是一種選擇權,不是已花掉的現金,讀現金流量表時投資人應該把兩者分開。
還有一個更近期的活動,可能在財報前改變市場情緒。原訂 10月1日的 Roadster 發表會,因為天候劇烈惡化,也因為發表需要戶外場地,而延後到 10月15日。這讓活動落進財報窗口之內,也排在 10月21日的數字之前,這一點有兩層重要性。活動上給出的任何量產時程、定價或產量承諾,都會成為市場帶進季度預期的資訊。而一個已經被形容為延誤多次的計畫再度延期,會告訴投資人一些執行面上的事,那是任何交車數字都無法抵銷的。已裝機的 13.7 GWh 儲能與交出的 486,532 輛車,描述的是企業現在的樣子,而 10月15日的活動描述的是管理層打算把它建成什麼樣子。
10月21日週三收盤後,是決定 10月2日週五那份漲勢價值的日子。市場手上有的,是交車數優於共識 5.3%、年減 2.1%、出貨量超過產量 464,391 輛達 22,141 輛,以及 13.7 GWh 的儲能數字。市場手上沒有的,是任何關於獲利能力的證據。一份好的報告會顯示,不含積分的汽車毛利在銷量上升的同時守住,資本支出沒有跑贏營運現金產生能力,而自由現金流足以支撐自駕與機器人計畫而無需增資。一份差的報告則會顯示,交車數的優於預期是用定價與補貼買來的。在這之前,10月15日的 Roadster 活動是最後一個排定的催化劑。從 $370.59 收盤價起漲的這波行情,已經重估了交車風險,但還沒有重估報酬率的問題。
交易洞察
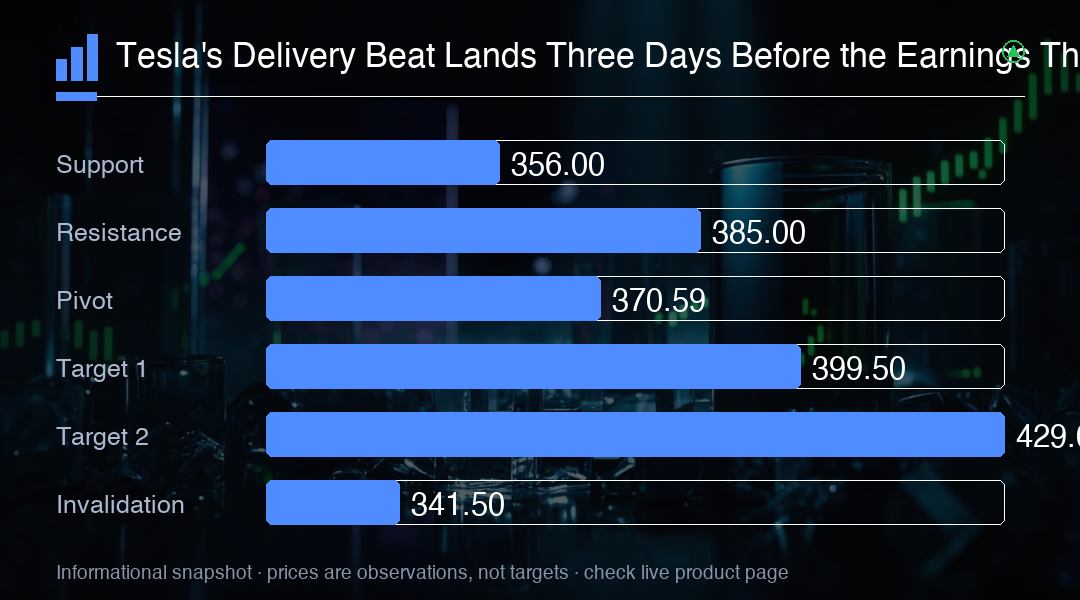
把交車數優於預期視為量能風險的重估,而不是獲利能力的重估:486,532 輛贏過 461,974 輛的共識,但交車量仍較一年前的 497,099 輛下滑 2.1%,出貨量也比 464,391 輛的產量多出 22,141 輛。股價在 $370.59,年初至今仍低約 18%,所以現在這是一檔財報驅動的股票,10月21日週三收盤後就是那個二元事件。請留意不含監管積分的汽車毛利、平均售價與補貼,以及自由現金流對資本支出的對應關係,因為用折扣換來的優於預期,結局往往更低。10月15日的 Roadster 活動卡在中間,可能在財報前先推動區間。