

重點摘要:市場快照顯示,12月交割的 Brent 原油在 10月5日週一 03:00 ET 報每桶 $101.62,11月交割的西德州中際原油為 $90.19,亞洲交易開盤時 Brent 下跌 0.6%、WTI 下跌 1%。G7 在週五同意從緊急儲備中釋出 100 million 桶原油與燃料產品,其中柴油部分有相當比重會在 20 天內釋出。中東出口流量也已回到戰前水準之上,10月1日的七日平均為 18.5 million 桶/日,高於戰前 18 million 桶/日的平均。
週一上午壓低原油的組合是雙向的。緊急供應正在同時籌備,而實體桶數本來就已經重新在中東流動,兩者加起來削掉了自涉伊朗戰事以來逐步堆積的那部分即時短缺溢價。價格只小幅讓步而沒有崩跌,這說明一旦市場消化完流量消息,地緣政治折價回來得有多快。10月5日週一 03:00 ET 的市場快照顯示,12月到期的 Brent 原油期貨下跌 0.6%,報每桶 $101.62,11月的西德州中際原油期貨下滑 1% 至 $90.19。同一份報導形容的地緣政治緊張升溫,限制了跌幅能走多遠。
兩個相差約十一美元的價格點,就是現在市場的形狀。Brent 的 $101.62 與 WTI 的 $90.19,反映出一個在整段衝突期間都維持偏寬的價差,因為海運風險、貨運保費與非中東桶數的可取得性都會灌進這個價差。對交易人而言,實際的解讀是,大西洋盆地基準價才是承載戰爭溢價的那一個,而美國內陸基準價對國內儲存量與煉油利差更敏感。兩個合約在週一都不到 1% 的波動,是暫停,不是轉向。戰爭溢價存在的時間已經夠長,長到它變成了每一則供應消息被拿來比較的基準線。
G7 在週五達成的協議,是盤面上最大的單一政策變數。這個組織同意從緊急儲備中釋出 100 million 桶原油與燃料產品,而柴油部分有相當比重要在 20 天內釋出。官方說明的目的,是讓能源市場在受到涉伊朗戰事引發的供應中斷時有緩衝。釋出規模的重要性,遠不如它的組成與速度。把 100 million 桶分攤到所有消費國,具有意義但不算壓倒性,而柴油若在三週的窗口內到位,就是直接落進未來幾個月最緊俏的成品油市場。
分析師表示,這項決定反映出北半球冬季臨近之際柴油市場日益緊俏,同時也拿掉了一個一直懸在市場上方的具體政策風險,也就是美國可能限制柴油出口的可能性。一份分析師報告把這次釋出描述為,替代一個會更直接傷到煉油商與消費者的供應決定。若美國限制柴油出口,本會讓大西洋盆地更趨緊平衡,並在全球蒸餾油庫存本就在下降的時點把產品拉回美國。G7 的這一步目前排除了這種可能,這也就是為什麼成品油的反應比原油更為收斂。
實體數據才是讓短缺敘事變複雜的那一部分。出口追蹤數據顯示,9月最後一週有四個單獨日子,中東原油出口跑在戰前水準之上。同一份數據把 9月24日,以及 9月27、28、29日的流量落在 19.5 million 到 22.5 million 桶/日之間,10月1日的七日移動平均為 18.5 million 桶/日,高於戰前 18 million 桶/日的平均。單看表面,總體層面的供應並不短缺。出口追蹤是基於油輪與碼頭的估計,而不是政府數字,但方向在各個單獨日子之間是一致的。
這些數字的回復有兩個組成,更多桶數通過荷姆茲海峽,以及替代出口路徑被更廣泛使用。兩者都帶有不會反映在桶/日統計裡的成本。區域內的航運仍然有風險,保費維持高檔,而繞行瓶頸地點會拉長航程並佔噸位。這就是為何頭條式的出口強勁,沒有完全轉化成平靜的價格。一桶晚到的貨,或是一桶船東根本不願意接的貨,並不等同於一桶走完正常裝載程序的貨。實體可取得性與商業可取得性是兩個不同的問題,而兩者之間的落差,就是剩餘風險溢價的位置。
供應面之所以仍舊複雜,是因為區域內的攻擊持續,而這正是無法從市場數據驗證的那部分故事。葉門與伊朗結盟的胡塞組織表示,他們向利雅德與 Khuris 一帶的沙特阿美設施發射了飛彈與無人機,作為對沙特主導在葉門空襲的回應。沙烏地阿拉伯尚未證實這些攻擊。這項說法應當嚴格視為未經證實的宣稱。如果其中任何部分獲得證實,對原油的影響會是立即且巨大的,因為這些設施位於中東最大的剩餘產能體系之內。在獲得證實之前,它的作用是波動率輸入,而不是供應事實。
沙特阿美另外在價格而非數量上有所動作,而這個動作與市場緊俏的狀態背道而馳。該公司意外把 Arab Light 11月對亞洲的官方售價調降每桶 $3,使這個品級對 Oman-Dubai 均價的折價擴大到 $5。這是自 2020 年 6月以來最寬的折價。官方說明的理由,是在運費上升之際防衛亞洲的市佔率,而創紀錄的折價是競爭工具,不是短缺訊號。生產商在出口跑在戰前水準之上的同時壓低頭條價格,這是交易人過去在需求疲弱環境中見過的型態,也是對實體桶數其實並不稀缺這個想法最有力的一項反證。
生產國組織補上了最後一層。OPEC+ 同意維持 11月的生產目標不變,並表示下一次會議將於 11月1日舉行。在管理這個市場已花費大量政治資本的情況下,維持目標而不是上調,是一個值得注意的選擇,這讓該組織在價格持續下滑時,手上並沒有任何已預先承諾的增產空間。會議日期設定了一個清楚的日曆標記。在那之前,該組織有動機在公開場合為當前的價格區間辯護,同時在營運上什麼也不做,這意味著未來四週的政策訊號很可能是口頭的,而不是實體的。
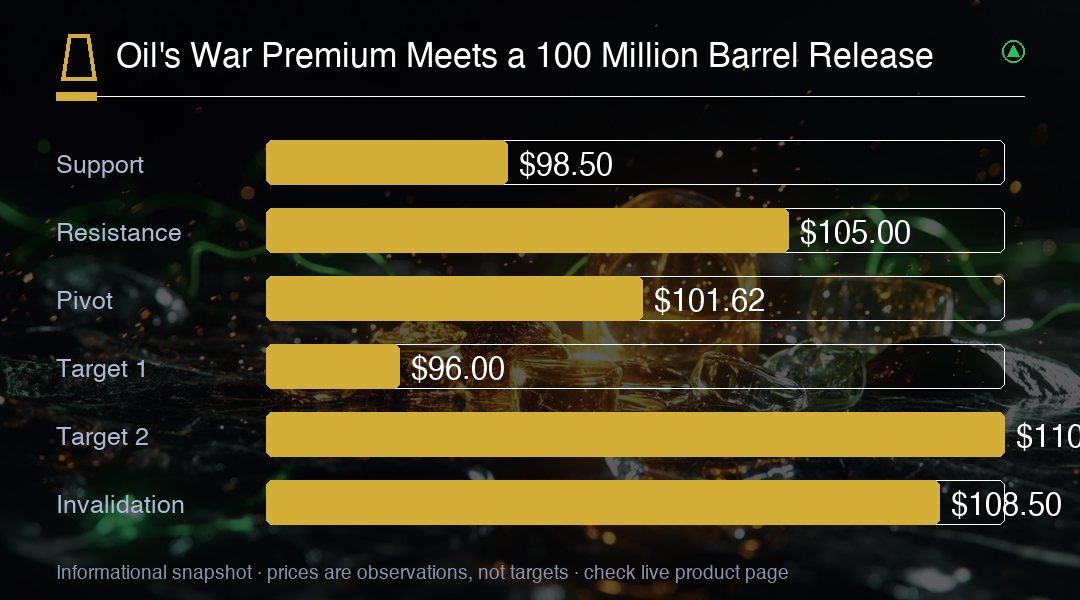
Brent 站在 $100 以上並不尋常,而現在的價格是由兩股都帶有日期的力量在競逐。G7 的桶數會在 20 天內到位,生產國組織在 11月1日開會,而中東出口平均已經高於戰前水準。相對地,區域攻擊風險仍未解決,而任何經過證實的沙特出口基礎設施損壞,都會在一夜之間重估整條價格曲線。對於一個以戰爭溢價交易的市場,這是一組定義異常清楚的標記,也因此交易人是持有部位,而不是建立部位。最關鍵的那個價位,是緊急桶數在沒有事故的情況下被吸收之後 Brent 守住的位置,因為那會成為後續一切的參考基準。
在兩個政策日期之間、且盤面上還壓著一項未經證實的軍事宣稱的市場上,實際的部位安排偏向耐心。Brent 的 $101.62 讓結構性的多頭論點保持完整,同時釋出與出口回復壓抑了上行空間,而 WTI 的 $90.19 則顯示戰爭溢價有多少是被定價在海運基準價而非美國基準價上。若收盤跌回 $99 之下,代表緊急桶數被視為真實供應,而任何經過證實的區域基礎設施損壞只要讓價格突破 $105,就代表相反的情況。在這兩個條件之一明朗之前,約 $98 到 $105 之間的區間是大多數價值所在,而柴油才是 G7 組成真正會發揮作用的合約。
交易洞察
Brent 被釘在 $101.62 附近,是有日期的供應紓解與未解決的攻擊風險在競賽,因此在 G7 桶數被順利吸收或區域基礎設施損壞獲得證實之前,先把 $98 到 $105 當成運作區間。收盤跌破 $99 確認供應端佔優勢,有利於逢高向 90 後段回落;而任何經過證實的沙特出口或裝載設施受擊、讓價格站上 $105,則會打開 110 低段。柴油才是這次釋出組成真正咬得住的地方,所以進入北半球冬季之前,產品裂解價差的權重至少要跟原油方向一樣大。