

重點摘要:美國僱主在 9月新增 29,000 個工作機會,遠低於預期,而前兩個月合計被下修 60,000 個,7月修訂為 -10,000,8月修訂為 133,000。期貨定價把 10月升息的機率壓到 20% 以下,較前一週的水準大幅下滑,而政策會議落在 2026 年 10月27-28日。比特幣在 10月5日週一 02:27 ET 報 $85,929.4,此前盤中曾觸及 $86,995.4,所以 $87,000 仍然是交易人必須突破的價位。
10月5日週一是美國就業報告在 10月2日週五 8:30 a.m. ET 公布之後的第一個完整交易日,而比特幣整個盤面都在測試同一個整數關卡。那一天的價格圖必須當成快照來讀,而不是單一權威報價,因為不同資料源在不同秒數印出不同價位。有一個資料源在 02:27 ET 顯示 $85,929.4,盤中約上漲 1.1%,因為比特幣稍早曾觸及 $86,995.4;另一個資料源在 00:00 UTC 印出約 $86,525。任何把結論錨定在單一數字上的人,描述的只是某一個交易所的某一個時刻,而不是整個市場。
9月的頭條數字是多數人會記住的那一半,單看它像是一段疲弱期,而不是一次破口。美國僱主在 9月新增 29,000 個工作機會,遠低於預測者原先的期待。在這種規模的美國勞動人口上,這樣的數字一旦考慮人口成長,已經接近停滯。這種數據會讓經濟學家去爭論勞動市場究竟是有意降溫還是在鬆動,而它又直接落在並未消失的通膨疑慮之上。
修訂值才是報告裡更重要的那一半,勞動市場的故事也真正在這裡定案。7月被下修 31,000 個至 -10,000,意思是完整數據編纂完成之後,美國經濟在 7月是淨減工作機會的。8月被下修 29,000 個至 133,000。兩者合計,等於兩個月的工作機會比先前相信的少了 60,000 個。單一個疲弱月份可以是雜訊。連續兩個月、方向一致、又這麼大的修訂就是型態,而移動利率定價的是型態辨識,不是單一數據點。
這就是為什麼勞動數據做的工作,比它的頭條所暗示的更多。市場得到的是確認:工作機會成長不只是 9月表現不如預期,而是 7月與 8月比任何人建模的結果都更弱。招聘放慢、一個負值月份,以及下修,三者共同指向勞動市場在一個特定時點失去動能。它們也拋出一個問題,也就是在能源成本正往價格另一端施壓的期間,聯準會要如何處理這項資訊,這是一個真正的政策衝突,而不是單純的偏寬訊號。
利率期貨已經先採取了較軟的那一套解讀。10月升息的定價跌到 20% 機率以下,較前一週的水準大幅下滑。這個數字是盤中定價,而且在交易過程中一直在變動,因此應當視為市場定價的快照,而不是帶單一時間戳的定案數字。下一個排定的政策決策落在 2026 年 10月27-28日,而從現在到那一天的距離,就是重估價的機會所在。疲弱的招聘為耐心提供論據,而偏高的能源成本則反對就此放棄緊縮傾向。
債券市場講的是同一個故事,只是雜訊更多。美國 10 年期公債殖利率在就業數據公布後一度跌破 5.17%,這種走勢通常對包括比特幣在內的風險資產有利,但之後又反彈到約 5.28%。這一趟來回很重要。比特幣經常以流動性敏感型資產的方式交易,而它在 10月2日週五報告公布後曾直接衝上 $87,000 上方,之後隨著殖利率回升又把漲幅吐回去。美元同樣維持相對強勢,這限制了以美元計價的資產對海外買方能撐住多少漲幅,因為貨幣轉強會讓它們以自身的匯率基準變得更貴。
在利率雜訊之下,資金流數據一直是最穩定的支撐。依據該資料商的數字,現貨比特幣交易所交易基金在 10月1日錄得 $102.7 million 的淨流入,10月2日則為 $189.8 million。這兩個交易日正好夾在就業數據公布前後,因此這些買盤並不是對一則頭條的一分鐘反應。現貨價格在橫向震盪時,ETF 通道仍持續新增申購,通常會被解讀為累積而不是動能交易,而它把回檔的性質從弱勢訊號,換成了進場價格的問題。
通膨這條管道,才是真的可能打斷反彈的部分。中東衝突之下,油價仍維持在每桶 $100 之上,而偏高的能源成本會直接推升整體通膨。這限制了聯準會能往寬鬆政策移動的空間,即便勞動市場看來少了 60,000 個工作機會的動能也一樣。比特幣與實質利率的關係就跑在這條鏈上:能源價格推高通膨預期,偏高的通膨預期推升殖利率,而上升的殖利率會提高持有無息資產的機會成本。就業報告處理的是這條鏈的一端,油價壓力則作用在另一端。
同一個交易時段裡更廣的加密貨幣版圖,呈現的是一個能量超出最大資產、但分布不均的市場。以太幣上漲 0.7% 至 $2,715.88,XRP 上漲 1.3% 至 $1.52,Solana 持平,BNB 小幅走高 0.6%。Cardano 大漲 10.6% 至 0.2707,創下 2026 年 5月以來最高,Dogecoin 也跳漲 3.1%。當成一個快照來讀,這是一個資金正在回流大型市值標的、而部分高波動名幣漲幅遠超比特幣頭條報價所暗示幅度的市場。
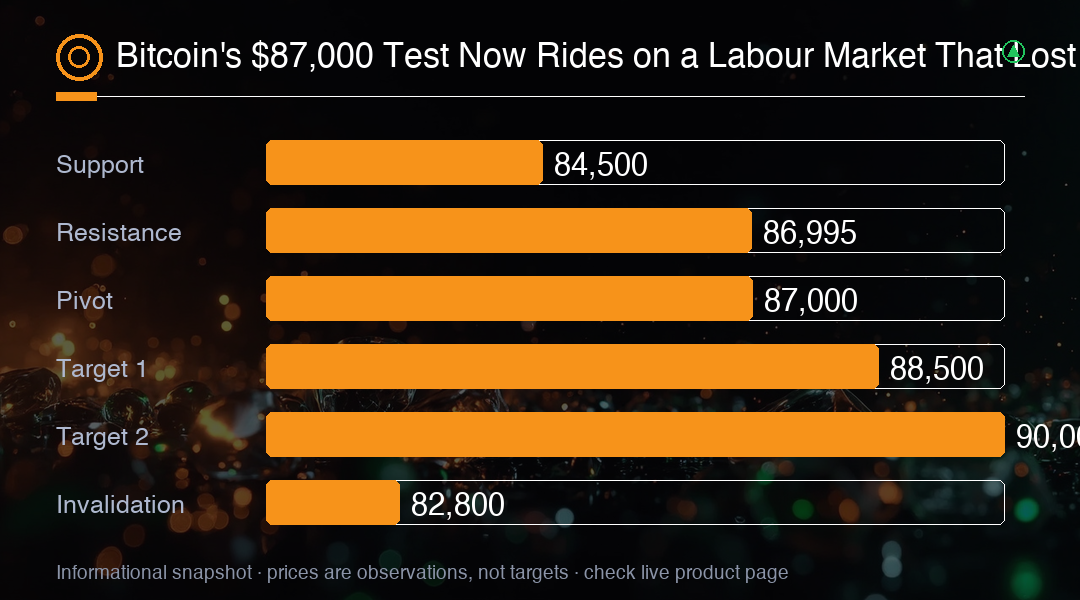
所以本週的問題很單純也很可以驗證:比特幣能不能在 $87,000 上方站穩?近期幾個交易日中,這項資產兩度接近或短暫突破該價位,包括就業報告公布後的 10月2日週五,也兩度在債券殖利率回升之後無法守住。這個型態說明該價位是被拋售進場的,通常意味著上方有賣方等著,而不是下方有真空。帶著放大成交量持續站上 $87,000,會重新點燃前往 $90,000 的期待,而第一個真正的證據,將是日線收在該價位之上,同時 10 年期殖利率維持在 5.28% 之下。
失效情境很直接。如果比特幣跌破 $85,000 一帶,同時 10 年期殖利率守住 5.28% 之上、油價留在 $100 之上,那麼在週五推動價格上漲的兩股力量同時缺席,突破論點就失去支撐。與其只盯價格,不如盯同樣的三項輸入:殖利率、ETF 資金流數據,以及 10月27-28日之前的利率定價。疲弱的勞動數據移除了眼前的緊縮風險,資金流也顯示耐心的錢正在累積,但 60,000 個工作機會的修訂只有在三週後改變聯準會的做法時才真正重要。在那之前,$87,000 是一個問題,而不是一個已確認的方向。
交易洞察
比特幣需要日線收在 $87,000 之上、且 10 年期殖利率守住 5.28% 之下,才能確認以 $90,000 為目標的突破;若無法守住,區間就交還給 $84,000 到 $85,000 一帶。10月1日與 2日分別 $102.7 million 與 $189.8 million 的現貨 ETF 流入,顯示回檔有人在買,因此 $85,000 一帶的拉回比追阻力位更有品質。請留意 10月27-28日政策會議前的利率定價,因為那才是決定疲弱勞動數據會不會變成真正的寬鬆週期、還是繼續只是每桶 $100 以上油價下的一句話的關鍵。