

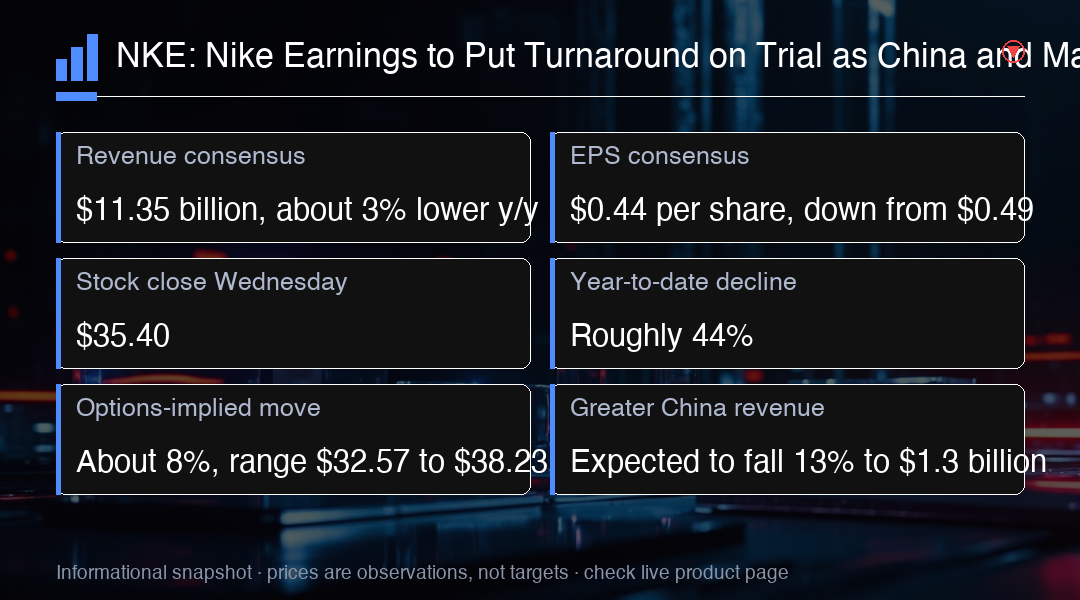
耐克NKE將於週四收盤後發布2026財年第一季度財報,華爾街預期營收為$113.5億,同比下降約3%,每股收益為$0.44,低於此前的$0.49。對這一規模的品牌而言,3%的營收下滑意味著實打實的絕對銷售額減少,而非可忽略的尾數;更低的盈利數字也顯示壓力被預期會同時觸及利潤表上下兩端。因此市場共識把這份財報框定為一次企穩測試,而非增長事件。
該股週三收於$35.40,今年累計下跌約44%,處於約十年前才見過的水平附近。期權市場隱含財報日約8%的波動,將財報後的即時區間置於32.57至$38.23附近。整整一年如此陡峭的跌幅,壓縮了投資者願意為結果背書的範圍,因為市場已經把該品牌按結構性疲弱而非單一疲弱季度重新定價。
因此,溫和的表面超預期可能並不夠。投資者希望看到證據,證明CEO Elliott Hill的Win Now重組正在穩住需求、清理過量庫存,並在近兩年進展不均之後重建產品管線。超預期與重組之間的落差在此很關鍵:共識超預期只說明本季達到了一個已被下調的門檻,而財報中的經營信號才說明接下來的兩個季度是否會好於上一個。
大中華區營收預計將下降13%至$13億,此前一個季度已出現兩位數下滑。耐克一直面臨大幅折扣、產品組合老化以及安踏和李寧等更強的本土競爭者。連續第二次陡降之所以重要,是因為它移除了少數足以抵消其他市場疲弱的增長引擎之一,也表明區域性重置所運行的時鐘比重組的其餘部分更長。投資者反覆將中國下滑視為結構性而非週期性。
北美與批發業務提供了更令人鼓舞的對照。北美營收上季增長3%,批發銷售也隨耐克修復與此前在直營轉型中被降級處理的零售商之間的關係而增加。批發的恢復之所以重要,是因為它表明過去兩年的渠道衝突正在消解,也因為批發出貨與耐克自有渠道承載著不同的利潤率結構。
耐克直營仍是策略中尷尬的一面。直營營收上季下降7%,數字銷售下降12%,說明通過自有渠道銷售更多商品並未自動帶來更強的消費需求。兩者之中數字指標更為尖銳,因為線上原本被預期是最容易擴張的渠道。它也收窄了轉型的邏輯,因為更弱的直營關係移除了當初支撐這一轉變的定價與客戶數據優勢。這種張力正是本季度直營數字比表面營收更值得留意的原因。
耐克此前指引第一季度毛利率在連續七個季度同比承壓的基礎上略有改善。這使得毛利率表現成為檢驗降價減少、庫存紀律與成本控制是否開始奏效的最清晰試紙。毛利率是重組要麼顯現要麼不顯現的那一行,因為定價、產品成本與渠道組合三者都在此同時顯形。
比較時需要謹慎。上季報告毛利率躍升至49.2%,同比上升890個基點,但幾乎所有改善都來自約$9.86億的關稅退稅這一項。剔除這項一次性收益後,基礎毛利率為40.2%,同比下降約10個基點。報告口徑與基礎口徑之間的落差,是整份財報中最具誤導性的數字,也是最容易被誤讀的數字。
下一個大催化劑可能是耐克在11月中旬的投資者日,當時新任CFO Dave Denton與更廣泛的管理團隊預計將給出更清晰的復甦時間表。具體日期尚未由耐克的投資者關係日曆確認。投資者日本身也帶著風險:它會令管理層必須對帶有日期的目標作出承諾,而錯過公開時間表的重組,通常比從未設過時間表的重組受到更重的懲罰。
在股價下跌44%之後,預期已經很低。週四的財報必須顯示耐克的復甦正在變得可衡量。中國仍是這場競賽中最難的部分。低預期在財報中是一把雙刃劍:它移除了令人失望的結果本會帶來的大部分下行,但同時也提高了真正能推動股價所需證據的標準。
盈利共識、中國營收、股價跌幅與關稅退款等數字都站得住腳。關鍵的修正是隱含波動的算術:從$35.40算起8%的波動約為32.57至$38.23,而不是最初引用的、更寬的33至$39區間。這個差異單獨看很小,但它 是區間對稱與區間悄悄假設上行空間大於波動定價所隱含之間的差別。
對交易者而言,本次格局是一次低預期、二元結果的事件。剔除關稅後毛利率超預期,加上中國趨勢企穩,可能帶來一輪急漲;而基礎毛利率再承受一個季度的壓力,則很可能令跌勢延續,並把失守的$32.57底部重新帶回視野。基礎毛利率這一行,而不是表面數字,才是財報前與電話會上都值得關注的指標。
交易洞察
關注剔除關稅後的毛利率,而非表面數字。986百萬的退款扭曲了對比,因此基本毛利率趨勢才是真正的信號。收盤價回升至$38.23以上將確認轉型論點,而跌破$32.57將延長跌勢。財報公佈前後需注意跳空風險。