

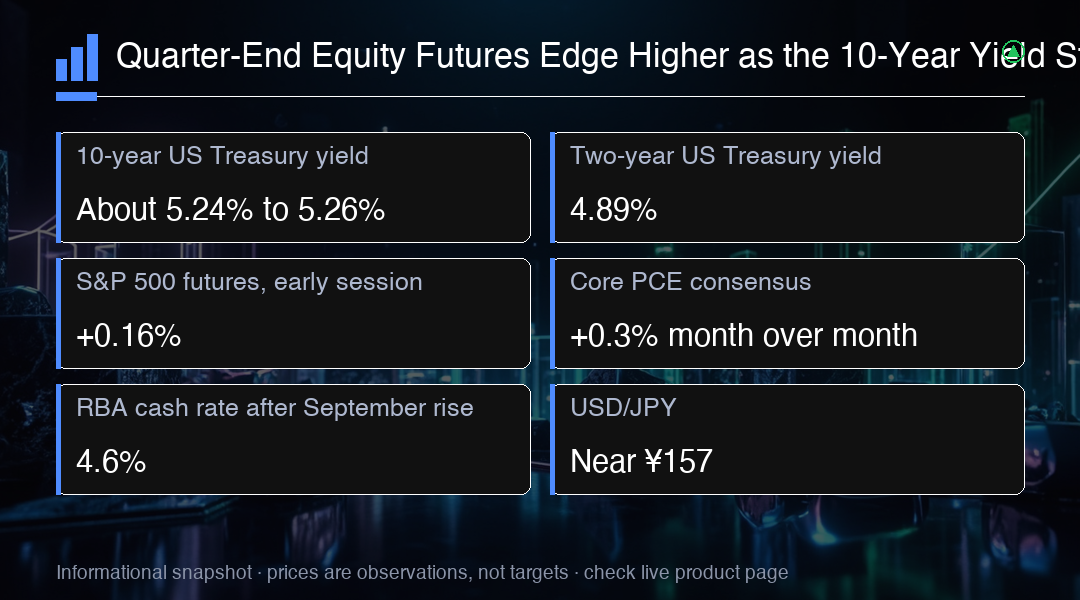
美股期貨以較為穩健的姿態收在本季,而壓力則是由政府債券市場提供的。在本季最後一個交易日的早盤快照中,標普 500 指數期貨上漲 0.16%,同時美國 10 年期國債的殖利率維持在 5.24% 到 5.26% 之間,接近 2007 年以來的最高水準。股市盤面的平靜與債券市場的昂貴之間那道落差,是這個交易日最鮮明的特徵,也正因如此,當日排定的事件,其重量比一次例行的季尾收盤所暗示的還要高出不少,這是當天交易者最需要留意的部分。
這個漲幅並不算大。在同一份早盤快照中,Nasdaq 期貨上漲 0.13%,道瓊期貨也只是小幅走高。這種幅度的變動對指數期貨來說屬於常態,應該被解讀為現貨開盤之前的部位佈局,而不是明確的風險偏好轉向。指數合約在早盤時段經常就停在接近持平的位置,直到真正的現貨委託進場,或者宏觀數據出爐為止,而 8:30 a.m. ET 的通脹數據,正是預期要扮演那個角色的東西。
利率才是真正發生重新定價的地方。9 月 29 日的美國國債曲線顯示,2 年期票據為 4.89%,10 年期票據為 5.26%,而同日稍晚的一份市場快照,則把 10 年期放在 5.2383%。逐一點名每一個期限是有意義的,因為前端與長端所傳遞的訊息並不相同。2 年期殖利率若錨在 4.89% 附近,就代表政策預期維持緊縮;而長端則是同時吸收期限溢價、政府供給,以及能源價格所驅動的通脹風險。
10 年期殖利率在 9 月這個單月之內,漲幅預計將近 50 個基點,對一個基準利率來說,那是很大的單月變動。投資人提到的推力,包含通脹讀數、龐大的政府借款需求,以及偏高的能源成本。從機制上說,較高的殖利率會提高企業的借款成本,也會壓低遠期利潤的現值,這正是對高估值股票保持謹慎的標準論據。這是一個關於估值壓力的論述,而不是指數必然會下跌的預測;換句話說,它談的是估值空間被壓縮,而不是說指數一定會走低。
最近的檢驗會按時在 8:30 a.m. ET 抵達,因為 8 月的個人收入與支出數據即將公布,其中就包含個人消費支出物價指數。市場的一致預期是核心 PCE 月增 0.3%。在撰稿當時,結果尚未為人所知,而市場的反應函數是方向性的,不是戲劇性的:偏熱的讀數往往會推升殖利率並壓抑指數期貨,偏冷的讀數則往往會舒解前端所承受的即時壓力。除了這個數據,投資人同時也在留意更後段、即將公布的勞動市場數據,因為那會直接牽動接下來的利率路徑與股債的相對表現。
在安靜的期貨盤面之下,股市仍然是由盈餘成長,以及圍繞人工智慧投資的熱情所帶動。投資人看來正在為「企業利潤能夠跑贏資金成本上升」這個想法定價,而股市期貨被形容為有韌性,而不是防守性的。這是一個進行中的工作假設,而不是已經定案的結論。偏高的殖利率,即使在指數的即時反應看起來溫和的時候,仍然可能壓縮估值倍數;而季尾這一輪的上漲,也並不能解決在折現率貼近多年高點的期間,估值究竟能夠支撐多久這個問題,也無法證明這個工作假設已經成立,市場仍然處在驗證的階段。
日本提供了亞洲最強勁的一個股市交易日。日經指數在 9 月 30 日的早盤快照中上漲 2.1%,而稍後的市場數據讀數,則把該指數的漲幅放在其自身時間戳上的 1.28%,這剛好提醒著人們,盤中數字變動得有多快。即便如此,日經指數仍有望以約 0.8% 的漲幅收掉這個月,同時本季下跌 4.7%。日本政府債券的殖利率徘徊在數十年高點附近,因此那裡的股市再次是與昂貴的資金並肩上漲,而不是因為資金昂貴而下跌。
中國依然是那個顯眼的後進者。滬深 300 在早盤交易中小幅上漲 0.2%,但在整個季度內仍有望下跌約 13%;這將是該國疫情封鎖最嚴重時期以來最弱的一個季度。該地區單一交易日的百分比變化很快,因此方向比任何單一時點的讀數都更能說明問題。在歐洲,股指期貨顯示開盤偏強,而國債殖利率維持高位;這種組合,描述了整個季度以來發達市場的情況。換句話說,這個季度的共同主題是資產價格在上漲,而融資成本並沒有跟著下降;任何把這個組合讀作全面寬鬆的判斷,都與債市的表現不符。
澳洲也給出了自己的通脹警訊。8 月的整體消費者物價年增 4.0%,高於前一個月的 3.5%,其中燃料是一個明顯的推力;而澳洲央行在前一日,已經把現金利率上調到 4.6%,升幅為 25 個基點,來到 15 年高點。細節層面的訊息同樣重要:剔除極端值之後的核心衡量指標,結果比預期溫和,這與「通脹壓力在每一個主要經濟體都在無限制加速」這種簡單的解讀,正好相牴觸。
美元在 9 月累計了約 2% 的漲幅,而歐元與英鎊單月各下跌約 2.4%。EUR/USD 在早盤快照中交易於 $1.1336 附近。USD/JPY 則在 ¥157 附近,低於 9 月的高點;介入疑慮正支撐日圓脫離月底的低點,不過日圓單月仍有望對美元貶值約 1.7%。在這兩個貨幣對上,真正發揮作用的是利差,而不是市場的情緒;也就是說,兩個貨幣的相對定價,仍然由利率的落差在主導。
商品是跨資產圖景裡的第三條腿,而它們並沒有在強化去通脹的敘事。Brent 原油在早盤快照中報 $103.16,美國原油報 $89.49,市場援引中東供應中斷的疑慮作為支撐。在同一份快照中,現貨黃金位於 $4,171.93 附近,對一種不支付利息的資產而言,偏高的殖利率與偏強的美元都是逆風。比特幣在同日的一項報價中交易於 $82,925 左右,而任何關於技術支撐的說法,都需要先交代清楚方法論,才能被當成事實來看待。
當日排定的最大公司事件是 Micron,它將在美股收盤之後公布會計年度第四季的業績,並於 Mountain Time 下午 2:30 舉行電話會議。投資人關注的,是這份數據對於記憶體定價、高頻寬記憶體需求、獲利能力以及資本支出的說法,而這些在公布之前都還不是公開資訊。週二的個股盤面對失望的容錯空間很小:Fair Isaac 下跌約 26.5%,並被形容為該公司史上最大的單日跌幅,而 Carnival 在上調全年獲利指引之後,最多一度上漲 14%。
交易洞察
要盯的是美國 10 年期國債殖利率,而不是指數水準。把 5.24% 至 5.26% 當作決策區間:若持續站上上緣,特別是在 8:30 a.m. ET 的 PCE 數據公布前後,往往會壓抑指數期貨;若從該區間回落,股市盤面就有喘空間。在通脹數據與 Micron 收盤後報告兩端,都要用跳空風險的思維來設定部位,並把季尾期貨的強勢視為暫定結論,直到現貨收盤加以確認。