

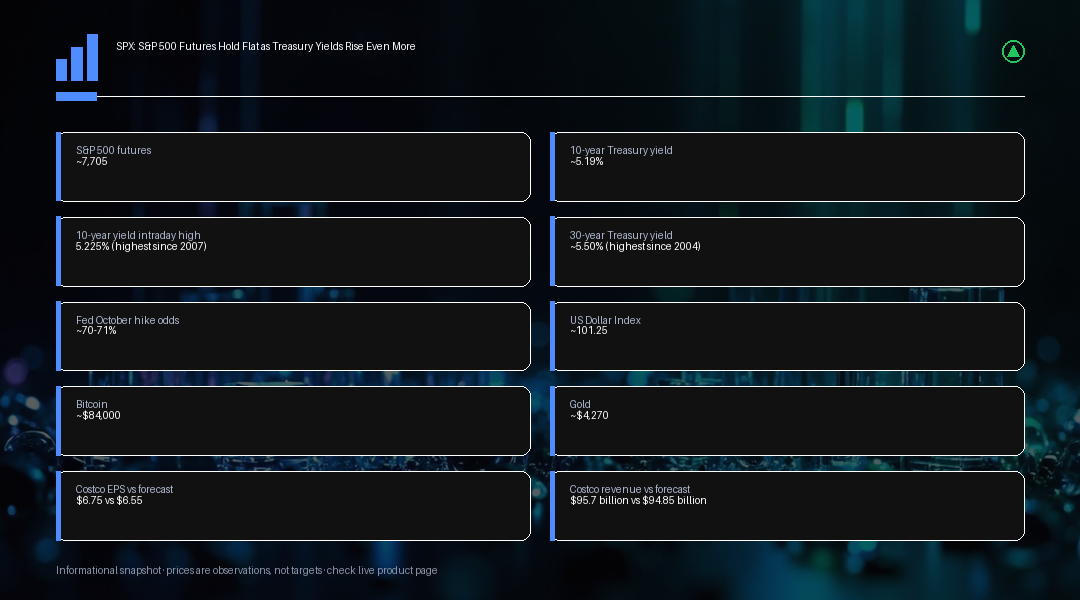
週五標普500期貨在7,705點附近幾乎沒有變動,此前現貨指數於前一交易日收盤幾乎持平。這種表面上的平靜,掩蓋了債市正在上演的一齣更為戲劇化的故事。本週稍早,市場因傳出美國與伊朗正在探討重新開放荷莫茲海峽(Strait of Hormuz)的可能路徑,股市因此收斂了盤中一度擴大的跌幅;而週五的行事曆上並無重大排定的催化事件,交易者大多利用這個交易日,在經歷一段劇烈波動後暫停腳步、重新整理部位。
目前為止規模更大的變動發生在公債市場。10年期殖利率一度盤中觸及5.225%的高點,為2007年以來最高水準,之後回落至約5.19%。30年期殖利率則來到約5.50%,是2004年以來首見的水準,美國平均房貸利率也因此重新升破7%。市場目前對聯準會於10月會議再度升息的機率定價約在70%至71%之間,較同一週稍早約53%的機率大幅攀升,整個升息週期中還有超過90個基點的額外緊縮幅度被納入定價。市場原本認為9月的升息會是「一次到位」的想法,顯然已迅速失去支持。
亞洲隔夜市場表現好壞參半。日本日經指數上漲約1%,香港恆生指數下跌約1%,澳洲股市下跌約0.6%,而中國大陸、南韓與台灣因假期休市,使整體區域氣氛大致維持平衡。美中兩國在華盛頓進行的高層會談,截至目前在貿易、人工智慧、台灣及伊朗議題上均未見明顯進展,這種缺乏突破的局面,對香港市場情緒構成輕微壓力,但並未在其他市場引發更劇烈的避險賣壓。
公債殖利率走高帶來的壓力並不侷限於美國。日本10年期殖利率已升破3.1%,為1996年以來最高水準,澳洲10年期殖利率則來到約5.4%附近,同樣逼近其本身的數年高點。全球殖利率走高會推升融資成本,並降低估值偏高股票的相對吸引力,這種動態對科技股及其他預期獲利落在較遠未來的長存續期成長型股票,構成的壓力尤其不成比例地沉重。
美元隨著殖利率走勢同步走強,美元指數本週漲幅約達1%,來到101.25附近,為7月下旬以來最強水準。美元走強對其自身貨幣價值構成支撐,但也因降低海外營收換算為美元後的價值,對美國跨國企業構成額外逆風。油價方面,週四布蘭特原油因胡塞武裝(Houthi)飛彈攻擊沙烏地阿拉伯而飆漲約3%,為通膨情勢再添一層變數,之後在週五回落至每桶100至$106的較寬區間。能源生產商受惠於油價走高,但整體指數則面臨通膨升溫及聯準會政策可能因此進一步收緊的抵銷風險。
比特幣週五盤初持穩於約$84,000附近,黃金則走弱,徘徊在每盎司$4,270附近,兩者的表現均與公債殖利率攀升、使無孳息與投機性資產更難獲得支撐的環境相符。若殖利率進一步走高,可能持續對這兩個市場構成壓力,因為持有不產生收益的資產,其機會成本會隨實質利率上升而增加。
在指數層面的平靜表象之下,個股層級的催化事件正驅動實質的表現分化。Akamai在盤後交易中因揭露與Anthropic簽署的七年期$116億雲端基礎設施協議而大漲,該合約潛在總價值上看$200億。好市多(Costco)公布單季每股獲利$6.75,營收達$957億,均優於市場預期的$6.55與$948.5億,不過盤後反應平淡,顯示投資人對這檔已享有估值溢價的股票,期待的不僅僅是一份穩健但不算亮眼的財報。Meta週四股價上漲約4.5%,市場對其Muse AI產品的熱情持續升溫,而甲骨文(Oracle)股價則下跌近5%,多檔半導體類股也在殖利率走高的壓力下走弱。
股票指數維持穩定、而公債殖利率卻急劇攀升的時期並非史無前例,但從歷史經驗來看,這類狀態往往屬於過渡性質,而非可長期維持的穩定狀態。在過去的週期中,長天期殖利率持續推升至數十年高點,最終都會迫使股市重新評價,方式可能是市場中對利率最敏感、存續期最長的角落出現估值重置,也可能是當殖利率升至明顯損及成長預期的水準後,引發更廣泛的避險賣壓。如今10年期殖利率已升至2007年以來最高,30年期殖利率也回到2004年以來未見的水準,標普500指數能否維持在接近歷史高點的位置,將愈來愈取決於獲利成長,尤其是與AI相關的資本支出,能否持續跑贏較高折現率所帶來的拖累。
值得留意的風險情境,是聯準會10月升息機率定價在目前70%至71%的基礎上進一步加速攀升。若即將公布的通膨或就業數據,將該機率明顯推得更高,或聯準會自身在下次會議上釋出更為鷹派的政策反應訊號,由此引發的殖利率走勢速度可能快到足以迫使股市、信用市場與匯市同步出現更為紊亂的重新定價,而非如本週迄今相對可控的跨資產調整。反之,若數據轉弱使升息機率回落,則很可能被解讀為對債市與利率敏感度較高的股市板塊而言的一項舒緩性催化因素。
就目前而言,交易者仍須在表現堅韌的主要指數,與債市發出日益迫切訊號之間尋求平衡,週五期貨持平的表現應被解讀為等待資訊而暫停腳步,而非這股緊張關係已朝任一方向獲得解決。
綜合來看,週五的交易時段捕捉到的是這樣一個市場:指數本身維持穩定,但其下方的地基,也就是利率,卻正在快速變動。這種平靜的股票指數疊加在快速重新定價的債市之上的組合,往往無法無限期持續下去,交易者應密切觀察股市最終是否會追上公債市場所傳遞的訊息,而非假設目前的平靜會自行延續下去。
交易洞察
標普500指數的頭條故事,其實根本無關股市本身,而是關於股市在公債殖利率持續攀升至數十年高點之際,究竟還能維持多久的平靜。只要10年期殖利率持續緩步走高,朝5.2%區間逼近甚至突破,股票估值,尤其是引領本輪週期的長存續期成長股與AI相關個股,即便指數層面的價格走勢表面上看似井然有序,仍將面臨折現率上升所帶來的逆風。交易者應密切關注,市場目前隱含約70%的聯準會10月再度升息機率,是否會隨著即將公布的數據持續攀升,因為該機率若進一步向上重新定價,很可能直接轉化為債市與利率敏感型股票板塊重新承壓。包括Akamai與Anthropic的雲端合約、好市多優於預期的財報,以及Meta在Muse帶動下持續上漲等個股層級的催化事件,正在指數層面的平靜表象之下,增添雙向的表現分化,而只要更廣泛的殖利率故事持續使整體指數維持區間震盪、而非朝任一方向清晰趨勢化發展,這種選股導向的市場環境就可能持續下去。