

SpaceX 正在尋求 $40 billion 融資以購買 Nvidia AI 芯片。Apollo Global Management 預計將主導該交易,Pimco 是潛在貸方之一。該方案將包括約 $10 billion 銀行貸款和 $30 billion 投資級債務,預計 2027 年完成。
擬議的交易突顯了馬斯克的計算雄心需要多少資本。它仍然是一項正在討論中的融資計劃,而非已完成的交易,該結構顯示出通過借款而非發行新股來為擴張融資的刻意選擇。這種方法避免了稀釋現有股東,但增加了利息支付和償還義務,將在未來幾年對公司財務造成壓力。2027 年的完成時間表表明該過程仍處於早期階段,隨著 SpaceX、Apollo 和銀團之間的談判進展,條款仍有很大的變動空間。
Apollo Global Management 預計將主導融資工作並將債務配售給投資者,Pimco 是談判中的潛在貸方之一。一份報告顯示,SpaceX 的信用評級為 BBB,使其處於投資級領域。該評級可以擴大潛在貸方基礎,擴大到具有更嚴格信用要求的機構,包括無法購買低於投資級債務的養老基金和保險公司。主要資產管理公司的參與表明了對潛在業務的信心,但這並不能消除投資者評估借款具體條款的需要。
馬斯克上個月表示,SpaceX 的超級計算機 Colossus 2 可能在 12 月之前將其 Nvidia 芯片數量增加一倍多。他還表示,SpaceX 將在其數據中心專門使用 Nvidia 硬件,這一承諾深化了兩家公司之間的戰略夥伴關係。這一擴張將顯著提高 SpaceX 的計算能力,使公司成為 AI 基礎設施市場的主要參與者。對於 Nvidia 而言,該交易代表其芯片的另一個大規模客戶,強化了使其成為 AI 建設核心受益者的主導地位。
融資推動符合將資本引入 AI 基礎設施的更廣泛行業努力。Nvidia 宣佈與 Apollo、BlackRock、Blackstone、Brookfield、Goldman Sachs 和 KKR 合作,隨著時間推移為 AI 基礎設施動用超過 $500 billion 的第三方資本。該倡議反映了建設數據中心、電力系統和網絡設備所需的巨額投資,以支持先進的 AI 模型及其生成的工作負載。SpaceX 的借款是一個更大的資本形成過程的一部分,該過程正在重塑技術和能源格局,吸引傳統金融機構與科技公司並肩。
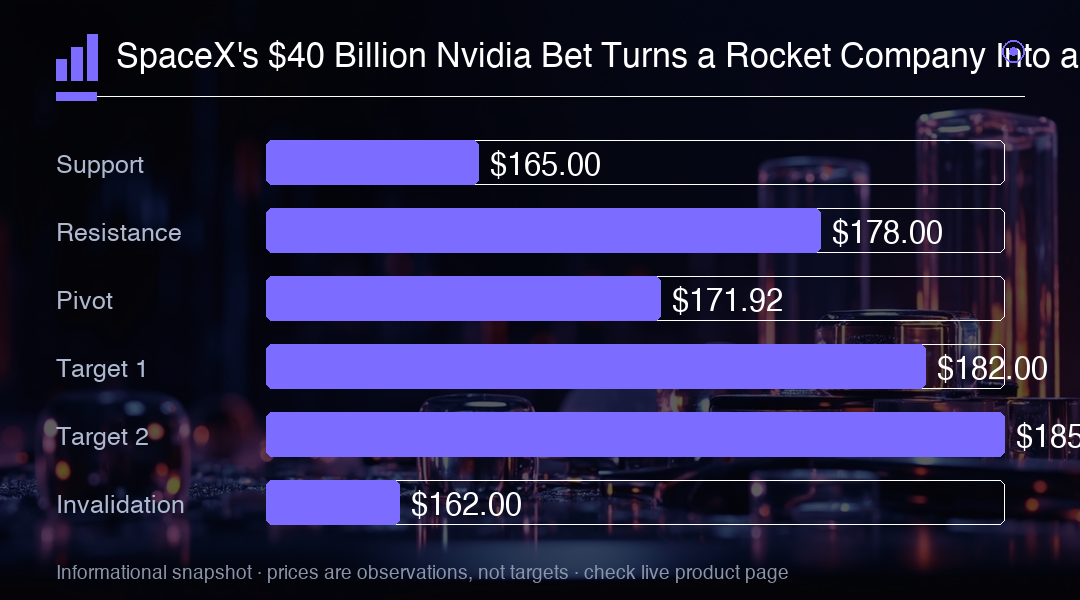
SpaceX 週二收盤上漲 0.49% 至 $171.92,然後在盤後下跌 1.1% 至 $170.10。盤後下跌表明,一些投資者將融資報告視為好壞參半的發展,在 AI 擴張的戰略邏輯與借款成本之間取得平衡。常规交易時段的交易是正面的,但盤後變動表明,最初的熱情受到對其債務負擔及其對未來盈利能力影響的擔憂所緩和。
常规交易時段收盤價較其 $135 IPO 價格高出約 27%,對於在發行時購買的投資者而言,這是一個可觀的回報。週一 7.6% 的上漲已經提升了預期,使融資報告成為投資者對擴張胃口的另一個測試。該股票的波動性反映了 SpaceX 的雙重性質,既是太空公司又是 AI 基礎設施參與者,每個新發展都迫使重新評估哪個敘事在估值中應占更大權重。
$40 billion 的每一百分點年利息等於 $400 million,假設全部金額未償還。在 5% 的利率下,年利息成本將達到 $2 billion,這是一個必須由 SpaceX 各種業務的收入來支付的可觀費用。實際利率將取決於市場狀況、公司的信用狀況和與貸方談判的具體條款。投資者將關注這一數字,因為它直接影響投入 AI 擴張的資本回報。
BBB 評級並不能解決這筆交易的經濟問題。投資者仍然需要看到利率、到期表和借款附帶的保護措施,然後才能評估該交易是創造還是破壞價值。較長的到期表將減少近期償還壓力,但增加總利息成本,而契約可能限制 SpaceX 的運營靈活性。細節將決定融資是對未來增長的明智投資,還是對資產負債表造成壓力的昂貴賭注。
更多的處理可以支持更大的計算輸出,但盈利能力還取決於利用率、定價和運營成本。SpaceX 需要確保其擴展的數據中心能力得到充分利用並具有競爭力的定價,以產生超過債務成本的回報。公司吸引和留住 AI 客戶的能力將至關重要,其電力採購策略也是如此,因為能源成本佔數據中心運營費用的很大一部分。這些運營因素最終將決定 Nvidia 芯片購買是否轉化為可持續的盈利增長,或者如果需求未能如預期實現,是否會成為盈利能力的拖累。
顯然,登陸火星目前不是這家太空新創公司的首要任務。重點已經轉向支持 AI 發展的計算基礎設施,這一轉變使 SpaceX 與時代最強大的技術趨勢保持一致。這一戰略重新定位既帶來機會也帶來風險:AI 基礎設施市場龐大且不斷增長,但它也吸引了來自成熟的雲服務提供商和資金充足的新創公司的激烈競爭。隨著市場成熟,SpaceX 區分其產品的能力將受到考驗。
$40 billion 融資計劃代表了一個大膽的賭注,即 AI 基礎設施將產生足夠的回報來證明借款的合理性。Apollo 的參與和 BBB 評級提供了可信度,但最終考驗將是 SpaceX 能否將其擴展的計算能力轉化為覆蓋利息成本並為股東創造價值的收入。投資者應關注債務的最終條款、Colossus 2 的擴張速度以及 SpaceX AI 計算服務客戶需求的早期跡象。未來幾個月將揭示這筆交易是標誌著變革性的一步還是過度擴張。
交易洞察
SpaceX 的 $40 billion Nvidia 融資計劃將公司定位為主要的 AI 基礎設施參與者,但債務負擔引入了新的財務風險。該股票盤後下跌至 $170.10 表明,投資者正在權衡戰略利益與利息成本,在 5% 的利率下,利息成本每年可能達到 $2 billion。持續突破 $178 將表明對 AI 轉變的信心,而跌破 $165 將表明對債務負擔的擔憂正在主導敘事。