

英伟达收于纪录高位。市值逼近$6万亿。股票回购扩大至$2350亿。这家半导体领军企业继续乘着AI基础设施的东风,随着数据中心需求毫无放缓迹象,投资者纷纷涌入该股。该公司在加速计算领域的主导地位使其成为全球市场最重要的股票故事,其价格走势现在能够影响整个指数的方向。
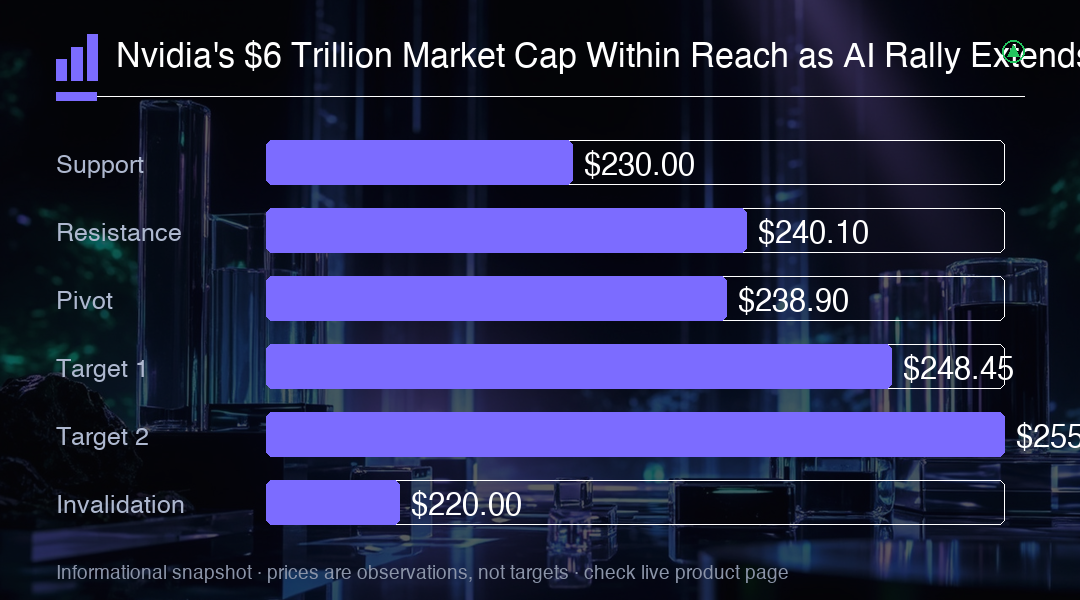
英伟达NVDA周一上涨2.1%至$238.90,创下纪录收盘价。盘中股价触及$240.10,收盘较该盘中高点低约0.5%。这一上涨帮助纳斯达克综合指数创下自身纪录,该芯片制造商对指数的巨大影响在更广泛市场的上涨势头中发挥了重要作用。整个交易日交易量保持高位,反映出强劲的机构兴趣以及散户投资者的持续参与,他们将英伟达视为整个AI交易的代理。
该芯片制造商的市值目前为$5.76万亿,距离$6万亿还差约$230 billion。按约24.15 billion股流通股计算,假设股本不变,该里程碑需要股价达到约$248.45,较周一收盘再涨4%。$6万亿的门槛不仅仅是一个象征性数字;它将使英伟达在全球企业中独树一帜,超过大多数国家股票市场的总市值之和。这样的估值将代表财富在单一股票中的显著集中,引发对系统性风险以及任何逆转对更广泛市场稳定性的潜在影响的质疑。
该股今年上涨28%,对于一家市值已达万亿级别的公司来说,这是一个惊人的速度。英伟达的规模也使这一走势在半导体投资组合之外产生重大影响:它在美国主要指数中的高权重意味着,即使其他领域的涨势不那么令人信服,强劲的交易日也能支撑主要基准指数。这种指数效应创造了一个反馈循环,被动资金流入和基准追踪放大了该股在两个方向的波动。当英伟达上涨时,标普500和纳斯达克综合指数往往跟随,无论经济其他部门发生了什么。
英伟达最大的硬件合作伙伴、一家主要服务器制造商报告第三季度收入增长47%至$95.4 billion,超出预期。强劲的AI需求在很大程度上推动了这一增长,因为数据中心运营商继续以前所未有的速度扩张产能。这一关键供应链合作伙伴的业绩充当了英伟达自身订单簿的实时代理指标,表明该芯片制造商的下一个报告期可能带来另一轮大幅增长。该制造合作伙伴收入同比增长47%表明,AI基础设施建设正在加速而非减速,服务器和相关设备的订单持续激增。
英伟达自身最新业绩显示,季度收入增长106%至$96.2 billion。数据中心销售额增长117%至$89 billion,占总收入92%以上。这一非凡的增长率凸显了该公司已从一家专注于游戏的芯片设计公司转变为全球AI基础设施建设的主要受益者,超大规模云服务商和企业客户竞相争夺有限的供应。数据中心收入117%的增长尤其引人注目,因为它表明需求不仅跟上了英伟达不断扩大的产能,而且实际上正在超过它,创造了一个供应受限的环境,使公司能够维持溢价定价。
这种集中度解释了为什么AI基础设施支出仍然是其盈利前景的最重要驱动力。当92%以上的收入来自单一部门时,公司的命运与相对少数大客户的资本支出预算密不可分。股东回报提供了另一个支撑,但基本面故事仍然是需求集中以及当前水平下AI支出的可持续性。如果哪怕少数几家主要云服务商暂停或放缓其数据中心投资,鉴于公司终端市场缺乏多元化,对英伟达收入轨迹的影响将是立即且严重的。
英伟达于9月28日授权额外$150 billion回购,使其剩余计划达到$235 billion,预计执行至2028财年。回购可以通过减少股本提高每股收益,有效地将资本返还给股东,同时使每股剩余股份获得公司更大利润份额。该计划的规模之大,超过大多数标普500公司的总市值,表明管理层对持续现金生成的信心。按当前价格计算,$235 billion的授权约占英伟达市值的4%,为公司部署其大量自由现金流提供了有意义的底部支撑。
尽管市值巨大,英伟达的交易价格约为预期盈利的20x,而追踪盈利约为30x。这一差异反映了对大幅盈利增长的预期,分析师预计未来几年收入将继续保持两位数增长。这一远期倍数明显低于追踪数字,因为盈利增长如此之快,以至于估值方程式的分母几乎与股价本身一样快地扩大。20x的远期倍数表明投资者已经在定价中计入了显著增长,但20x与30x追踪盈利之间的差距表明,市场预期盈利增长速度将比当前快约50%,这是一个激进的假设,几乎没有留下任何犯错空间。
交易者应该认识到这种依赖性:如果盈利预测减弱,即使股价没有上涨,今天的估值也会显得更加苛刻。如果数据中心客户开始放缓支出或竞争加剧,倍数压缩可能会很严重,因为投资者将被要求为一家增长轨迹不太确定的公司支付类似的价格。该股的高估值几乎没有留下令人失望的空间。如果远期倍数从20倍降至15x,即使盈利估计保持不变,也意味着股价将下跌25%,这说明该股对投资者对未来增长情绪变化的敏感性。
管理层下一季度收入指引为$108 billion,上下浮动2%,毛利率约为74%。有趣的是,该展望假设来自中国的数据中心计算收入为零,实际上将整个中国市场视为规划中的零。这一保守假设提供了缓冲,因为任何中国销售的恢复都将代表指引数字的纯上行空间,但它也凸显了公司收入基础中嵌入的地缘政治风险。74%的毛利指引尤其值得注意,因为它表明英伟达即使在提高产量的同时也在保持其定价能力,这是公司在AI芯片市场持续主导地位以及寻求构建大规模AI系统的客户缺乏可行替代方案的迹象。
在图表上,$240.10是即时参考高点,其次是与$6万亿价格标签相关的约$248-249区域。第二个水平是里程碑算术,而非既定的技术阻力位。持续突破周一高点可能比短暂的盘中飙升提供更强有力的动能证据,可能引发以动量为主的交易者和编程响应整数突破的算法系统的新一波买入。$6万亿里程碑的心理意义不应被低估,因为它可能会吸引大量媒体关注,并可能将新一代投资者引入该股,进一步推动上涨轨迹。
交易洞察
英伟达的$6万亿里程碑现在是一个何时而非是否的问题。$248-249水平是算术目标;持续突破$240.10将确认动能。然而,收入集中在数据中心AI(占销售额92%)意味着资本支出放缓可能迅速压缩倍数。密切关注$108 billion的第四季度指引和中国敞口假设。