

要点:特斯拉2026年第三季度交付486,532辆汽车,比461,974辆的综合一致预期高出约5.3%。本季度产量为464,391辆,因此出货量比工厂产出高出22,141辆,储能装机达到13.7 GWh。股价在10月2日周五收于$370.59,当日上涨约4.7%,第三季度财报定于10月21日周三盘后发布。
季度交付数字是特斯拉发布频率最高的硬数据,它在财报前几周到来,本身不携带任何收入、利润或现金信息。它对股价的价值在于把随后这个季度可能结果的范围压缩了多少。特斯拉报告截至9月的三个月交付486,532辆,而综合一致预期是461,974辆,差距24,558辆,约5.3%,大到足以在会计数据出炉之前重置整个汽车业务的预期。市场反应很快,10月2日周五交易中股价上涨约4.7%,收于$370.59,并推动美国主要指数整体走强。
产量数据是这份报告中更能说明问题的一半。特斯拉本季度生产464,391辆,同时交付486,532辆,差额22,141辆来自已在库存中的车辆。单个季度出现这样规模的缺口,不是四舍五入能解释的数字。它意味着完工车辆累积的速度快于发运或上牌速度,也因此让交付这一行相对其背后的生产系统健康度显得更好看。只看头条数字的投资者会忽略这一差别,而10月21日的财报会显示这次库存消化是否付出了现金成本或价格调整的代价。真正区分可持续复苏与时点巧合的,是生产效率,而不只是发运量。
比超预期更有分量的比较对象是去年同期。2025年第三季度特斯拉交付497,099辆,那个季度被赶在税收激励到期前抢购的消费者推高了。以那个基数衡量,2026年第三季度的486,532辆意味着约2.1%的下滑。也就是说,市场当作全年最强季度看待的这一季,实际上只是第二好,而这个板块的头条超预期与同比收缩同时发生。评论普遍把这一差距归因于高基数而非份额流失,而这一判断将决定10月2日周五这轮反弹能持续多久。
2026年内部的顺序支持这一读法。第二季度交付为480,126辆,第三季度的486,532辆高出6,406辆。按公司自己的数据,第三季度因此是2026年最强的一个季度,高于第二季度,也明显好于上年较弱的第四季度与第一季度。正是这一推进改善了特斯拉避免连续第三年交付下滑的可能,否则汽车业务将处于明显的结构性衰退之中。悬而未决的问题是,约1.3%的环比小幅增长是否蕴含足够的价格强度去改善盈利能力,而答案将在10月21日的财报中揭晓。
在汽车之外,储能业务是特斯拉增长最稳定的部分。本季度储能装机达到13.7 GWh,这一数字持续跑在汽车业务的前面,而且它的收入确认分布在项目周期上,而不是在一次交付时一次性确认。大型电网项目会让这个数字呈台阶式跳动,因此这里的强劲季度更多说明项目转化情况,而不是运行率需求,年初至今的累计值比单个季度更重要。对股票而言,储能与汽车是两套不同的论证,一套支撑近期收入和现金,另一套承载估值,把它们分开在10月21日数据到来时很有用,因为两者很少在同一时期同时令人失望或同时超出预期。
这一切的起点是股价已经走了多远。10月2日周五的4.7%涨幅出现时,股价年内仍低约18%,回报大约是负17.6%。换句话说,一份强劲的交付数据只收复了贯穿大半年跌势的一部分,而市场把每一个催化剂都当作一个台阶,而不是趋势反转。这一框架对仓位有实际影响,当一只股票年内大幅下跌并因某个数据点反弹时,买方往往同时在回补与重新定价,这会制造出超出基本面变化的行情。10月2日周五的$370.59收盘价,最适合被解读为市场在重估交付风险,而不是盈利风险,后者在财报之前仍未解决。
自动驾驶是交付数字无法置评的那部分股权故事,而它在估值上的权重远高于它当前对收入的贡献。据报道,特斯拉专门打造的Cybercab大约在9月3日前后开始在奥斯汀无人出租车服务中搭载付费乘客,如果报道属实,这个项目就从演示走向商业服务。有关在德州与佛罗里达运营中已完全取消安全监督的说法仍未获证实,在公司或监管机构确认之前应当照此看待。可以确定的是,车队规模仍小于同一市场中的主要竞争者。车队规模不等于回报,只有付费订单、车辆利用率、运营成本,以及需要远程协助的行程占比,才能告诉投资者自动驾驶是否正在成为一条盈利业务线。
交付超预期预测价值有限,原因是销量与利润可能朝相反方向移动。特斯拉不会在交付公告中拆分定价、激励或折扣,因此一个季度可以在数量上超预期,同时汽车毛利下滑,判断方法就在10月21日的财报。其中有四项值得关注:不含监管积分的汽车毛利、平均售价及其附带激励的方向、资本开支,以及自由现金流。监管积分尤其在过去几个季度美化了汽车盈利能力,只追踪头条数字的读者会高估改善的幅度。486,532这个数字是让那四行变得可读的输入,而不是读它们的替代品。
融资能力已成为讨论中的现实议题,而这里的记录需要谨慎。一个被广泛传播的数字称,特斯拉通过安排好的信贷额度扩大了$25 billion的借款能力,规模用于支撑不断上升的人工智能投资。该数字无法对照一手报道确认,因此在此作为未确认信息复述,而不是事实。无论确切数字是否准确,其背后的论点都成立,而且不需要这个数字也能说明:一家以特斯拉所描述的速度推进自动驾驶、机器人与能源基础设施的公司将需要外部融资,而能否获得已承诺的信贷,决定了它能在不回到股权市场的情况下承担该计划的多少。借款能力是期权,不是已经花掉的现金,投资者阅读现金流量表时应把两者分开。
还有一个更近的事件可能在财报之前改变情绪。Roadster的发布原定10月1日,因恶劣天气以及发布会需要户外场地而推迟到10月15日。这把该事件移入了财报窗口,并置于10月21日数据之前,这有两点重要。活动中给出的任何量产时间表、定价或销量承诺,都会成为市场带进季度预期的信息。而一个已被形容为长期延后的项目再次推迟,会让投资者对执行力产生任何交付数字都无法抵消的判断。本季度装机的13.7 GWh储能以及交付的486,532辆汽车描述的是业务现状,而10月15日的活动描述的是管理层打算如何建设这门业务。
10月21日周三盘后是决定10月2日周五涨幅值多少的日子。市场掌握的是相对一致预期5.3%的交付超预期、2.1%的同比下滑、产量低于发运量,以及13.7 GWh的储能数据,缺少的是关于盈利能力的任何证据。一份建设性的财报会显示,不含积分的汽车毛利在销量上升的同时保持稳定,资本开支没有跑赢经营现金创造,自由现金流在不需要新增股权的情况下为自动驾驶与机器人计划提供资金。一份疲弱的财报则会显示交付超预期是用定价和激励买来的。在那之前,10月15日的Roadster活动是最后一个既定催化剂。从$370.59收盘价起步的反弹已经重估了交付风险,但还没有重估回报问题。
交易洞察
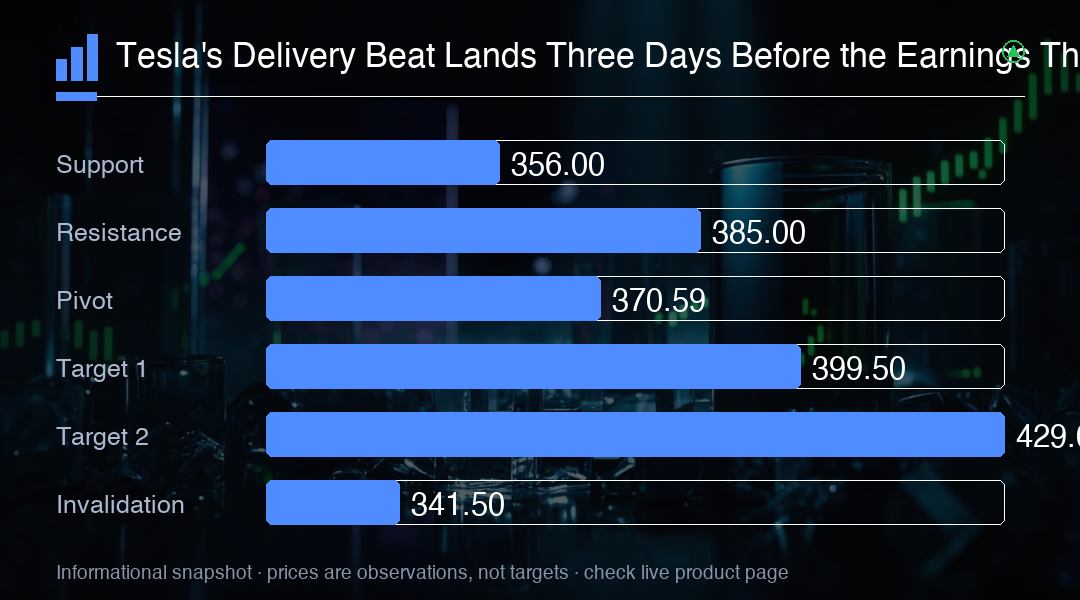
把交付超预期看作销量风险的重估,而不是盈利能力的重估:486,532辆超过461,974辆的一致预期,但交付量仍比一年前的497,099辆下降2.1%,并比464,391辆的产量高出22,141辆。在股价处于$370.59、年内仍低约18%的情况下,这笔交易现在是一笔财报交易,10月21日周三盘后就是那个二元事件。关注不含监管积分的汽车毛利、平均售价与激励,以及自由现金流相对资本开支的表现,因为用折扣换来的超预期会以更低的价格收场。10月15日的Roadster活动夹在中间,可能在财报之前改变区间。