

要点:美元指数周五在 102.00 附近交易,维持在约 17 个月高位,并有望录得连续第三周上涨。交易员对 10 月加息概率的定价约为 25% 至 26%,低于一周前约 70% 的水平。9 月非农就业报告将于周五美东时间 8:30 发布,市场共识预计新增 90,000 个岗位,失业率维持在 4.1%。
市场快照显示,美元指数周五在 102.00 附近交易,处于约 17 个月高位,并有望录得连续第三周上涨。盘中报价显示该指数周内上涨约 1%,同一份快照中欧元接近 2025 年 5 月以来的最弱水平。这一组合比任何单一数字都更重要:连续第三周、且幅度达到这种水平的上涨,往往会迫使市场重新评估美元持仓,而不是被当作区间震荡来处理。它也把指数带回自 2024 年中以来未曾占据的区域,这让交易员的问题从美元能否守住涨幅,转向这波行情还有多少上升空间。
本周最引人注目的特点是美元并不需要什么。10 月会议立即加息的可能性崩塌,但该货币几乎未曾停顿。这告诉你目前利率路径是如何被定价的:市场已在很大程度上移除了立即行动这一尾部情形,而美元在吸收这条消息时并未吐回周内涨幅。这里有两种解读。一种是持仓,即建立在加息预期之上的拥挤多头正在被防守而非被平掉。另一种是美元如今的买入原因与下次会议关系不大,这是一种更持久的买盘。哪种解读正确,要等就业数据落地后才更清楚。
交易员对 10 月加息的定价约为 25% 至 26%,低于一周前约 70%。这些是针对 10 月这一次动作的联邦基金期货市场概率,而承载定价决策的会议是 10 月 27 日至 28 日举行的 FOMC。这个区别比听上去更重要,因为 10 月隐含四分之一的概率说的是一次会议,而不是整条路径。单次会议上有约四分之一概率行动,与一个预期政策全年保持限制性的市场完全可以并存。这也意味着下一次重新定价可能双向大幅发生,因为相对于七天前的水平,这个概率的起点已经很低。
长端并没有跟随概率下行,这是谜团的另一半。10 年期国债收益率仍在 5.25% 附近,此前曾短暂触及 5.34%,为 2002 年以来的最高水平。一个真正预期政策转松的市场通常会看到长端作出反应。相反,在前端加息定价流失的同时,收益率曲线仍让收益率维持高位,这与经济并未明显放缓、通胀风险被认真对待的状态相符。2002 年的比较应当被读作尺度参照而非预测:历史上处于那种水平的收益率反映的是真实的紧缩条件,而不只是紧缩预期。对美元而言,这意味着套息逻辑依然成立,因为短端的实际收入并未被撼动。
欧洲提供了第二个基本独立的支撑来源。法国国债在投资者质疑该国财政状况的压力下走低,欧元在 9 月下跌约 2.5%。这类政治与财政压力无需与美国政策有任何协调,就会体现在美元指数上。它之所以体现,是因为指数是一个相对工具,而某个大权重组成部分的相对疲弱,按算术就是美元走强。这波行情的持续性才是值得关注的部分。欧元一个糟糕的月份可能只是持仓事件,而一段已经吸收了 9 月下跌并顶住新一轮压力的趋势,正开始显得具有结构性,而结构性的货币走势对单一美国数据点的反应通常较弱。
美元指数的构成解释了这一点为何如此重要。欧元占指数权重的 57.6%,使欧洲动态对头条数字的影响格外突出。每当指数大幅波动时都应记住这一点,因为 DXY 走强的一个点既可能来自普遍的美元买盘,也可能仅仅来自欧元走弱,而两者的持续性不同。如果指数在创出新高的同时欧元只是继续缓慢下滑,那么这波行情是在承接欧洲的故事,而不是在生成新的美国故事。这对如何交易一份出人意料的就业报告有实际影响。一个强到能让美元全面走高的数字,会是比仅仅打断欧元既有跌势的数字更干净的信号。
周五早盘的盘中报价包括:EUR/USD 在跌破一个长期支撑位后于 $1.1240 附近徘徊,GBP/USD 在 $1.32 附近,USD/JPY 接近 158,USD/CAD 为 1.4220。综合来看,这些水平描述的是一个英镑与加元同样偏软、而日元相对坚挺的交易时段,这更接近全面的美元行情,而非欧元单独的行情。EUR/USD 下方被跌破的支撑位是需要记住的细节。长期守住过的水平往往会变成参照点,而持续跌破之下所引发的持仓布局,与一次未果的测试不同。它也为交易员提供了一条进入数据时可直接观察的清晰界线。
日元有自身的国内催化剂,这使 158 附近的 USD/JPY 更难解读。东京核心通胀在 9 月加速至 2.7%,高于 8 月的 1.8%,也高于此前预期的 2.4%。如此幅度、如此方向的变动,强化了日本央行进一步收紧的理由,也让日元在本轮周期中处于一个不寻常的位置:它由本国央行的故事支撑,而不只是靠美元走弱。这并不使日元成为指数中的强势腿,因为 USD/JPY 仍然高度依赖美国收益率以及两国预期利率之间的差距。一份足以推高美债收益率的强劲美国就业报告,完全可以抵消偏鹰的日本央行路径。
美国 9 月就业报告将于周五美东时间 8:30 发布,市场共识预计新增 90,000 个就业岗位,失业率维持在 4.1%。关于如何解读,可以提供一个参照:90,000 这个数字从绝对值看偏软,相对于近期趋势则属稳健,而且它落在一直处于窄幅区间的失业率背景之上。最重要的头条是就业人数,但失业率是这份发布的内部一致性检验。高于共识的就业数字若伴随上升的失业率,与伴随下降的失业率传达的是不同的信息,而这种差别通常最先体现在利率反应上,而不是货币上。
最值得关注的分项是工资增长,需要把它当作共识预期而非既定事实。被调查的经济学家将年度工资增长预期定在 3.2%,8 月为 3.1%。应当关注的是发布中是否出现这轮预期中的小幅上行,因为工资有助于区分有韧性的招聘与重新出现的通胀压力来源。如果工资增长达到或超过预期的 3.2%,那么稳健的就业数字与稳健的工资相结合,就是劳动力市场没有降温的最干净信号,美元也会有一个直接的理由延续涨势。如果工资偏软而就业保持稳健,那么更良性的解读是企业在增加人手的同时没有带来新的薪酬压力。
第二件要关注的事是修正,而它在本次发布中承载着分析上的分量。8 月的就业增长是一次出人意料的强劲数据,经济学家如今预计将被下修。此前增幅的规模最好留给官方发布与修正表去说明,而不在这里当作定论,因为初值会变动,而且修正的方向远比修正的水平重要。关键情景是一个体面的 9 月头条数字伴随着对前几个月的大幅下修,那会让劳动力市场看上去明显弱于头条所暗示的程度,并且大概会压制美元最初的涨势。建立在 8 月强劲数字之上的持仓是这笔交易中脆弱的一方,这也是为什么报告表面上的超预期并不自动确认第三周上涨。围绕两种风险来构建交易时段,比围绕单一预测更有用:第一是就业数据火热,尤其是工资达到或超过预期的 3.2%,这会把 10 月行动概率从约 25% 至 26% 推回去,并把 10 年期收益率推回 2002 年以来未见的 5.34% 一带;第二是头条疲弱且伴随大幅下修,从而让美元回吐整周涨幅,而不只是其中一部分。两者之间是 90,000 的就业共识与 4.1% 的失业率,预期停在这里,市场也最不可能在这里找到大幅走远的理由。10 月 27 日至 28 日的会议仍是期货市场所定价的事件,而周五的发布是对该定价的第一次真实检验,而不是预览。
交易洞察
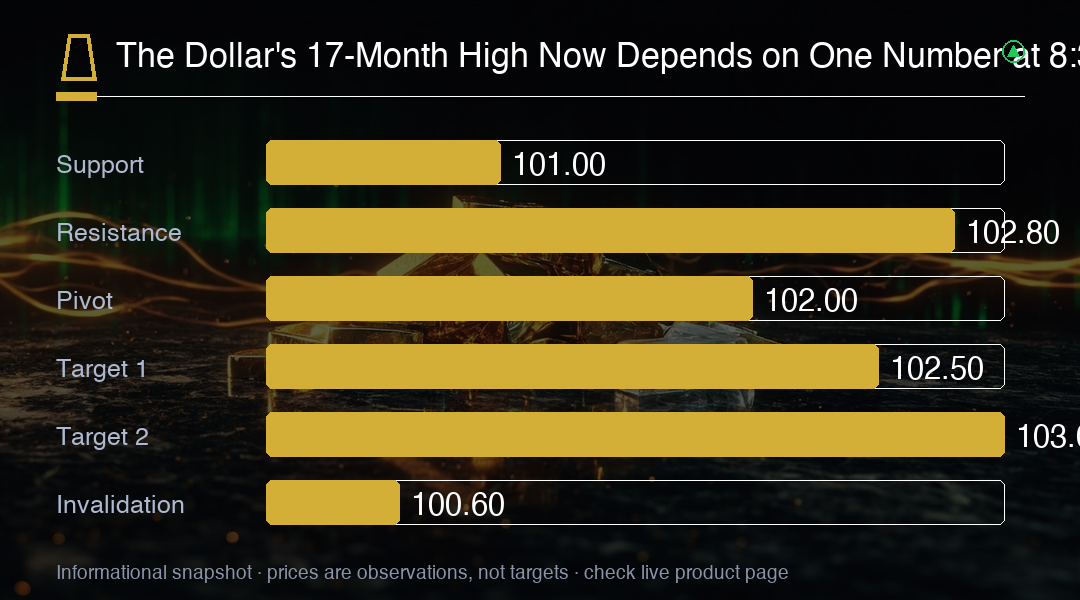
在美元指数处于 102.00 附近、10 月行动概率约 25% 至 26% 的情况下,非对称性倾向于等待就业报告,而不是追赶这波周内涨势。头条火热且工资达到或超过 3.2%,会让 103.00 一带重新成为争夺焦点;而疲软数据伴随大幅下修,则会让指数暴露在 101.00 区域。请先看工资增长,其次看修正,因为修正决定美元最初的反应能否站住。