

要点:Anthropic 最早可能在 2026 年 11 月中旬开始交易,正式路演预计在 November 9 当周启动,并有望在 November 26 感恩节之前挂牌。潜在投资者认为该公司的合理估值为 $1.8 trillion 至 $2 trillion。2025 年营收约 $4.6 billion,而经营亏损为 $8.06 billion,这意味着本次发行定价的是一家高速增长但仍深度亏损的企业。
时间表是整个故事中最具可交易性的部分。本周的报道显示,公司最快可能在 11 月中旬上市,距今约七周,而路演阶段预计在 November 9 当周开始。今年的感恩节落在 November 26(星期四),因此若首个交易日在该日期之前,将稳妥地落在日程之内,而不是卡在边缘。请把这一安排视为可能而非已确认,因为报道中没有任何内容构成承诺,公司随时都可能改期、推迟或取消。
路演阶段通常被称为 roadshow。这是管理层向潜在投资者推介业务,同时由负责发行的银行评估在拟定价格下究竟存在多少真实需求的时期。对一家这种规模的公司而言,这比常规上市更为关键,因为万亿美元级别的估值无法仅靠机构配置就消化。订单簿正是在路演中接受检验,价格区间也会在股份分配之前被塑造或被打破。
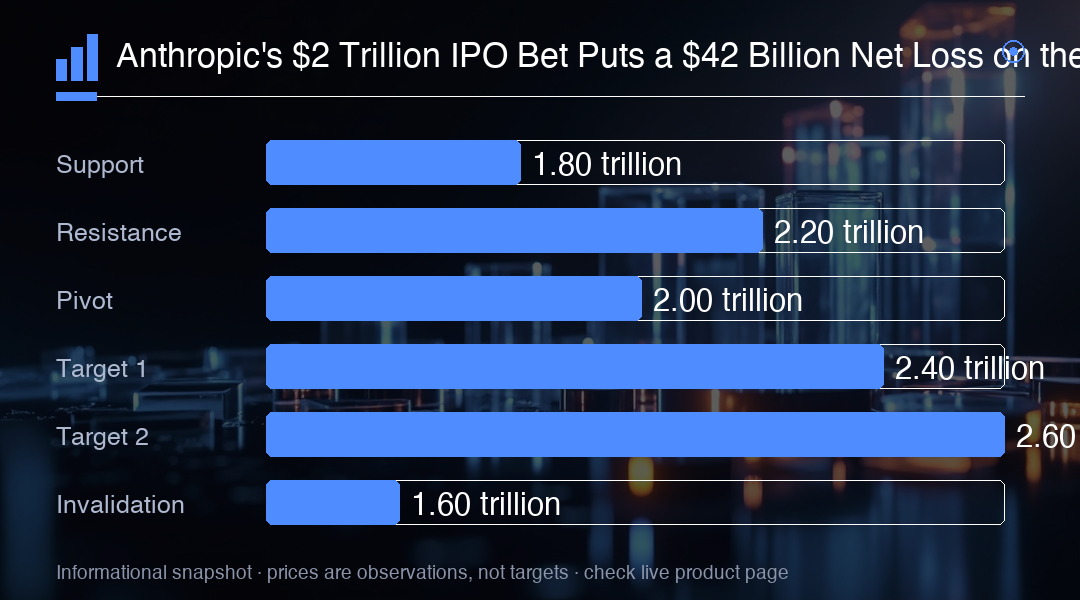
在估值方面,潜在投资者认为合理区间为 $1.8 trillion 至 $2 trillion。Anthropic 还预计其发行规模将持平或超过 SpaceX 正在筹备的发行。这里有两点需要说明。第一,SpaceX 尚未上市,因此该参照是对一笔潜在交易的比较基准,而非已完成交易。第二,规模一词在此含义模糊。公司估值与实际募资额是两个截然不同的数字,因为发行出售的只是公司的一部分,而围绕这一目标的报道并不总能清楚区分两者。
营收是支持本次发行最有力的论据。2025 年营收约 $4.6 billion,高于 2024 年的 $386 million。这接近一年内十二倍的增幅,属于足以支撑非凡估值倍数的增长曲线。它也告诉你这家企业在这个阶段究竟是什么:一家向开发者和企业客户出售模型访问权的公司,而不是硬件企业,收入集中在少数大型客户与用量合同上。
成本是反对按区间上限支付价格最有力的论据。经营亏损为 $8.06 billion,比营收本身还高。运行前沿模型意味着在相关收入到来之前就要为算力、数据中心和人才付费,支出前置而收入后置。因此投资者被要求填补的是一个缺口,而不只是把利润流资本化;任何上市都会交给市场一个季度数字,而这个数字将随缺口而非增长率波动。
近 $42 billion 的净亏损这一标题数字需要谨慎处理。其中约 $34 billion 属于与可转换为股份的融资工具相关的会计计提。这类计提是对预期股权稀释的确认,而非现金离开公司,对公司每季度维持运营必须付出的开支也没有直接影响。任何把 $42 billion 全部当作现金成本的分析都将大错特错。经营亏损与现金创造能力是两个值得分开看的数字,而它们对这家公司讲述的是完全不同的故事。
把这些数字并排放在一起,交易的结构就清楚了。约 $4.6 billion 的营收基础,接近十二倍的增长,对面是 $8.06 billion 的经营亏损,这意味着这家公司在经营层面从未接近盈亏平衡。构建先进 AI 系统的支出目前大于这些系统所产生的营收。这并不意味着股票逻辑是错的,因为该逻辑建立在未来规模而非当前盈利之上,但这确实意味着估值区间是对多年以后利润到来的押注,而不是对当期利润表的押注。
除了财务论点之外,还有一条治理方面的论点并行。首席执行官 Dario Amodei 呼吁 AI 前沿的发展节奏放慢。他提出的框架包括设立内嵌的独立评估机构、制定行业通行的安全标准,以及各国政府之间的国际协调。对投资者而言,这是双刃剑。能力增长放缓可能降低颠覆性事件重估整个板块的风险,也可能支撑公司在安全方面领先的逻辑。它同时也封住了营收倍数所依赖的近期增长上限。
竞争格局进一步强化了谨慎态度。竞争对手 OpenAI 已推迟自身的上市计划,Sam Altman 认为现在上市并不明智。两家领先开发者对同一市场得出相反结论,这对 AI 股票定价究竟有多不确定是一个有用的信号。Anthropic 抢先上市,会在价格发现上领先最接近的同业,这在一次推介型发行中是一项优势。它同时也意味着,一家独立前沿实验室的首个严肃公开估值,将为之后的一切设定参照点。
值得关注的事项很具体,而且都按已知日程到来。最终价格区间会显示在 $1.8 trillion 至 $2 trillion 的讨论之下需求究竟落在哪里。发行股份的数量会显示公司将被出售多少比例,从而显示真正募得多少钱。最终定价会显示早期的热情是否转化为订单。从现在到 November 9 当周,除了时间表之外几乎没有可交易的东西,而从那时到 November 26 之间,申报文件的流量将完成大部分工作。
对更广泛的市场而言,实际后果是万亿美元级别的 AI 估值很快将从私下轮次转到公开市场设定,整个板块也会按该价格所隐含的水平重新估值。如果发行落在区间上部,对 AI 基础设施、算力供应商与上市同行的解读就是有利的。如果定价落在下限或以下,或者错过感恩节前的窗口,同样的解读就会反向生效。目前下面的估值阶梯为这场讨论划定框架,而营收与亏损数字则设定了任何首日价格都必须证明的基本边界。
交易洞察
请把 11 月中旬当作可能的日期而非既定日期,并关注 November 9 当周公布的价格区间与股份数量,它们会揭示 $1.8 trillion 至 $2 trillion 的说法能否在真实订单簿面前成立。若交易落在该区间上部,整个上市 AI 板块将被推高;而若定价落在下限或以下,或错过 November 26,看法将完全相反。请把预期锚定在 $8.06 billion 的经营亏损上,而不是被非现金会计计提主导的 $42 billion 净亏损数字。