

要点:一份市场快照显示,周一03:00 ET,12月交割的布伦特原油为每桶$101.62,11月交割的西德克萨斯中质原油为$90.19,亚洲交易开盘时布伦特下跌0.6%,WTI下跌1%。G7在周五达成协议,同意从应急储备中释放100 million桶原油与燃料产品,其中相当一部分柴油将在20 days内释放。中东出口流量也已恢复至战前水平之上,10月1日的七日均值为日均18.5 million桶,而战前均值为日均18 million桶。
周一早晨压低原油的是双面组合。应急供应正在组织,同时实货桶已经重新通过中东流动,两者一起削去了自涉及伊朗的战争开始以来累积的部分即时短缺溢价。价格只是小幅回落而不是崩塌,这说明在流量消息被消化之后地缘折价回归得有多快。03:00 ET的一份市场快照显示,12月到期的布伦特原油期货下跌0.6%,报每桶$101.62,11月到期的西德克萨斯中质原油期货下跌1%,报$90.19。同一批报道中被描述为加剧的地缘紧张局势,限制了跌幅可以走多远。
两个价格点位相距约$11,这就是当下市场的形态。$101.62的布伦特与$90.19的WTI反映了冲突期间一直保持宽幅的价差,因为海运风险、运费保险以及非中东桶的可获得性都参与其中。对交易者而言,实际读法是大西洋盆地基准才是承载战争溢价的那一个,而美国内陆基准更容易受国内库存水平与炼油利润影响。两个合约周一不到1%的波动是暂停,不是转向。战争溢价已经存在足够久,以至于成为如今衡量每一条供应消息的基准线。
周五达成的G7协议是当前盘面上最大的单一政策变量。该集团同意从应急储备中释放100 million桶原油与燃料产品,其中柴油部分有相当比例将在20 days内释放。声明的目的,是缓冲涉及伊朗的战争所造成的供应中断对能源市场的冲击。释放规模的重要性不如它的构成与速度,分摊到所有消费国的100 million桶有意义但不算压倒性,而柴油在三个星期的窗口内到货,则直接落入未来几个月最紧张的成品油市场。
分析师表示,这一决定反映出北半球冬季临近时柴油市场日益趋紧,同时也消除了一个一直悬在市场上方的特定政策风险,也就是美国禁止柴油出口的可能性。一份分析师报告把这次释放描述为一项本会直接冲击炼厂与消费者的供应决定的替代方案。柴油出口禁令会让大西洋盆地的平衡更趋紧张,并在全球馏分油库存本已下降时把产品拉回美国。G7的举动暂时排除了这种可能,这也是成品油的反应比原油更克制的原因。
让短缺叙事变复杂的是实货数据。出口追踪数据显示,9月最后一周有四天中东原油出口运行在战前水平之上。同一数据显示,9月24日的流量处于日均19.5 million桶至22.5 million桶之间,9月27、28、29日同样如此,10月1日的七日移动均值为日均18.5 million桶,高于战前的日均18 million桶。从表面看,总量层面的供应并不短缺。出口追踪是基于油轮与码头的估算而不是政府数字,但方向在各个单独交易日之间是一致的。
这些数字的恢复包含两个成分,通过霍尔木兹海峡运输的桶数增加,以及替代出口路线使用更广。两者都带有不会体现在桶数日计数里的成本。该地区的航运仍具风险,保险费溢价维持高位,绕开咽喉要道的航线拉长了航程并占用了运力。这正是为什么头条出口强势没有完全转化为平静价格的实际解释。一个晚到的桶,或者船东根本不愿接受的桶,与一个按正常装运计划清关的桶并不等价。实货可获得性与商业可获得性是两个不同的问题,而两者之间的差距就是剩余风险溢价所在之处。
持续的袭击让供应图景保持复杂,而这是无法从市场数据中核实的部分。也门与伊朗结盟的胡塞武装称,他们针对利雅得和胡赖斯地区的沙特阿美设施发射了导弹与无人机,以回应沙特主导的对也门打击。沙特阿拉伯尚未确认这些袭击。该说法应严格视为未经证实的断言。如果其中任何一部分得到证实,对原油的影响将是立即且巨大的,因为这些设施位于中东最大的剩余产能体系之内。在确认之前,它起的是波动性输入的作用,而不是供应事实。
沙特阿美在价格而不是数量上单独采取了行动,而这一步与紧张市场的逻辑相悖。该公司意外将11月面向亚洲的Arab Light官方售价下调每桶$3,使该油种对亚洲的贴水扩大至相对阿曼与迪拜均价的$5。这是自2020年6月以来最宽的贴水。给出的理由是在运费上升之际守住亚洲市场份额,而创纪录的贴水是一种竞争工具,不是短缺信号。在出口高于战前水平的情况下产油国下调头条价格,是交易者在需求疲软环境中见过的模式,也是实物桶确实稀缺这一说法比较安静的反驳之一。
产油国集团补上了最后一层。OPEC+同意维持11月产量目标不变,并表示下一次会议将于1 November举行。在管理这个市场已经投入大量政治资本的情况下,维持目标而不是上调是一个值得注意的选择,这也让该集团在价格继续下滑时没有预先承诺的增产可用。会议日期设定了一个清晰的日历标点。在那之前,该集团有动机在公开层面捍卫当前价格区间,同时在运营层面按兵不动,这意味着未来四周的政策信号很可能是口头性的,而不是实物性的。
布伦特在$100之上的价格并不常见,而如今它由两股都带日期的力量之间的较量决定。G7的桶在20 days内到达,产油国集团在1 November开会,中东出口已经高于战前水平运行。另一方面,地区袭击风险仍未解决,任何对沙特出口基础设施的确认损毁都会在一夜之间重定价整条曲线。对于一个按战争溢价交易的市场,这是一组定义得出奇清楚的时间标点,这也是交易者选择持有仓位而不是建仓的原因。最重要的水平是,如果应急桶被无意外地吸收,布伦特能守在哪里,因为那会成为此后一切的新参照点。
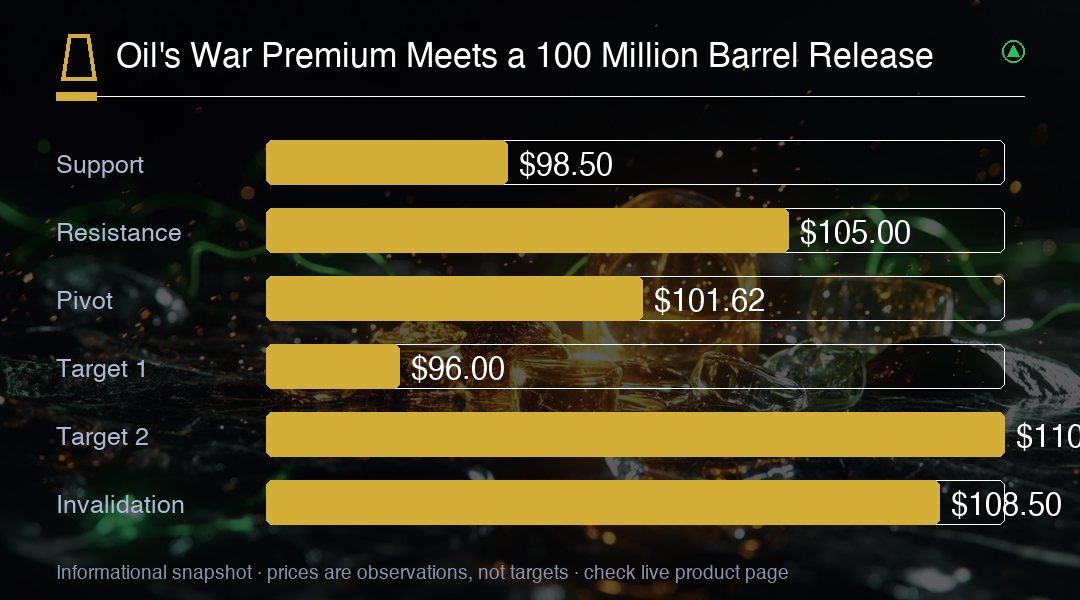
在一个夹在两个政策日之间、并且盘面上还压着一条未经证实的军事说法的市场里,实际结构偏向耐心。$101.62的布伦特让结构性看多逻辑保持完整,同时释放与出口恢复压制上行空间;$90.19的WTI则显示战争溢价有多少被计入了海运基准而不是美国基准。重新收在$99之下会说明应急桶被当作真实供应看待,而任何经证实的地区基础设施损毁推动价格上破$105则说明相反的结论。在其中一种情况明朗之前,约$98到$105之间的区间是大部分价值所在,而柴油才是G7构成真正发挥作用的合约。
交易洞察
布伦特被钉在$101.62附近,是指定期供应缓解与未解决袭击风险之间的赛跑,因此把$98到$105当作工作区间,直到G7的桶被干净吸收,或者地区基础设施损毁得到确认。收在$99之下确认供应端占优,有利于逢高向90区间中段卖出;沙特出口或装运能力在$105之上遭到确认打击,则打开110低段。柴油才是释放构成真正产生影响的品种,因此在北半球冬季到来之前,成品油裂解价差至少应与原油方向获得同等权重。