

Euro $1.1160'a daha derin bir çukur kazıyor. Fransa borcu para birimi üzerinde baskı kuruyor. Euro üst üste dördüncü kırmızı haftasını kaydediyor.
EURUSD çifti Pazartesi günü May 2025'ten bu yana en düşük seviyesi olan $1.1160'a kadar geriledi, ardından $1.1190 civarında işlem gördü. Bu düşüş, ABD faiz oranlarına yönelik değişen beklentiler boyunca devam eden bir geri çekilmeyi dört ardışık haftalık kayıp izliyor. Çift şimdi son zirvelerinden 4%'ten fazla geriledi; son düşüş, dolar gücü ve euro bölgesinin mali görünümü hakkında artan tedirginliğin bir kombinasyonuyla açıklanıyor. Pazartesi günü $1.1200 yuvarlak rakamının altına kırılım, algoritmik işlem yapanlar ve momentum takipçileri teknik ihlale tepki verirken satış baskısını hızlandırdı.
Baskı dolar çiftinin ötesine uzanıyor. Euro, İsviçre frangına karşı yaklaşık 0.4% ve İngiliz sterlinine karşı 0.3% zayıfladı. Bu çapraz para birimi hareketleri, doların geniş gücünün yanı sıra euro hakkındaki endişelere işaret ediyor. Euro, kendi başlarına güçlü bir ralli yaşamayan para birimlerine karşı düştüğünde, sermayenin sadece dolarına dönüş yapmak yerine euro bölgesinden ayrıldığını gösteriyor. Özellikle İsviçre frangı, uzun süredir Avrupa içinde güvenli liman bir alternatif olarak hizmet vermiştir ve franga karşı sürekli euro zayıflığı, tek para biriminin istikrarı hakkında daha derin yapısal endişeleri yansıtır.
Fransa'nın Almanya'ya karşı 10 yıllık borçlanma primi Cuma günü yaklaşık 150 basis points'a ulaştı; bu seviyeler on yılı aşkın süredir önceki euro bölgesi borç kriziyle ilişkilendiriliyor. Bu, yatırımcıların Fransa borcunu tutmak için yaklaşık 1.5 percentage points daha fazla getiri talep ettiği anlamına geliyor. Siyasi çıkmaz ve bütçe disiplini hakkındaki şüpheler güveni zayıflatıyor. Bazı analistler bunun euro bölgesinde genişleyen bir soruna dönüşebileceği uyarısında bulunuyor. 150bp eşiği önemli çünkü Avrupa Merkez Bankası'nın 2011-2012 borç krizi sırasında ilk müdahale ettiği seviye yaklaşık olarak bu seviyeydi. Bu seviyedeki spreadler, piyasaların Fransa devlet riski için önemli bir risk primi fiyatlandırdığını gösteriyor; bu, spread'in 30bp civarında olduğu sadece iki yıl önce düşünülemez bir şeydi.
İşlem yapanlar şimdi bir hafta önce 64% civarından düşerek Ekim'de Fed faiz artışı olasılığını yaklaşık one-in-five olarak fiyatlandırıyor. Ancak ABD 10 yıllık Hazine getirisi 5.26% civarında kalmaya devam ediyor. Bir sonraki politika toplantısına yönelik azalmuş beklentiler, dolar varlıkları için önemli getiri desteğini bıraktı. Faiz artışı olasılıklarında keskin fiyatlandırma, işgücü piyasasının beklenenden daha hızlı soğuduğunu gösteren, beklentilerin altında kalan istihdam raporunu izledi. Ancak getiri eğrisi orantılı olarak ayarlanmadı; bu, ya piyasaların Fed'in daha uzun süre tavşan tavşan kalacağına inandığını ya da vade priminin yüksek devlet borçlanmasına yanıt olarak oluşturulduğunu gösteriyor.
Avrupa'nın kendi enflasyon baskısı var. Eylül başlık enflasyonu 3.8%'e hızlandı, temel enflasyon ise 2.5%'e yükselerek ECB'nin daha fazla sıkılaştırmasını gündeme getirdi. Başlık enflasyonundaki ivme artışı öncelikle enerji baz etkileriyle açıklanıyor, ancak temel fiyatlardaki artış, politika yapıcılar için daha endişe verici çünkü fiyat baskılarının hizmetler ve mallarda daha yerleşik hale geldiğini gösteriyor. ECB için bu zorlu bir ikilem yaratıyor: enflasyonla mücadele için faizleri artırmak, Fransa gibi ağır borçlu hükümetlerin borçlanma maliyetlerini artırır, ancak hareketsiz kalmak enflasyon beklentilerinin kopma riskini beraberinde getirir.
Ancak daha yüksek faiz oranları aynı zamanda finansman maliyetlerini artırır. Yatırımcılar borç sürdürülebilirliği hakkında endişelendiğinde, yükselen getiriler zayıflayan para birimine eşlik edebilir. Bu dinamik potansiyel bir geri bildirim döngüsü oluşturur: daha yüksek getiriler borç servis maliyetlerini artırır, bu mali bütçe açığını kötüleştirir, bu da getirileri daha da yükseltir. Fransa'nın borç/GSYİH oranı zaten 110%'un üzerinde, mali manevra için çok az alan bırakıyor. Borçlanma maliyetleri yüksek kalırsa, hükümet ekonomik büyümeyi daha da yavaşlatacak kemer sıkma önlemlerini uygulamaya zorlanabilir, bu da euro'nun temel zorluklarına eklenir.
ECB kurtarması otomatik değil. Tahsat alma aracı olan İletim Koruma Aracı, haksızsı ve düzensiz finansman stresini ele alıyor. Raporlar, Fransa'nın mali konumunun uygunluğu zorlaştırdığını gösteriyor. TPI, euro bölgesi tahvil piyasalarının parçalanmasını önlemek için tasarlandı, ancak devreye sokulması bir ülkenin mali politikalarının AB mali kuralları çerçevesinde kalmasını gerektirir. Fransa'nın bütçe aşımı tekrarları ve siyasi istikrarsızlığı, ECB'nin aracı kullanmak isteksiz olmasına neden olabilir çünkü bunu yapmak mali hakimiyet olarak görülebilir, etkin bir şekilde devlet borçlarını para basmak anlamına gelir.
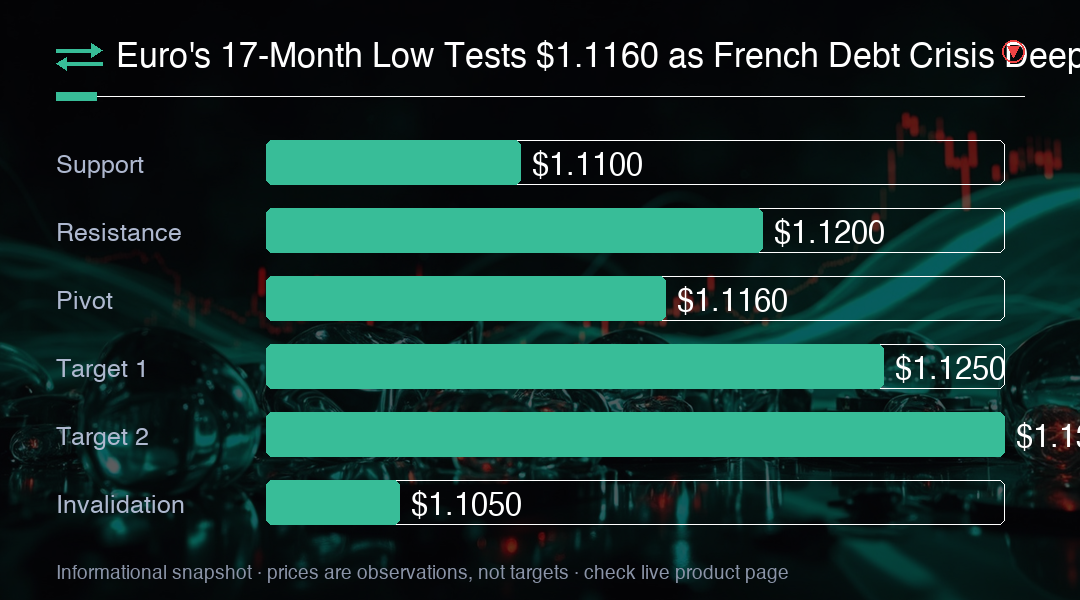
Kısa vadeli fiyat görünümünde, $1.1200 anlık yuvarlak rakam referansı. Pazartesi düşüşü ilk aşağı referansı işaret ediyor; $1.1100 onun altındaki bir sonraki psikolojik alan. Bunlar, tekrarlanan testlerle doğrulanmış yerleşik destek bölgeleri değil, izlenecek seviyeler. $1.1100 altında sürekli bir kırılım muhtemelen ek teknik satışı tetikleyebilir ve potansiyel olarak $1.1000 psikolojik bariyerine yol açabilir. Aksine, $1.1200 üzerine geri dönüş, anlık satış baskısının emildiğini gösterir, ancak daha ikna edici bir dönüş $1.1250 üzerine geri dönüş gerektirir.
ABD ISM hizmetler raporu Pazartesi günü 10 a.m. ET'de geliyor; istihdam ve fiyatlar, zayıf istihdam raporundan sonra özellikle önemli. Hizmetler sektörü ABD GSYİH'sinin yaklaşık 80%'ini oluşturuyor ve sağlığı ekonominin direncinin bir göstergesi. Güçlü bir ISM okuması, özellikle istihdam ve ödenen fiyatlar bileşenlerinde, daha fazla Fed sıkılaştırması beklentilerini canlandırabilir ve doları yukarı itebilir. Aksine, zayıf bir rapor, işgücü piyasasının soğuduğu anlatısını güçlendirebilir ve potansiyel olarak euro üzerindeki baskıyı hafifletebilir.
Kalıcı maliyet baskısıyla birlikte daha yumuşak istihdam, Fed görünümünü karmaşıklaştırabilir. Çarşamba günü toplantı notları daha fazla bağlam sağlıyor, ancak en son iş verilerinden önceki tartışmaları açıklıyor. Toplantı notları, politika yapıcıların işgücü piyasasının yörüngesi hakkında ne kadar endişeli olduğunu ve son zayıflığı geçici bir duraklama olarak mı yoksa daha belirgin bir yavaşlamanın başlangıcı olarak mı gördüklerini ortaya çıkarabilir. Piyasalar ayrıca enflasyon ve büyüme arasındaki risk dengesi hakkında ipuçları arayacak; bu da doların yönünü etkileyebilir.
Perşembe günü işsizlik başvuruları ve Cuma günü Michigan anketi, özellikle enflasyon beklentileri etrafında ek testler ekliyor. ABD getirileri gevşerse ve Fransa tahvil spreadleri stabilleşirse, daha güçlü bir euro toparlanmasını sürdürmek daha kolay olacak. Önümüzdeki haftanın veri takvimi belirleyici olabilir: ABD ekonomik göstergeleri yumuşamaya devam ederken Fransa siyasi belirsizliği sürerse, euro bir taban bulmakta zorlanabilir. Ancak, Fransa bütçe cepherinde herhangi bir ilerleme işareti veya Fed söyleminde daha tavşan bir kayma, rahatlama rallisi için katalizör sağlayabilir.
İşlem İçgörüsü
Euro'nun 17 aylık düşüşü, zehirli bir karışımı yansıtıyor: Fransa mali kırılganlığı, yapışkan euro bölgesi enflasyonu ve yapışkan ABD getirileriyle desteklenen dolar. 150bp Fransa-Almanya spreadi anahtar ölçüt; 175bp üzerinde sürekli bir hareket sistemik stres sinyali verir. İşlem yapanlar için, $1.1100 bir sonraki sınır çizgisi; günlük kapanışın altında olması $1.1000 yolunu açar. TPI devreye sokulması işaretleri için Fransa OAT spreadlerini ve ECB yorumlarını izleyin.