

ÖNCEKİ NOKTALAR: Bir piyasa görüntüsü, Pazartesi 03:00 ET itibarıyla Aralık teslim Brent ham petrolünü varil başına $101.62 ve Kasım West Texas Intermediate'ı $90.19 seviyesinde gösterdi; Asya işlemi açılırken Brent 0.6% ve WTI 1% geriliyordu. G7, Cuma günü acil rezervlerden 100 million varil ham petrol ve yakıt ürünü açıklamayı kararlaştırdı, bunun önemli bir kısmı 20 gün içinde dizel. Orta Doğu ihracat akışları da savaş öncesi seviyelerin üzerine toparlandı: 1 Ekim'de yedi günlük ortalama günde 18.5 million varil, savaş öncesi günlük 18 million varil ortalamaya karşı.
Pazartesi sabahı ham petrolü aşağı çeken bileşim iki yönlüydü. Acil arz düzenlenirken fiziki variller zaten yeniden Orta Doğu üzerinden akmaya başlamıştı ve birlikte, İran'ı içeren savaşın başlangıcından bu yana biriken kısa vadeli kıtlık priminin bir kısmını ortadan kaldırdı. Fiyatlar çökmek yerine yalnızca ılımlı biçimde geriledi; bu da akış haberleri sindirildikten sonra jeopolitik iskontonun ne kadar çabuk geri döndüğünü gösteriyor. 03:00 ET'de alınan bir piyasa görüntüsü, Aralık vadesini dolduran Brent ham petrol vadeli işlemlerinin varil başına $101.62 seviyesinde 0.6% gerilediğini, Kasım vadeli West Texas Intermediate'ın ise 1% düşerek $90.19 seviyesine indiğini gösterdi. Aynı haberlemede yoğunlaşan olarak tanımlanan yüksek jeopolitik gerilim, kayıpların ne kadar uzağa gidebileceğini sınırladı.
Yaklaşık on bir dolar arayla duran iki fiyat noktası, şu anki piyasanın biçimidir. Brent $101.62 ve WTI $90.19, çatışma boyunca geniş kalan bir farkı yansıtıyor; çünkü deniz taşımacılığı riski, navlun sigortası ve Orta Doğu dışı varillerin bulunabilirliği bu farka besleniyor. İşlemciler için pratik okuma şudur: savaş primini taşıyan Atlantik Havzası kıyaslaması, iç kesimdeki ABD kıyaslaması ise ülke içi depolama seviyeleri ve rafineri marjlarına daha duyarlı. Her iki sözleşmede Pazartesi günü yüzde birin altındaki hareket bir duraklamadır, dönüş değil. Savaş primi, şimdi itibarıyla bütün arz manşetlerinin ölçüldüğü taban olacak kadar uzun süredir yerinde.
Cuma günü varan G7 anlaşması, masadaki en büyük tek politika değişkenidir. Grup, acil rezervlerden 100 million varil ham petrol ve yakıt ürünü açıklamayı, dizel bileşeninin önemli bir bölümünün 20 gün içinde açıklanmasıyla birlikte kararlaştırdı. Belirtilen amaç, İran'ı içeren savaşın neden olduğu arz aksaklığına karşı enerji piyasalarını desteklemekti. Açıklamanın büyüklüğü, bileşiminden ve hızından daha az önemlidir. Tüm tüketici ülkeleri arasında yayılan 100 million varil anlamlı ama ezici değildir; üç haftalık bir pencere içinde gelen dizel ise önümüzdeki ayların en sıkı ürün piyasasına doğrudan iniyor.
Analistler kararın, Kuzey Yarımküre kışı yaklaştıkça dizel piyasasındaki artan sıkılığı yansıttığını, ayrıca piyasa üzerinde asılı duran belirli bir politika riskini, yani ABD'nin dizel ihracatına yönelik bir yasağını ortadan kaldırdığını söyledi. Bir analist notu açıklamayı, rafinerileri ve tüketicileri daha doğrudan zarar verecek bir arz kararının yerine geçen bir önlem olarak çerçeveledi. ABD dizel ihracat yasağı, küresi damıtma ürünü stokları zaten erirken Atlantik Havzası dengesini sıkılaştırır ve ürünü ABD'ye doğru çekerdi. G7 adımı şimdilik bu olasılığı ortadan kaldırdı; ürünlerdeki tepkinin ham petroldekinden daha sınırlı olmasının nedeni de budur.
Fiziki veri, kıtlık anlatısını zorlaştıran kısımdır. İhracat takip verileri, Eylül'ün son haftası boyunca dört ayrı günde Orta Doğu ham petrol ihracatının savaş öncesi seviyelerin üzerinde seyrettiğini gösterdi. Aynı veri, 24 Eylül'de ve yine 27, 28 ve 29 Eylül boyunca akışları günde 19.5 million ile 22.5 million varil arasında, 1 Ekim'de ise yedi günlük hareketli ortalamayı günde 18.5 million varil olarak gösterdi; bu, savaş öncesi günde 18 million varillik ortalamanın üzerindedir. Yüz yüze bakıldığında arz, toplam düzeyde kısa değil. İhracat takibi, tanker ve terminal tabanlı bir tahmindir, hükümet rakamı değil; ancak yön, tek tek günler boyunca tutarlıdır.
Bu rakamlardaki toparlanmanın iki bileşeni var: Hürmüz Boğazı'ndan geçen daha fazla varil ve alternatif ihracat güzergâhlarının daha geniş kullanımı. İkisinin de maliyetleri var ve bunlar günde kaç varil sayımında görünmez. Bölgede taşımacılık riskli olmayı sürdürüyor, sigorta primleri yüksek kalıyor ve darboğazların etrafından dolaşmak seferleri uzatıp tonajı bağlı tutuyor. Manşet ihracat gücünün neden tam olarak sakin fiyatlara dönüşmediğinin pratik açıklaması budur. Geç gelen bir varil, ya da bir armatörün hiç kabul etmeyeceği bir varil, normal bir yükleme programından geçen bir varille eşdeğer değildir. Fiziki mevcutluk ve ticari mevcutluk ayrı sorunlardır ve kalan risk primi ikisi arasındaki farkta oturur.
Bölgede devam eden saldırılar arz görünümünü karmaşık tutuyor ve bu, piyasa verisinden doğrulanamayan hikâyenin parçasıdır. Yemen'de İran hizalı Husiler, Yemen'deki Suudi öncülüğündeki saldırılara yanıt olarak Riyad ve Khurais bölgesindeki Suudi Aramco tesislerine füze ve drone fırlattıklarını açıkladı. Suudi Arabistan saldırıları doğrulamadı. Bu iddia, kesinlikle doğrulanmamış bir beyan olarak ele alınmalıdır. Herhangi bir kısmı doğrulanırsa, ham petrol üzerindeki etkisi anında ve büyük olur, çünkü bu tesisler Orta Doğu'daki en büyük yedek kapasite sisteminin içinde yer alıyor. Doğrulanana kadar bu, bir arz gerçeği değil, oynaklık girdisi olarak işlev görür.
Suudi Aramco ayrıca hacimden çok fiyat üzerinde hamle yaptı ve bu hamle, sıkı bir piyasaya karşı ters yönde. Şirket, beklenmedik biçimde Arab Light'ın Asya'ya Kasım resmi satış fiyatını varil başına $3 düşürdü ve bu cinsin Oman-Dubai ortalamasına karşı $5 iskontoya inmesini sağladı. Bu, Haziran 2020'den bu yana en geniş iskontodur. Belirtilen neden, navlun maliyetleri yükselirken Asya'daki pazar payını korumaktır ve rekor büyüklükteki iskonto, bir kıtlık sinyali değil, bir rekabet aracıdır. İhracatların savaş öncesi seviyelerin üzerinde seyrettiği bir dönemde manşet fiyatlarını düşüren üreticiler, zayıf talep koşullarında daha önce de görülmüş bir örüntüdür ve fiziki varillerin gerçekten kıt olduğu fikrine karşı daha sessiz argümanlardan biridir.
Üretici grubu son katmanı ekledi. OPEC+, Kasım üretim hedeflerini değiştirmemeye karar verdi ve grup, bir sonraki toplantısının 1 Kasım'da yapılacağını açıkladı. Bu piyasayı yönetmek için ne kadar siyasi sermaye harcandığı düşünüldüğünde, hedefleri yükseltmek yerine sabit tutmak kayda değer bir seçimdir ve grup, fiyatlar düşmeye devam ederse kullanabileceği önceden taahhüt edilmiş bir artışla kalmaması anlamına gelir. Toplantı tarihi net bir takvim göstergesi belirler. Bugünden o güne kadar grubun, operasyonel hiçbir şey yapmadan mevcut fiyat aralığını kamusal olarak savunma eğilimi vardır; yani önümüzdeki dört haftada politika sinyali büyük olasılıkla fiziksel değil, söylemsel olacaktır.
Brent'te $100'ın üzerindeki fiyatlar alışılmadık bir durumdur ve şimdi ikisi de tarih bağlı iki güç arasındaki yarışla belirlenmektedir. G7 varilleri 20 gün içinde geliyor, üretici grubu 1 Kasım'da toplanıyor ve Orta Doğu ihracatları zaten savaş öncesi seviyelerinin üzerinde ortalamalar yapıyor. Buna karşılık bölgesel saldırı riski çözülmemiş durumdadır ve Suudi ihracat altyapısına doğrulanmış herhangi bir hasar tüm eğriyi bir gecede yeniden fiyatlandırır. Savaş primiyle işlem gören bir piyasa için oldukça iyi tanımlanmış bir gösterge seti budur ve işlemcilerin pozisyon kurmak yerine korumasının nedeni budur. En önemli seviye, acil variller sorunsuz emilirse Brent'in nerede tuttuğudur, çünkü bu, sonrasındaki her şey için yeni bir referans noktası olur.
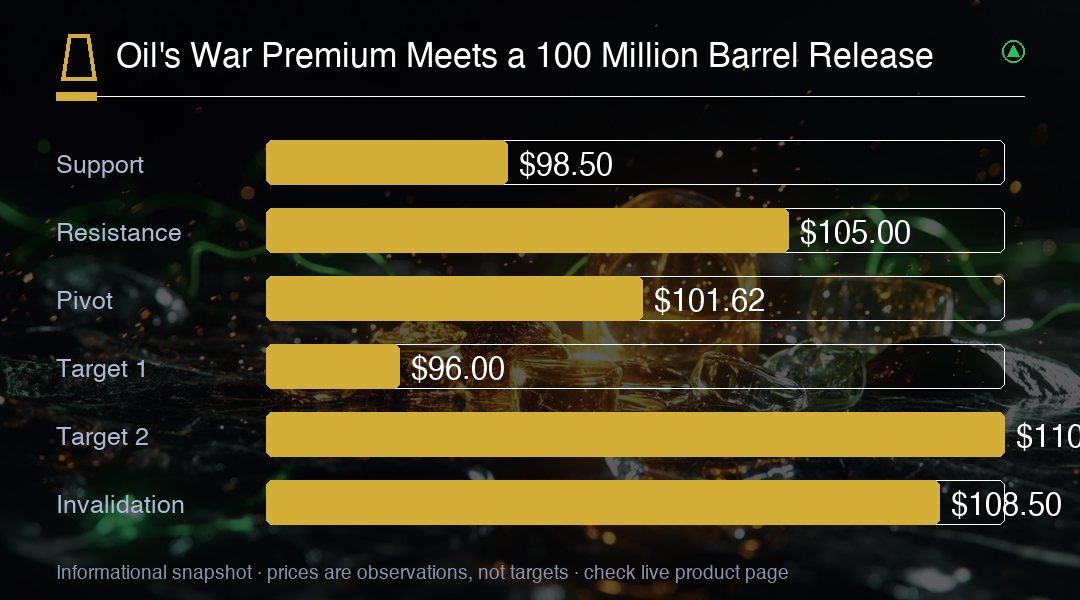
İki politika tarihi arasında, işlem bandında doğrulanmamış bir askeri iddia duran bir piyasada pratik kurulum, sabır lehinedir. $101.62 seviyesindeki Brent, yapısal yükseliş senaryosunu korurken açıklama ve ihracat toparlanması yukarı hareketi sınırlıyor; $90.19 seviyesindeki WTI ise savaş priminin ne kadarının ABD kıyaslaması değil, deniz taşımacılığı kıyaslamasına fiyatlandığını gösteriyor. $99'un altına geri bir kapanış, acil varillerin gerçek arz olarak fiyatlandırıldığını söylerken, bölgesel altyapıda doğrulanmış herhangi bir hasarla $105'in üzerine bir hareket bunun tersini söyler. Bu koşullardan biri netleşene kadar yaklaşık $98 ile $105 arasındaki aralık, değerin büyük kısmının olduğu yerdir ve dizel, G7 bileşiminin fiilen ısırdığı sözleşmedir.
İşlem İçgörüsü
Brent, tarihli arz rahatlığı ile çözülmemiş saldırı riski arasındaki yarışta $101.62 civarına sabitlendiği için, G7 varilleri temiz biçimde emilene kadar ya da bölgesel altyapı hasarı doğrulanana kadar $98 ile $105'i çalışma aralığı olarak ele alın. $99'un altında bir kapanış arz tarafının kazandığını onaylar ve 90'ların üst yarısına doğru güçlü satış lehinedir; Suudi ihracat ya da yükleme kapasitesine yönelik doğrulanmış bir vuruş ise $105'in üzerinde 110'ların başını açar. Dizel, açıklamanın bileşiminin fiilen ısırdığı yerdir; bu nedenle Kuzey Yarımküre kışına girerken ürün makasları, ham petrolün yönü kadar ağırlık taşımalıdır.